

OpenAIの年間収益は9月末時点で約$50 billionに達し、投資家に示された$70 billionを大きく下回った。この差は主に、OpenAIと競合企業間でのクラウドパートナー販売に関する会計処理の違いに起因する。AI関連株はこのニュースで急落し、ナスダック総合指数は1.3%下落、半導体指数は3.4%下落した。
$50 billionの年間収益は、月間収益ペース約$4.2 billionに12を掛けて算出された年間換算値である。これは完了した会計年度ではなく、現在の勢いのスナップショットであり、利益、現金生成、OpenAIのビジネスモデルの複雑さ全体を捉えるものではない。投資家はより高い数字を前提としており、この差異は同社の近期的軌跡の迅速な再評価を迫った。2つの数字の差、約$20 billionは、AIセクター全体のバリュエーションモデルと成長期待にとって十分に重要なものである。
$70 billionの推定値は、OpenAIを生成AI市場で最も近い競合であるAnthropicと直接比較可能にしようとする試みから生まれた。AnthropicはAWSやGoogle Cloudなどのクラウドパートナーを通じた販売を報告収益に含めるのに対し、OpenAIの計算ではこれらの取引を異なる方法で扱っている。アナリストが2社を同じ基準に合わせようとしたとき、高い方の数字が市場の議論で普及し始めた。それはOpenAI自身の会計を反映していなかったにもかかわらずである。この混乱は、推定値が実際の開示に対して検証される前に、いかに迅速に流通し投資家の思考に定着するかを示している。
ある報告によると、OpenAIは主に企業成長によって12月に$70 billionの年間収益水準に到達または超過すると予想している。それは9月のペースから3ヶ月で約40%上昇することを意味する。同社がその差を埋められるかどうかは今や検証可能な予測であり、投資家は目標が達成可能であるかの証拠を四半期開示から注視するだろう。企業セグメント、つまりAIツールを事業運営に統合する企業顧客は、その差を埋めるための追加収益の最も可能性の高い源泉と見なされている。
収益の失望は木曜日にAI関連株式全体に打撃を与えた。Nvidiaは2.9%下落、Micronは4.8%下落、Broadcomは4.3%下落、Intelは5.3%下落した。半導体指数は3.4%下落し、AIインフラ支出への市場の期待が収益にそれほど迅速に結びつかないかもしれないという広範な懸念を反映した。ナスダック総合指数は1.3%下落し、最も大きな損失はAIインフラ支出に最もさらされた銘柄に集中した。下落の同期性は、投資家が個別企業を選別するのではなく、AIコンプレックス全体を再価格付けしていることを示唆した。
この売りは、AIトレードがいかに基本的なチェックポイントに対して敏感になったかを強調した。数ヶ月間、セクターの上昇は指数関数的成長の期待によって推進されており、より緩やかな道を示唆するデータポイントは迅速な再価格付けを引き起こす可能性がある。1.3%のナスダック下落は単独では控えめに見えるかもしれないが、半導体銘柄での損失の集中は、収益化のペースに対する市場の根底にある不安を明らかにした。成長優先のナラティブから実際の収益の精査に焦点が移ると、倍数圧縮は迅速で容赦ないものになり得る。
収益の問題に加え、OpenAIは少なくとも$30 billionの別途資金調達ラウンドを協議しており、新資本が資本構造に入る前に$1.4 trillionのバリュエーションを目指している。現在の$50 billion収益ペースに対して、これは約28 timesの年間売上を意味する。この倍数は歴史的基準では高いが、OpenAIの成長率が時間をかけてプレミアムを正当化すると市場が信じていることを反映している。参考までに、ほとんどの成熟したテクノロジー企業はこの倍数の一部で取引されており、投資家は大規模でまだ実証されていない成長軌跡に対して支払いをしていることを意味する。
資金調達の必要性はAI産業の中心的緊張を浮き彫りにしている。急速な売上成長は依然として大きな現金必要性を残し、同社は拡大するユーザー基盤と企業向け製品を支援するためにインフラに多額の投資を行っている。ある報告によると、OpenAIが事業を拡大するにつれて、予想される現金消費は2030年までに$280 billionに近づく可能性がある。この数字は現在の収益を凌駕し、投資家に求められている賭けの規模を強調している。収益と支出の差が、OpenAIが自社のキャッシュフローに依存するのではなく外部資本を求め続ける根本的な理由である。
OpenAIはIPO計画を少なくとも翌年に延期し、財務開示と報告の一貫性に関する質問に対処する時間を与えた。この延期は、経営陣が公開市場に入る前に、収益、利益、現金必要性のより明確な絵を提示する必要があることを認識していることを示唆している。投資家にとって、この延期は触媒を間近に排除するが、タイミングの悪いデビューのリスクも低減する。追加の時間は、OpenAIが市場の期待と報告を一致させ、木曜日の売りを引き起こした種類の驚きを減らすことを可能にするだろう。
より広範なAIトレードは今、再調整の期間に直面している。$50 billionの収益数字は絶対的には印象的であるが、市場で構築されていたナラティブを下回った。12月に$70 billionに到達するために必要な40%の成長は野心的であり、不足はAI関連株式の現在のボラティリティを延長する可能性がある。トレーダーは企業採用が十分に加速して差を埋める兆候を注視するだろう。OpenAIの次の収益開示は、いつであっても、同社が自ら設定した目標を達成できるかどうかの重要なテストとなるだろう。
半導体セクターにとって、収益の不足はAI需要が本物であるが、金融算術の法則には免疫がないことを思い出させる。Nvidia、Micron、Broadcom、Intelはすべて大幅な下落を経験し、AIインフラ支出への過度な露出を反映した。半導体指数の3.4%下落は、投資家が業界全体で行われている巨額の資本支出の収益性のタイムラインを再評価していることを示唆している。AI収益成長がわずかに減速した場合、セクターの最近の成長の大部分がAI関連注文に結びついていることを考えると、半導体需要への影響は大きい可能性がある。
今後数ヶ月で、OpenAIが収益の野心を達成できるかどうか、そしてAIトレードが立ち直れるかどうかが試される。$30 billionの資金調達ラウンドと$1.4 trillionのバリュエーション目標は同社の注目を集め続け、12月に$70 billionへの道は投資家が追跡できる具体的なマイルストーンを提供する。今のところ、市場は語った。AIトレードはもはや失望に免疫がなく、成長のプレミアムは縮小した。今後の問題は、セクターが一貫した実行を通じて信頼を再構築できるかどうか、あるいはさらなる驚きが待っているかどうかである。
取引インサイト
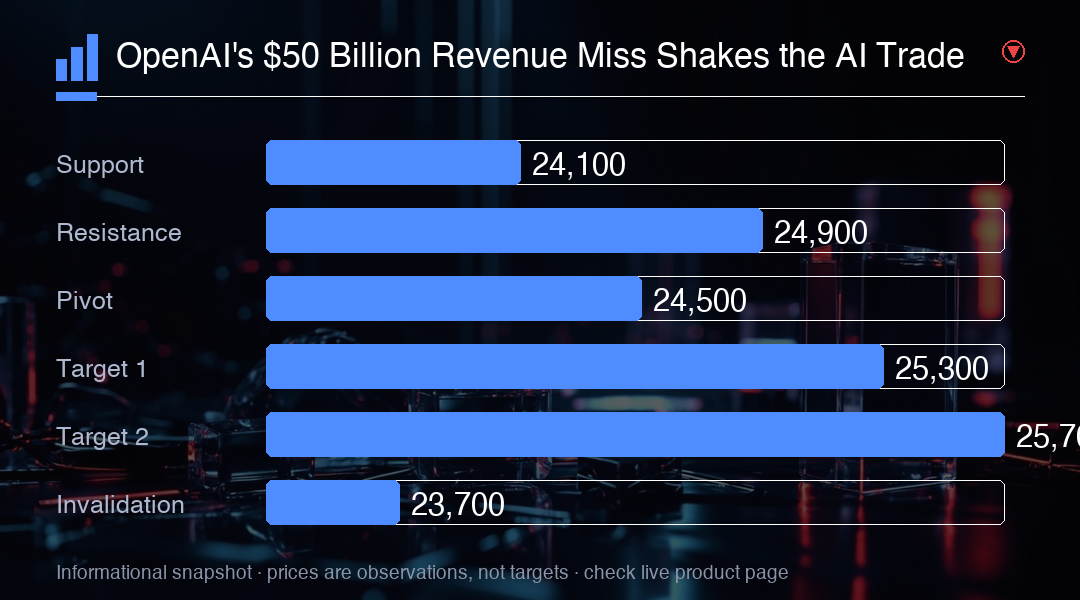
ナスダック100の1.3%下落は、OpenAIの収益不足後にAI成長期待を再価格付けする市場を反映している。24,100のサポートは指数の最初の防衛ラインであり、その水準を割り込むと23,700へのより深い回調の道が開ける可能性がある。24,900の抵抗は上限制約であり、その水準を上回ると市場が失望を吸収し、OpenAIの12月収益目標を見据えていることを示唆するだろう。トレーダーは、AIトレードがより長いボラティリティ期間に入るというシグナルとして、24,100を継続的に割り込むかどうかを注視すべきである。