

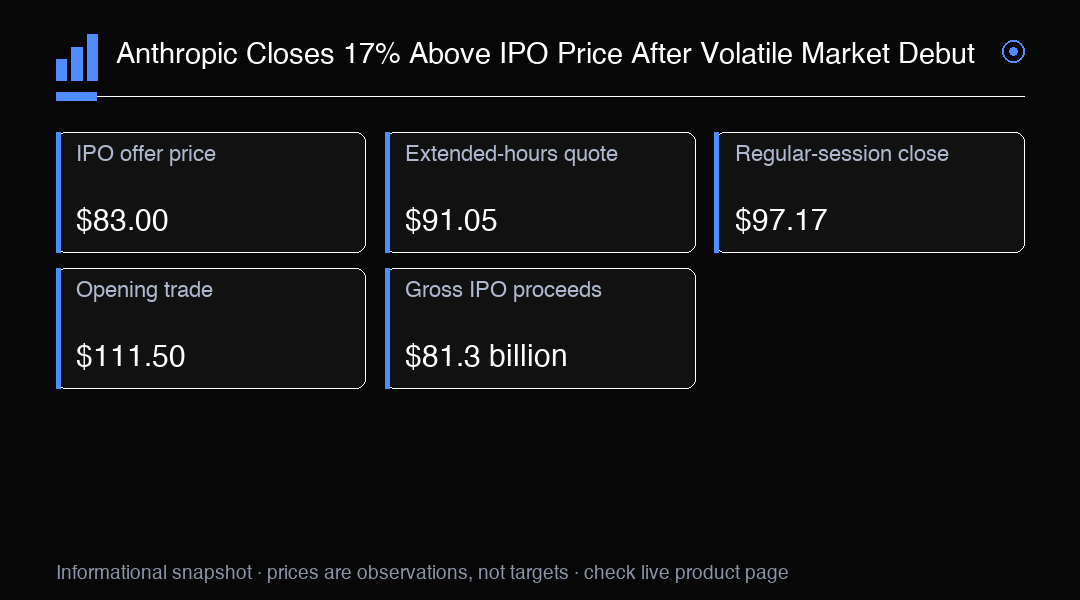
Anthropicのナスダック上場初日は、需要について大きく異なる二つの動きを示しました。株価は11月19日に111.50ドルで取引を開始し、前日に決まった83ドルの公開価格を34%上回りましたが、通常取引は97.17ドルで終了しました。これにより、ANTはIPO価格を17.07%上回る一方、初値からは12.85%下落しました。前者は割当価格との比較で得られる上昇率を示し、後者は公開市場で取引が始まった後に買った投資家が直面した値動きを表します。寄り付き直後の大幅な上昇に続いて意味のある反落が起きたことから、どちらの数値も初日の評価に欠かせません。公開価格から終値までの上昇率だけでは、寄り付き後に市場で買った場合の状況は十分に分かりません。
初値が付いたのは米東部時間の正午少し前で、IPO価格は11月18日に83ドルと決まっていました。この価格差は、ナスダックで株式が取引可能になった時点で買い手がいくらまで支払う意思があったかを示す、最初の試金石となりました。初期の需要は強く、初期市場に出回る株式数が限られるなか、初値はその日の取引における高い基準となりました。その後、ANTは終値までに14.33ドル値下がりしました。初値からの動きは、最初の取引後も買い手と売り手が期待を調整しながら価格発見が続いたことを示しています。参加者が増えるにつれて、初期の取引価格は速やかに調整される可能性があります。
投資家は三つの基準価格を分けて考える必要があります。83ドルの公開価格はIPOで株式が販売された価格、111.50ドルは公開市場での初値、97.17ドルは通常取引の終値です。比較の基準によってリターンは変わり、公開価格からは17.07%上昇した一方、初値からは12.85%下落しました。IPOの割当を受けられたかどうかや、公開市場で購入したタイミングは投資家ごとに異なるため、どちらの比較もすべての投資家の経験を表すわけではありません。価格、時刻、取引時間帯を一緒に見ることで、単一の見出し上のリターンよりも初日の動きを正確に捉えられます。各比較は、価格と時刻、取引時間帯を併せて見ることで有用になります。
資金調達の規模も、寄り付き後の価格再評価に別の側面を加えました。Anthropicは9億8,000万株を1株83ドルで売却し、IPOによる総額813億ドルの資金を調達しました。別途260億ドルの非公開株式募集を加えた取引総額は1,073億ドルと報告されています。調達額は取引を通じて得た資本を示す一方、その後のANT株価の変動は株式価値に対する市場評価に影響します。両者を区別すれば、取引規模を日々の値上がり益、損失、または売買による資金流入と取り違えずに済みます。これは調達資金と二次市場における評価額の変化を分けて考えるためです。
株価に伴い、企業価値の推計も大きく変動しました。公開価格時点でのAnthropicの企業価値は、潜在株式をすべて含む完全希薄化ベースで約1兆5,000億ドル、潜在株式を含まないベースで約1兆1,000億ドルと評価されていました。初値の111.50ドルは完全希薄化ベースで約2兆ドル、終値の97.17ドルは約1兆7,600億ドルの評価額を示唆しました。完全希薄化ベースと非希薄化ベースの差は、将来発行される可能性のある株式を計算に含めるかどうかによるものです。見出しに使われる評価額を比較するうえで、この違いは重要です。また、日中の変化は、株価の変動だけで同じ企業に付される評価額がいかに速く変わるかを示しています。終値で評価額が下がったのは株価が下落したためであり、別の取引があったからではありません。
寄り付き時の上昇幅は、その後の値動きをどう見るかにも影響します。市場価格が111.50ドルを下回って推移し続ける場合、この価格は初値で買った投資家にとっての基準であり、売り手が寄り付き価格への回復を見極める際の目安でもあります。同水準に向けて上昇すれば、初期の反落を需要が吸収したことを示す可能性があります。回復できなければ、寄り付き時の上昇分は取り戻されていない状態です。これらは値動きを条件付きで読み取る方法であり、予測ではありません。公開価格と通常取引の終値は、その後の取引がIPO価格を上回って安定するかを判断するための、別個の基準になります。一つの価格だけに基づく見方では、基準の移り変わりを捉えきれない可能性があります。
時間外取引も、短期的な圧力を示す材料となりました。米東部時間午後8時57分の報告値では、ANTは91.05ドルとなり、通常取引の終値から6.3%下落しました。これは特定の時刻に観測された時間外取引の価格であり、その時点の売買意欲を示すものです。終値や金曜日の寄り付き価格ではありません。通常取引時間外は流動性が低く、スプレッドが広がることがあるため、個々の約定価格が市場全体の参加状況を代表しにくくなります。この価格は当日の価格発見の流れを延長するものですが、通常取引の終値は標準的な市場取引と初日の動きを比較するうえで、最も明確な基準です。時間外の価格は値動きを延長することがありますが、通常取引の流動性がどの水準に落ち着くかを確定するものではありません。
上場は株式市場全体が大きく下落するなかで実施されました。ナスダック総合指数は2.25%安の23,879.20、S&P 500は2.02%安の7,175.83、ダウは2.19%安の49,097.06で終了しました。AI投資、企業評価、借入コスト、地政学的な不確実性をめぐる懸念が市場の背景にありました。こうした環境は成長株や新規上場企業への投資意欲に影響する可能性がありますが、指数の下落だけではANTの日中の値動きを説明できません。投資家が注目すべき波及経路はリスク選好です。市場全体の軟調さは、個別銘柄の価格発見が進むなかで、買い手をより慎重にさせる可能性があります。この環境は、不確実な成長に対して投資家が求める割引率を左右し、新規上場銘柄固有の売買もANTの値動きに影響します。
この状況では、相対的な値動きは参考になりますが、それだけでは全体像を捉えられません。ANTは公開価格を上回って取引を終えた一方、米主要株価指数が下落するなかで、初値を大きく下回りました。この組み合わせは、公開価格との比較では相対的な強さを保ちながら、寄り付き価格からは大幅に評価が見直されたことを示しています。指数の動きは当日のリスク環境を示し、ANT自身の取引レンジは新規上場株の需給を反映します。株式を評価する際、どちらかをもう一方の代わりに使うことはできません。市場全体の軟調さと企業固有の価格再評価は同時に起こり得るためです。これにより、ANTの弱さをすべて指数環境のせいにしたり、相対的な強さを株価下落への耐性とみなしたりするのを避けられます。
トレーダーにとって実務上の課題は、適切な基準価格と取引時間帯に照らして値動きを追うことです。83ドルの公開価格はIPOの基準、111.50ドルは公開市場での初期プレミアム、97.17ドルは通常取引の終値、91.05ドルはその後の時間外取引価格を示します。この一連の価格は、後続の取引で価格が安定するのか、再評価が続くのかを見分ける助けになります。評価額の推計も同様に慎重に読む必要があります。完全希薄化ベースと非希薄化ベースでは異なる問いに答えており、示唆される評価額は株価によって変わります。この枠組みによって、リターン、取引による調達額、株式価値を混同せずに済みます。複数の取引日の終値を追うことで、単発の値動きを過度に重視しにくくなります。
ANTを追う投資家にとって、NAS100はテクノロジー株の比重が高いナスダックの市場環境を把握するための広範な参考指標になります。ただし、ANTへの直接的な投資ではなく、個別株の値動きに対する代替手段やヘッジでもありません。上場初日の評価には、引き続きANT自身の取引が重要です。今後の価格発見で通常取引の終値付近に値動きが固まるのか、公開価格を再び試すのか、初値に向けて戻すのかが焦点です。それぞれの展開は、公開価格との比較が示す強いIPO需要と、寄り付き後に表れた売り圧力のバランスを異なる形で示します。こうした見方によって、テクニカルな水準を実際の取引価格やIPOの基準と結び付けて考えられます。
取引の着眼点
ANTはIPO価格から17.07%上昇しましたが、初値からは12.85%下落しました。それぞれの比較を対応する基準価格と取引時間帯に照らして確認してください。NAS100はナスダック全体の参考指標であり、ANTへの直接的な投資やヘッジではありません。