

要点:ナスダック総合指数は木曜日に1.3%下落し、345 points下落して27,193.34で終値となり、記録的わずか2セッション後に終値となった。OpenAIの年間収益が$50 billionに近づき、以前に流通していた$70 billionを下回ったことが、テクノロジー売りの触媒となった。米国先物は金曜日早くに小幅な反発を示唆し、ナスダック100契約は約0.5%上昇し、S&P 500先物は約0.3%上昇した。
ナスダック総合指数は木曜日に1.3%下落し、345 points下落して27,193.34で終値となり、記録的わずか2セッション後に終値となった。下落はチップ株に集中し、Nvidiaは2.9%下落、Broadcomは4.3%下落、Micronは4.8%下落した。ヘッドラインの下落にもかかわらず、S&P 500株の約two-thirdsが上昇し、売りが狭範囲で、広範なリスク回避ではなく特定の懸念によって推進されていることを示唆した。S&P 500は0.5%下落して7,765.36となり、ダウは0.1%上昇し、テクノロジー重視とより分散した指数間の相違を強調した。損失が少数の半導体銘柄に集中したことは、より広範な市場が比較的安定していたにもかかわらず、ヘッドライン指数が被ったことを意味した。
OpenAIがテクノロジー売りの触媒を提供した。ある報告によると、年間収益は$50 billionに近づいており、以前に流通していた$70 billionを大きく下回っていた。クラウドパートナー販売に関する会計の違いが比較を複雑化するため、収益の差は需要の突然の崩壊を確立するものではない。それでも、その差異は市場全体、特にAIインフラ構築に関連する企業のAI関連バリュエーションの再評価を引き起こすのに十分だった。売りの速度は、AIトレードがいかに集中し、期待が高すぎられたかもしれないという示唆に対して敏感であるかを示した。
資金調達懸念はOpenAIを超えていた。Nvidia支援のオーストラリアデータセンター運営会社Firmusは金曜日に予定されていた$5 billionのIPOを棚上げし、代わりに民間資本を追求する予定である。同社の予定バリュエーションは8月の資金調達ラウンドのバリュエーションのほぼ3倍であり、AIへの熱意がすべての価格で需要を保証するものではないという思い出である。IPO撤回の決定は、公開市場が少なくとも現時点で最も積極的なAIインフラバリュエーションを支援する用意がないかもしれないことを示唆した。この展開はAI資本支出の不安を増幅し、構築が現在のペースで続けられるかどうかという疑問を提起した。
米国先物は金曜日早くに小幅な反発を示唆し、ナスダック100契約は約0.5%上昇し、S&P 500先物は約0.3%上昇した。これらは現金市場の開始前の暫定的な夜間の上昇であり、ナスダックが木曜日の挫折にもかかわらず年間で約17%高いままだったセッションに続いた。先物の反発は、一部の買い手が売りを過度反応と見なしたことを示唆したが、上昇は控えめであり、フォロースルーについての疑問の余地を残した。トレーダーは、売りの最悪の部分が終わったと結論付ける前に、持続的な買いを確認したいだろう。
国際市場はAI懸念の世界的な到達範囲を示した。日本の日経は早い取引で約1%下落し、OpenAI投資家のSoftBankは5.4%下落した。より広範なTopixは0.2%下落し、テクノロジーへの露出への集中した圧力を示し、広範な後退ではない。韓国と台湾の市場は祝日で閉場し、即時の地域波及を制限したが、それらの市場が再開したときにどう反応するかという疑問を残した。OpenAIの主要な支援者であるSoftBankが最も打撃を受けたことは、AIトレードの相互接続の性質を強調した。
原油が高価である中、債券はいくらかの緩和を提供した。米国10-year Treasury利回りは強いオークション需要の後、5.23%付近で安定し、水曜日の24-year highを下回った。利回り低下はテクノロジーバリュエーションと金のような非利回り資産を支援する可能性があるが、持続的な原油主導のインフレはその緩和を制限する可能性がある。ブレントは木曜日の4%急騰後、$103.70付近で取引され、エネルギー費用がインフレ見通しの複雑な要因であることを維持している。高価な原油価格と依然として高い米国債利回りの組み合わせは、FRBを困難な立場に置き、金利期待が市場全体の共通の圧力点としている。
地政学的不確実性が別の不確実性の層を追加した。トランプ大統領が11月の中間選挙前にイランを攻撃しないと保証したことで、即時の懸念は緩和されたが、航運リスクはインフレにとって依然として重要である。高い原油価格は輸送と製造コストに波及し、金融政策が容易に対処できない二次的なインフレ衝撃を生み出す。高価なエネルギー価格と依然として高い借り入れコストの組み合わせは、FRBを困難な立場に置き、金利期待が市場全体の共通の圧力点としている。金は1.5%上昇して1オンス$4,200になり、銀は利回りとドルが緩和する中、1.7%上昇して$60.50になった。
ドルの上昇は、より広範な優位性を維持しながら小休止した。EUR/USDは$1.1226付近で取引され、5週連続の週間下落に向かっており、GBP/USDは$1.3243付近、USD/JPYは158 yen付近である。強いドルは米国資産を国際的な買い手に対して比較的高くし、非米国参加者の需要を阻害する。このダイナミクスは、短期的な金利期待が緩和されても、通貨の逆風がFRBの次の行動に関係なく持続するため、リスク資産の上昇余地を制限する。Bitcoinは一時的に$80,000をわずかに上回った後、$82,500まで回復し、リスク資産への圧力が広範であったことを示した。
個別株は、より広範なテクノロジー弱さにもかかわらず、上昇する理由を見つけた。ChipotleはStarbucksが同チェーンの買収を検討したという報告の後、6%急騰した。ただし、合意は発表されていない。PepsiCoは利益見通しを削減したにもかかわらず、3.7%上昇し、Palantirはゴールドマン・サックスが株価評価を買いに引き上げた後、2.4%上昇した。これらの動きは、リスクオフ環境でも企業固有のニュースが依然として上昇を推進できることを示し、市場が一律に弱気ではないという思い出を提供した。これらの上昇がナスダックの下落と同時に発生したことは、資本が逃避しているのではなく、ローテーションしていることを示唆した。
金利期待はすべてのリスク資産の共通の圧力点としている。トレーダーは10月のFRB利上げに約17%、12月の利上げに83%の確率を付与した。近期的な期待と長期的な期待間の相違は、複雑な背景を作り出した。10月の潜在的な引き締めからの即時の圧力は緩和されたが、より広範な引き締めサイクルはまだ終わりから遠い。利回り低下はテクノロジーバリュエーションと非利回り金を支援する可能性があるが、持続的な原油主導のインフレはその緩和を制限する可能性がある。今後数週間で、FRBが成長支援とインフレ抑制の間を航行できるかどうかが明らかになるだろう。
金曜日の焦点は消費者と企業ガイダンスに移る。ミシガンの予備センチメント指数は48.1に対して47.5付近と予想され、インフレ期待が特に重要である。朝の反発は政策見通しを解決せず、高価な原油価格、依然として高い米国債利回り、AI資金調達懸念の組み合わせは、市場が明確な方向性の触媒を探していることを残す。ナスダックが金曜日の早い取引で27,000を上回って維持できるかどうかは、売りが主にポジショニングイベントであったことを示唆するだろう。その水準を割り込むと、AI主導のバリュエーションの持続可能性についてより深い懸念を示すだろう。投資家は、安定化の兆候についてデータと価格行動の両方を注視するだろう。
取引インサイト
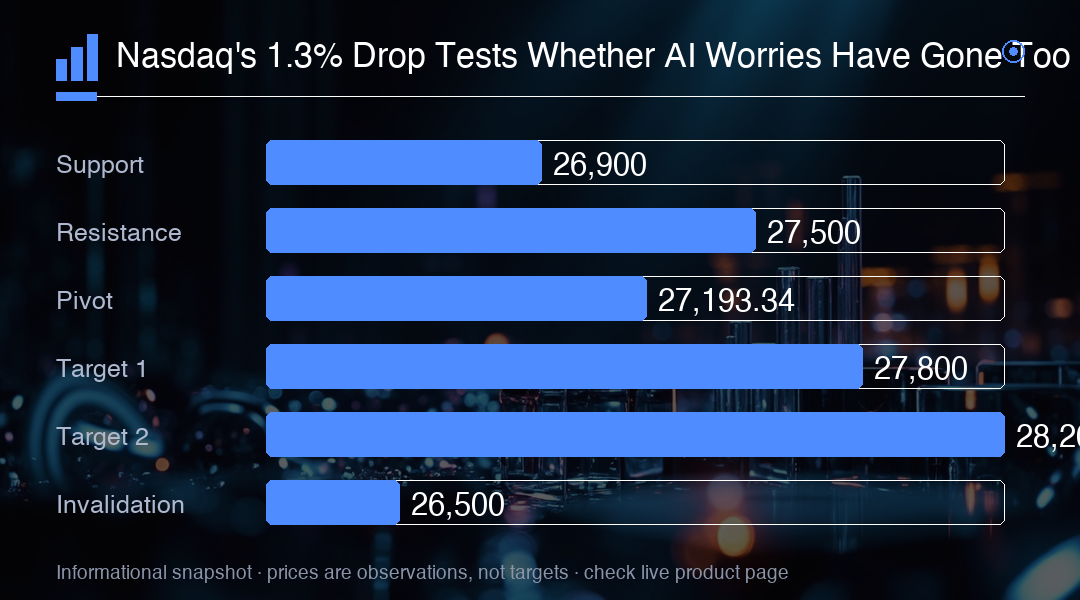
ナスダックの1.3%下落、27,193.34はAI懸念が行き過ぎかどうかを試しており、先物は0.5%の小幅な反発を示唆している。27,500を上回る持続的なブレイクは売りが過度反応であったことを確認するだろう。26,900を維持できないと反発は無効化され、指数は26,500の再テストにさらされる。金曜日のミシガンセンチメント指数と、24-year highに達した後5.23%付近で安定した10-year利回りを注視してください。