


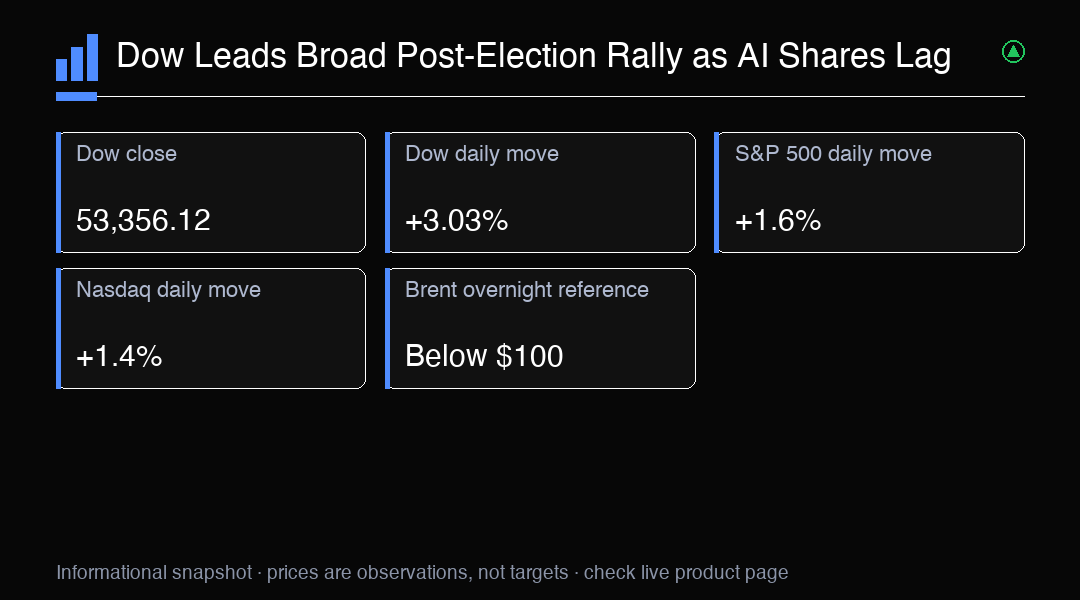
11月4日の取引では、政治的不透明感から安堵感へと市場心理が急速に変化する一方、指数の上昇がすべてのセクターを押し上げるわけではないことも示されました。ダウ工業株30種平均は3.03%上昇し、1,569.40ポイント高の53,356.12で取引を終えました。S&P 500は1.6%高の7,688.62、ナスダック総合指数は1.4%高の25,736.51でした。ダウの大幅な上昇は、テクノロジー株の比重が高い銘柄群に比べ、実績のある工業、消費、金融関連銘柄にとって力強い一日だったことを示しています。この動きはリスク選好の幅広い改善として捉えるべきであり、不透明感が消えた、あるいは上昇が続くと証明されたわけではありません。
政治をめぐる予想も市場の反応を形づくりました。民主党が議会の上下両院で主導権を握るとの予測が示され、投資家にとって当面の勢力図がより明確になりました。ただし、これは確定した結果ではなく、あくまで予測でした。市場はすべての票が集計される前に選挙結果がもたらすと予想される影響に反応することがありますが、政策の行方が明らかになるまでには時間がかかる場合があります。初動の大きな反応には、イベント前にリスクを抑えていた投資家がポジションを調整した影響も含まれ得ます。そのため今回の動きには、認識されるリスクの変化と、慎重なポジションを解消する過程の両方が表れています。今後、政策の詳細が明らかになれば、税制、歳出、規制への影響について投資家の見方が変わる可能性があります。
セクターの動向を見ると、少数のテクノロジー企業だけがけん引した上昇よりも、今回の上昇には広がりがありました。S&P 500の11セクターのうち9セクターが上昇し、一般消費財セクターは4.27%高となりました。この広がりは、投資家が市場の複数の分野で持ち高を増やす姿勢を示したことを示唆します。ただし、上昇の広がりはすべての業種で見通しが同じだったことを意味しません。エネルギーは約4.8%下落し、AI関連株やデータセンター関連株も軟調でした。重要なグループが圧力を受けていても、比重の大きいセクターや大幅上昇したセクターが他の下落を相殺すれば、幅広い指数は上昇し得ます。上昇が続くかを見極める際は、終値だけに頼らず、セクターの参加状況と指数の動きを比較するとよいでしょう。
エネルギー株の弱さは、株式上昇に対する目立った逆風の一つでした。ブレント原油は夜間に約9%下落し、100ドルを下回って取引されました。原油安は家計や企業の短期的なコスト負担を和らげ、消費関連や運輸関連の一部を支える可能性があります。一方、エネルギー価格の急落は、需要や地政学リスクをめぐる見通しの変化を示すこともあります。イラン戦争の終結への期待が売りの一因となりましたが、合意は確認されていません。解決への期待は、供給環境が実際に変化したことと同じではありません。原油が下げ止まるのか、下落を続けるのか、反発するのかを見極め、それぞれの展開がインフレ期待やエネルギー株にどう影響するかを考える必要があります。
米国株全体とテクノロジー関連株の方向の違いにも注意が必要です。コアウィーブは9.9%下落し、一部のAI・データセンター関連企業が政治をめぐる予想や開発規制の変化にどれほど影響を受け得るかを浮き彫りにしました。ナスダックが上昇していても、他の大型構成銘柄が堅調なら、個別の成長テーマの下落が見えにくくなることがあります。したがって、この日の取引はテクノロジー全体からの単純な資金移動や、AI投資に対する最終判断を示したものではありません。政治的不透明感の後退を歓迎しながらも、投資家が特定企業のバリュエーション、支出計画、規制リスクを引き続き慎重に評価し得ることを示しました。このテーマを追う際は、企業ごとの再評価と市場全体のトレンド変化を区別することが重要です。
アジアの夜間取引では、同じ政治リスクやテクノロジーリスクに対しても市場ごとに異なる反応が見られました。韓国のKOSPIは一時4%を超えて下落し、ある時点の市場データでは台湾の主要指数も約1.8%安でした。日本の日経平均は0.5%下落し、61,914.53で取引されました。米国の主要州でデータセンター開発への規制が強化される可能性への懸念が、半導体関連株のセンチメントを圧迫しました。ただし、地域全体の動きをアジアのテクノロジー株に対する一様な評価とみなすべきではありません。市場ごとに企業の事業構成、投資家のポジション、固有の材料は異なります。KOSPIの急落は、日中に急速な反転が起きる可能性も示しています。下落が取引時間を通じて続くか、半導体株が地域の幅広い指数に対して引き続き劣後するかを確認する必要があります。
企業決算も半導体関連株への具体的な圧力となりました。クアルコムは携帯端末向け売上高が26%減の51億4,000万ドルだったと発表し、株価は米東部時間16時43分時点の時間外取引で6.46%下落していました。今後の売上高見通しはより強かったものの、スマートフォン需要の弱さやアップル関連売上高の減少への懸念は残りました。アームは売上高14億4,000万ドル、調整後1株当たり利益0.52ドルを発表しました。決算が市場予想を上回ったにもかかわらず、投資家が見通しを再評価し、株価は同16時43分時点の時間外取引で3.05%下落していました。これらの時間外価格は特定時点の値であり、翌日の通常取引開始までに変わる可能性があります。この対照は、見出しとなる決算の上振れと、期待を左右する決算内容を分けて考える必要性を示しています。
為替と債券市場の動きも、株式上昇と原油安を結びつける要素です。ドルが軟化するなか、EUR/USDは1.1273近辺で取引されました。エネルギー価格の低下はインフレ懸念を和らげ、債券を支えたり金利見通しに影響したりする可能性がありますが、一晩の動きだけでは持続的な傾向を確認できません。為替相場は、相対的な成長見通し、中央銀行への期待、リスクセンチメントに同時に反応することがあります。EUR/USDを追う際は、金利見通しの変化や今後の米国指標と値動きを照らし合わせるとよいでしょう。原油安にもかかわらずドルが上昇すれば、エネルギー価格の影響を上回る別の要因がある可能性があります。ドルがさらに下落した場合も、後続の取引で確認が必要です。
今後予定されている米国の経済指標は、市場の注目が景気に戻ったときにも安堵感が保たれるかを試す材料となります。新規失業保険申請件数は11月5日13時30分GMT、米東部時間では08時30分に発表予定です。雇用統計は翌日の11月6日、同じ時刻に発表予定です。新規申請件数は労働市場をより頻繁に把握できる指標であり、雇用統計はより幅広い月次の状況を示します。どちらの発表も市場の反応を一つに決めるものではありません。雇用が強ければ成長期待を支える一方、インフレや金利への見方にも影響し得ます。弱い結果なら金利懸念が和らぐ一方、需要への疑問が強まる可能性があります。各結果を市場予想と比較し、株価、利回り、ドルが連動してどう反応するかを見る必要があります。
US30を取引する投資家にとって、この日は値動きを市場の広がり、セクター主導状況、イベントリスクと合わせて読む好例となりました。ダウの力強い終値と幅広い参加状況は、選挙をめぐる不安の後に買いが戻ったとの見方を支えます。一方、エネルギー安、AI関連株の軟調さ、夜間取引のまちまちな動きは、リスクが一様ではないことを示しています。上昇継続のシナリオでは、複数セクターで上昇が保たれ、指数が今後の指標に前向きに反応する展開が考えられます。反転のシナリオは、熱意が薄れる場合や、政策への期待が変化する場合、経済指標が金利見通しを揺るがす場合に生じる可能性があります。どちらのシナリオも確実ではありません。自身のリスク許容度に応じてポジションサイズを設定し、取引を無効にする条件を事前に定め、単一の見出しや時間外取引の価格だけで判断しないことが、不確実性への対処につながります。
取引の着眼点
ダウの相対的な強さには幅広いセクターの参加が伴いましたが、エネルギー株やAI関連株の弱さは、指数の強さが内部の大きな差を覆い隠すことを示しています。今後の雇用指標を通じて上昇の広がりが保たれるか、ドルやエネルギー価格と合わせてUS30がどう反応するかを確認しましょう。