


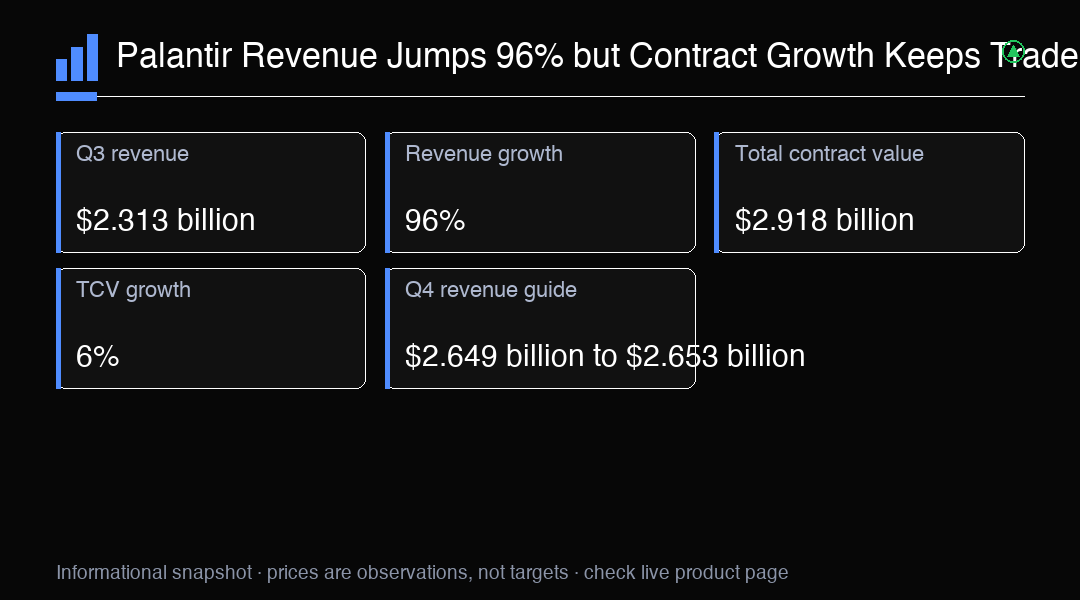
Palantirは再び際立った四半期業績を上げましたが、株価の反応は、並外れた成長だけでは直ちに評価されない市場環境を示しました。Q3売上高は23億1,300万ドルで、前年同期比96%増、前四半期比20%増となりました。売上高が20億ドルを超えたのは初めてです。調整後とGAAPベースの希薄化後EPSはいずれも0.44ドルで、市場予想の約0.41ドルを上回りました。それにもかかわらず、投資家が見出しの好決算を超えた要素に注目したため、株価は時間外取引で約2%から2.6%下落しました。
事業運営の規模も際立っていました。GAAPベースの営業利益は10億8,500万ドルで、利益率は47%でした。調整後営業利益は14億2,700万ドル、利益率は62%でした。営業活動によるキャッシュフローは12億500万ドル、調整後フリーキャッシュフローは12億1,600万ドルでした。これらの数値は、制御できない支出によって成長を買っているわけではないことを示しています。Palantirは増収分の大きな割合を利益と現金に転換しており、この点が多くの高成長ソフトウェア企業との違いです。
米国商業部門は引き続き最も力強い分野でした。同部門の売上高は前年同期比148%増、前四半期比29%増の9億8,400万ドルとなりました。米国政府向け売上高は前年同期比96%増、前四半期比18%増の9億5,300万ドルでした。米国では初めて商業部門の売上高が政府向けを上回りました。米国全体の売上高は前年同期比119%増の19億3,700万ドルでした。この逆転は、PalantirのAIプラットフォームが従来の公共部門の顧客基盤を超えて浸透しているという見方を支えます。
顧客拡大に関する指標も、製品採用の強さを示しました。売上継続率は165%となり、前四半期から8パーセントポイント上昇しました。これは、既存顧客全体の支出が比較対象となる前期を大幅に上回ったことを意味します。また、同社は100万ドル以上の契約を212件獲得し、そのうち500万ドル以上が107件、1,000万ドル以上が64件でした。大型契約の件数と高い継続率は、プラットフォームが小規模な試験利用にとどまらず、顧客の業務プロセスにより深く組み込まれていることを示唆します。
慎重に見るべき点は、契約価値の伸びです。契約総額は29億1,800万ドルで、前年同期比6%増でした。米国商業契約総額は14億6,300万ドルで、同11%増でした。いずれもプラス成長ですが、売上高の96%増を大きく下回ります。契約の時期、期間、オプション、解約条項が異なるため、契約価値と売上高を直接同じものとして比較することはできません。それでも、この差は、過去の受注が損益計算書に反映された後も現在の売上成長率を維持できるのか、トレーダーが問う理由になります。
残存契約価値は、より均衡の取れたシグナルを示しています。米国商業部門の残存契約価値は前年同期比79%増、前四半期比4%増の65億1,700万ドルでした。この受注残に似た指標は将来の売上可視性を高めますが、売上が保証されるわけではありません。契約オプションが行使されない場合もあり、多くの契約には解約条項が含まれています。したがって、投資家は残存契約価値を将来の販売を約束するものではなく、需要を示す証拠として捉えるべきです。バリュエーションが異例に高い成長の継続を前提としている場合、この違いは特に重要です。
経営陣は通期売上高見通しを85億3,000万ドルから85億3,400万ドルへ引き上げ、Q4売上高を26億4,900万ドルから26億5,300万ドルと予想しました。通期の米国商業部門売上高は35億5,900万ドルを超える見込みで、成長率は少なくとも143%です。調整後営業利益の見通しも52億4,500万ドルから52億4,900万ドルへ引き上げられ、調整後フリーキャッシュフローの見通しは48億ドルから50億ドルです。これらの目標は、強い需要と営業レバレッジが年末まで続くという自信を示しています。
これほど強い業績の後に、なぜ株価は下落したのでしょうか。最も慎重な説明は、市場の期待がすでに極めて高かったということです。卓越した事業運営を前提に価格が形成された銘柄は、結果が非常に良好でも、先行指標の1つが見出しとなる損益計算書より遅いペースで伸びれば下落することがあります。時間外の値動きを単一の原因で断定するべきではありません。契約価値の伸び、バリュエーション、利益確定、AI業界全体のセンチメントが、いずれも影響した可能性があります。明らかなのは、トレーダーが単なる決算予想の上振れ以上を求めていたことです。
市場参加者にとって、中心的な論点は成長の持続性です。売上高23億1,300万ドルと年間96%増が、現在の勢いを示しています。契約総額29億1,800万ドルと6%増は、主な精査対象を示します。Q4売上高見通しの26億4,900万ドルから26億5,300万ドルは、次の測定可能なハードルです。利益率が高いまま新規契約の伸びが加速すれば、市場は長期的な成長経路をより信頼する可能性があります。契約活動が売上高に比べて低調にとどまれば、目先の業績が強くても将来の減速懸念が強まる可能性があります。
注視すべきリスクはいくつかあります。Palantirは米国への依存度が高く、大型契約は四半期ごとの比較を不均一にすることがあります。政府と企業の購買サイクルが変化する、顧客が契約オプションを行使しない、AI支出の急速な拡大が平常化するといった可能性があります。高い利益率は将来の比較基準も引き上げます。投資家が成長と効率の同時改善を期待する可能性があるためです。一方、強固なキャッシュポジション、拡大する商業顧客基盤、高い継続率は、需要が幅広く保たれる場合に大きな耐性となります。
この四半期は、Palantirが極めて高い水準で事業を運営していることを確認すると同時に、市場の要求がいかに速く高まったかも示しています。同社は過去最高の売上高、高い利益率、強いキャッシュ創出、そして歴史的な商業部門と政府部門の逆転を実現しました。それでもトレーダーは、次の成長段階を支えられるだけの契約成長でパイプラインを補充できるかに注目しました。次の決算サイクルでは、受注の質、残存契約価値、Q4売上高、顧客拡大が最も重要な指標となります。 建設的な流れが続くには、既存契約の着実な売上転換と、より幅広い新規需要の両方が必要です。高い利益率だけでは成長の持続性を判断できず、規律ある実行を伴わない契約拡大は別のリスクを生みます。最も望ましいのは、契約の伸びが再加速し、高い顧客維持率と安定したキャッシュ創出が同時に続く展開です。
トレーディングの注目点
Palantirの売上高96%増と調整後営業利益率62%は際立った事業運営を示す一方、契約総額の成長は6%にとどまりました。次のハードルはQ4売上高見通しの26億4,900万ドルから26億5,300万ドルです。新規契約の伸びが加速するか注視してください。受注が持続すれば成長シナリオを支えますが、両者の大きな差が続けばバリュエーションへの懸念が深まる可能性があります。