

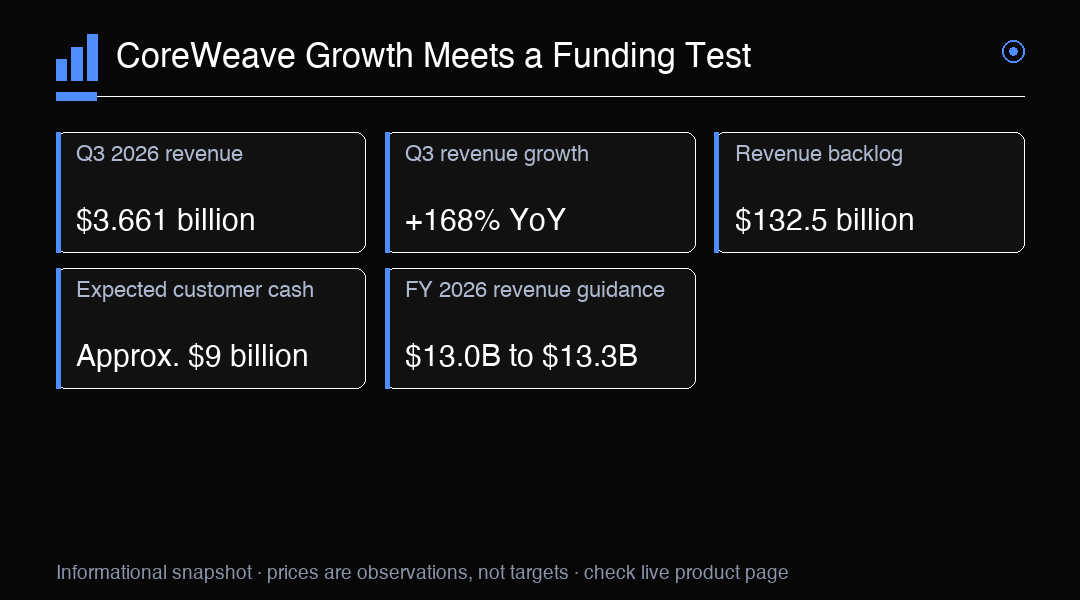
CoreWeaveの第3四半期決算は、急速な事業拡大と、重いインフラ投資負担が同時に進む様子を示しています。売上高は$36.61億に達し、前年同期比168%増となりました。調整後営業利益は$3.79億、調整後営業利益率は10%でした。一方、GAAPベースの純損失は$7.09億、基本・希薄化後1株当たり損失は$1.27でした。これらの指標は同じ事業の異なる側面を示しています。営業実績は改善した一方、会計基準に基づく最終損益は赤字でした。投資家にとって中心的な論点は、契約済みの需要を、投資需要を賄えるペースで提供可能な設備容量と現金創出に転換できるかどうかです。
約$1兆3,250億の売上高バックログは、契約済み需要の大きさを示す指標です。しかし、すでに計上した売上高、受領済みの現金、または保証された利益と同じではありません。バックログの売上計上には、CoreWeaveがデータセンターを稼働させ、利用可能な電力を確保し、計算機器を設置して、顧客が必要とする時期に設備容量を提供できるかが関わります。そのため、納入日程とサービスの提供可能性は、見出しとなるバックログの額と同じように重要です。遅延があれば見込まれる売上計上が後の期間にずれ込む可能性があり、顧客要件や導入時期の変更によって、契約が請求額へ転換する速度も変わり得ます。バックログは、実行上の条件が伴う見通しの指標として読み、短期的な売上高やキャッシュフローの直接的な予測とみなさないことが重要です。
物理的なインフラに依存する企業では、この違いがとりわけ重要です。計算能力の提供には、用地、電力、ネットワーク、専用機器、運用準備が必要です。それぞれの要素が順序どおりに整い、機能しなければなりません。施設が完成していても電力がなかったり、施設の準備前に機器が届いたりすれば、予定どおりに課金可能なサービスを提供できない場合があります。したがって、CoreWeaveのバックログには成長機会と実行リスクの両方が含まれています。顧客との大規模な契約が成長の基盤となる一方、複数の制約を乗り越え、期限どおりにサービスを提供する重要性も増します。市場が必要とするのは、契約が積み上がっているという情報だけでなく、新たな設備容量が実際に利用可能となり、顧客に提供されている証拠です。
顧客からの前払い金と預託金も、資金調達の状況を把握するうえで重要です。経営陣は今後3か月に約$90億を見込んでいます。これらの資金が関連サービスのすべてを提供する前に入れば、顧客との契約を支えるために必要な設備投資を賄う助けになります。また、顧客が前払いする意思を示すことで導入資金を支え、顧客需要の見通しを高める場合もあります。しかし、前払い金によって契約済みサービスを構築し、提供する義務がなくなるわけではありません。前払い金は現金受領の時期を変え、投資を支える可能性がありますが、継続的な売上高、利益、将来の提供義務を伴わない自由に使える現金と混同すべきではありません。
見込まれる入金の確度と時期も重要です。$90億は今後3か月についての経営陣の予想であり、すでに受領した現金ではありません。実際の金額や入金時期は異なる可能性があり、前受けした資金には将来のサービス提供義務が伴います。その後の報告では、入金状況、顧客の集中度、契約条件、見込まれる設備容量がサービス提供に至ったかを確認することが重要です。前払い金は短期的な流動性を強める可能性がある一方、実行上の責任も高めます。顧客は将来のサービスの一部に資金を拠出しており、CoreWeaveには契約を履行する必要があります。そのため、この金額は意義のある資金源であると同時に検証可能な将来見通しとして捉え、資金調達上の課題を単独で解消するものとはみなさないことが適切です。
設備投資は、この資金調達上の試練を具体的に示しています。CoreWeaveは第3四半期に$145億を設備投資に充て、通期の見通しを$370億から$390億としました。これらの金額は、見込まれる需要に備えて事業を積極的に構築する姿勢を示す一方、新たに導入した資産が売上高を生む前に、多額の現金が必要となることも示しています。この投資サイクルによって、報告済み売上高の伸びと将来の成長を支えるために必要な資源との隔たりが広がる可能性があります。投資家は、支出によって設備容量が予定どおり整うか、顧客が実際に利用するか、そこから得られる売上高と営業上の貢献が投下資本に見合うかを評価する必要があります。
支出の拡大だけでは、より高いリターンは保証されないため、実行の質が重要です。プロジェクトは建設、電力、機器、資金調達、試運転の制約に直面する可能性があります。設備容量の導入が遅れれば、関連サービスの提供が始まる前に資本が拘束される場合があります。予定どおり設備容量が整っても、CoreWeaveは持続可能な採算性を支える契約条件のもとで、顧客に利用してもらう必要があります。第3四半期の調整後営業利益率10%は有用な営業指標ですが、GAAPベースの損失、設備投資、資金調達費用と合わせて解釈すべきです。調整後指標は営業動向の把握に役立つことがありますが、報告された純損失には株主にとって重要な費用や会計上の影響も含まれます。
2026年通期売上高の見通しである$130億から$133億は、経営陣の現時点の予想を示すものであり、確定した結果ではありません。この範囲は顧客需要、納入日程、サービス提供能力に関する前提に左右されます。設備投資計画や資金源と合わせて検討する必要があります。急速な売上高の伸びは、大規模な投資や資金調達費用と同時に起こり得ます。売上高の拡大だけでは、計画した導入すべてを有利な条件で賄えるとは限りません。投資家は時間の経過とともに、売上高への転換、営業実績、現金回収、設備容量の導入、資金調達コストなど複数の指標の進展を確認する必要があります。
インフラは経済的な貢献を十分に生み出す前に資金を必要とすることが多いため、資金調達コストも重要です。借入コストの上昇、資本へのアクセス制限、貸し手の姿勢の変化によって、事業拡大の費用が増えたり、異なる資金調達手段が必要になったりする可能性があります。顧客との契約が借入を支える場合でも、将来の支払いはサービスの提供と、顧客が契約を履行する能力や意思に左右されます。そのため、報告内容に応じて、手元資金、営業キャッシュフロー、顧客からの入金、資金調達の可否、投資コミットメントを照らし合わせ、資金需要を評価する必要があります。大きなバックログは資金調達の協議を支える可能性がありますが、負債、時期、資本市場の状況に伴うリスクをなくすものではありません。
広範な市場環境を把握するには、NAS100を人工知能・テクノロジー分野の幅広い指標として利用できます。同指数の動きには複数の大型テクノロジー企業や成長企業が反映されます。ただし、CoreWeaveへの直接投資ではなく、CRWV固有のリスクに対するヘッジでもありません。指数はCoreWeaveと無関係な理由で動くことがあり、同社は資金調達、導入、顧客需要、事業運営の実行に関する個別の変化に直面する可能性があります。そのため、指数との比較はセクター全体の状況を把握する目的に限られ、企業分析の代替にはなりません。リスク管理では、広範な指数へのポジションと単一のインフラ提供企業への投資との違いを考慮し、両者の価格やリスクが乖離する可能性も織り込む必要があります。
投資判断の要点は、需要を売上高や現金に転換できるか、そして資金を規律ある形で管理できるかです。強い需要と大規模なバックログは成長を支え得ますが、投資家は、事業拡大の費用を賄える形で設備容量が導入され、顧客から現金が回収され、営業実績が改善することを確認する必要があります。今後得られる証拠は、報告済みの実績と将来計画を区別しながら、会社が示した見通しと照らし合わせて評価するべきです。慎重な判断には、導入や資金調達の状況が期待に届かない可能性を踏まえた投資規模の調整、売上高に加えた現金と支出の確認、バックログが自動的に利益になるという前提を避けることが含まれます。CoreWeaveの成長機会は大きい一方、その機会の展開を左右するのは資金調達と実行の課題でもあります。
取引のポイント
CoreWeaveの決算では、契約済み需要を提供可能な設備容量と顧客からの現金に、重い投資負担と資金調達費用を支えられる速度で転換できるかが焦点です。納入、入金、営業実績、支出と合わせてバックログの転換状況を確認してください。NAS100は人工知能・テクノロジー分野の広範な状況を示しますが、CRWVへの直接投資ではなく、同社固有の実行・資金調達リスクに対するヘッジでもありません。