

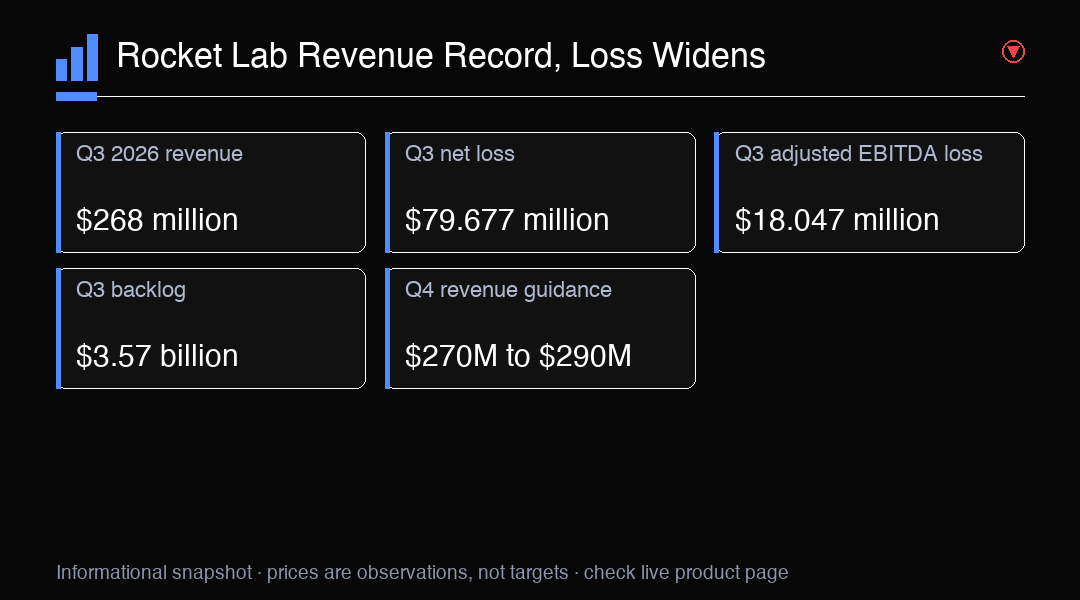
Rocket Labの第3四半期決算では、成長をめぐる2つの側面が浮き彫りになりました。売上高は過去最高の2億6,800万ドルとなり、前年同期比73%増加しました。一方、GAAPベースの純損失は1,825万7,000ドルから7,967万7,000ドルに拡大しました。同社は調整後EBITDA損失も1,804万7,000ドルと報告しました。これらの数値を合わせると、急速な事業拡大と、多額の会計上および事業上の損失が並存していることが分かります。ただし、これだけで同社が需要を持続的な収益性にどれほど早く結び付けられるかは判断できません。売上高は四半期中に認識された販売額を示し、損失は事業に伴う費用やコストの異なる側面を示します。成長率だけに注目するより、これらを合わせて読むことで当四半期をより包括的に捉えられます。また、現在の事業規模と、その規模を維持するための経済性の違いも明確になります。
株価の動きも、異なる時間帯に分けて見る必要があります。Rocket Lab株は月曜日の通常取引時間中に10.9%上昇した後、決算発表後の時間外取引では約5%下落しました。前者は通常取引時間中の売買を反映し、後者は決算発表後に起きた動きです。両方を一日の単一の方向にまとめると、この順序が見えなくなります。時間外の下落は初期反応が否定的だったことを示しますが、追加分析の後に投資家がどう判断するかや、次の通常取引がどうなるかを決めるものではありません。通常取引時間中の価格と時間外の価格は、それぞれ異なる時点の売買を反映する別個の観察結果です。この経緯は決算発表を理解するうえで参考になりますが、すべての市場参加者の判断理由を説明したり、その後の市場評価を確定したりするものではありません。
売上高の伸びは事業規模を測る明確な指標ですが、その持続性は見出しの数字だけでは判断できません。前年同期比73%増という数値は、当四半期と前年の同じ期間を比べたものです。成長ペースが続くのか、各事業部門が均等に寄与しているのか、売上高のうちどれだけが粗利益やキャッシュに結び付くのかは示していません。打ち上げサービス、宇宙機システム、新型機の開発に投資する同社にとって、これらの点は重要です。報告された数値は力強い成長を示しています。次に分析する際は、その内訳と関連コストを時間の経過とともに追うことが重要です。1回の比較で分かるのは2期間の変化ですが、複数回の報告を続けて見ることで、拡大が幅広いのか、持続しているのか、個別活動の時期に左右されているのかを把握できます。この数値だけでは答えが出ないため、売上高の伸びは収益性やキャッシュの指標と合わせて見るのが適切です。
純損失の拡大も、成長と合わせて注目する必要があります。純損失は前年同期の1,825万7,000ドルから7,967万7,000ドルへ増え、大幅に拡大しました。GAAPベースの業績には、事業運営の評価に使われる指標とは異なる会計項目が含まれるため、投資家は報告された損失を調整後指標と比べることがあります。だからといって、GAAPの結果が重要でなくなるわけではありません。この比較により、業績のどの部分が継続的なものか、非現金項目またはその他の調整項目なのか、基礎となるコストが売上高と歩調を合わせて変化しているのかを確認できます。報告された純損失は、会計基準に基づく当四半期の重要な指標です。調整後の数値は別の見方を示すことがありますが、除外項目に左右され、報告値に取って代わるものではありません。会社の経済性がどう変化しているかを判断する前に、両方の指標をそれぞれの意味に沿って理解する必要があります。
調整後EBITDA損失は1,804万7,000ドルだった一方、GAAPベースの営業キャッシュフローはプラス720万ドルでした。これらの指標が答える問いは異なります。調整後EBITDAは、会社が定義する、指定項目、利息、税金、減価償却費、償却費を計上する前の利益の見方です。営業キャッシュフローは、会計基準に基づき、事業の中核的な活動で生じた、または使用した現金を記録します。当四半期の営業キャッシュフローがプラスだったことは、資金の動きについて前向きな材料ですが、1四半期の結果だけでキャッシュ創出が続くとは証明できません。慎重に読むには、プラスのキャッシュフローを考慮しながら、それを純損失の代わりとして扱わないことが重要です。また、調整後EBITDA損失を、期間中に回収または支払われた現金を直接示すものとして読むべきでもありません。これらの指標は財務状況の別々の側面を示しており、今後の報告期間を通じた変化が、業績の一貫性や事業運営について追加の手掛かりとなります。
受注残は35億7,000万ドルとなり、前四半期から52%増加しました。また、同社は打ち上げ受注残の合計に117件の打ち上げを計上しました。これらの数値は、ある時点で記録された契約済みまたは予定済みの業務を示しています。将来の活動を見通す材料にはなりますが、受注残はすでに計上された売上高、受け取った現金、完了した打ち上げとは異なります。時期、顧客の要件、生産能力、実行状況によって、業務がいつ、どのように売上高になるかは変わります。前四半期からの増加は注目に値しますが、実際に提供された業務への転換が実務上の確認ポイントです。したがって、受注残は報告時点で合計に含まれる業務量を示すものであり、すべてが特定の日付までに完了する約束ではありません。打ち上げ件数は予定活動の規模を加えて示しますが、実際に実施された打ち上げの数とは別です。今後の結果が公表されれば、受注残と完了した業務の変化を比較できます。
Neutronは、受注残の見通しに長期的な開発と実行の課題を加えます。Rocket Labによると、Neutronの打ち上げ契約額は5億1,500万ドルを超え、初飛行前の受注残は16ミッションに達しました。初打ち上げの目標時期は早くても2027年であり、これは完了した節目ではなく、今後に関する計画です。ミッション数と契約額は商業的な関心を示しますが、技術面の準備状況、時期、最終的な実施を確定するものではありません。投資家は公表された節目に照らして進捗を追いながら、契約済みのミッションと完了済みの打ち上げを区別できます。示された時期は、Neutronが報告対象の第3四半期業績より長い時間軸にあることも示しています。契約済み業務は将来の活動見通しを考える材料となり、開発や打ち上げの節目は進捗を測る別の根拠となります。契約総額やミッション数のいずれも、機体がすでに飛行したことや、計画した時期が確実であることを示すものではありません。
第4四半期の会社見通しは、売上高が2億7,000万ドルから2億9,000万ドル、調整後EBITDA損失が1,400万ドルから2,000万ドルです。会社見通しは、経営陣が示す来四半期の範囲であり、確定した結果ではありません。名目額では売上高の範囲は第3四半期の実績を上回りますが、四半期同士の比較だけでは時期、事業構成、その他の事業要因を考慮できません。調整後EBITDA損失の範囲も、同指標で損失が続く見通しを示しています。事業の遂行状況や環境の変化によって、実績は見通しの範囲内にも範囲外にもなり得ます。この範囲は売上高と調整後EBITDAの両方について会社の見方を示すため有用ですが、四半期の確定実績ではありません。損失の見通しは、報告された調整後EBITDAと同じ指標として読み、その指標に伴う除外項目も念頭に置く必要があります。実際の報告値によって、四半期が示された範囲にどう収まったかが分かります。
過去最高の売上高、拡大した純損失、プラスの営業キャッシュフロー、増加した受注残という組み合わせから、今後の報告で追うべき問いがいくつか見えてきます。売上高の伸びは複数の期間にわたって続くでしょうか。キャッシュ創出は繰り返されるでしょうか。会社の成長に伴い、純損失はどう変化するでしょうか。受注残のうち、どの程度が完了した打ち上げや計上済み売上高に変わり、Neutronは示された計画に向けてどのように進むでしょうか。こうした問いを考えるうえで、次の株価の動きを予測する必要はありません。報告された事業実績と今後の実行に対する期待を分けて捉える枠組みになります。複数の問いを合わせて見ることで、売上高の成長を収益性の改善の証拠と見なしたり、受注残を完了済み業務の証拠と見なしたりすることを避けやすくなります。それぞれの指標は異なる展開を示す可能性があり、後の結果から互いの変化が伴っているかを確認できます。この枠組みでは、単一の数字から結果を決めつけず、公表された実績と進捗に注目できます。
市場全体との関係では、Rocket Labの決算は個別の航空宇宙企業に関する情報である一方、NAS100は幅広い株価指数の代理指標です。NAS100はRKLBへの直接的なエクスポージャーを提供せず、RKLBの直接的な代替投資でもヘッジでもありません。NAS100の値動きには多くの企業や市場全体の要因が反映され、Rocket Labの事業とは異なる場合があります。より広い指数を検討するトレーダーは、全般的な市場環境を把握する材料として指数の動きを利用できますが、Rocket Lab固有の決算、受注残、打ち上げ計画を直接表すものと解釈すべきではありません。指数と企業は異なる種類の市場情報を示しています。企業決算はRocket Labの報告済み事業指標を説明し、指数の動きはより幅広い銘柄群を反映します。決算発表が市場全体の状況とどう関係するかを考える際には、この対象範囲の違いが重要です。市場環境を共有していても、指数が同社の売上高、損失、キャッシュフロー、今後の打ち上げ活動を直接測る指標になるわけではありません。
Rocket Labの四半期業績には、報告上の力強い事業拡大と、継続する損失、そして大きな実行課題が併存しています。売上高と受注残は規模や需要の指標であり、キャッシュフローは四半期ごとの別の状況を示します。会社見通しとNeutronの目標は、実行次第で変わり得る計画を表しています。これらの指標を分けて考えることで、単一の見出しだけで事業全体を評価することを避けやすくなります。今後の結果から、成長に経済性の改善が伴っているか、予定業務が完了した活動へ進んでいるかが明らかになるでしょう。それまでは、これらの数値を、勢いと継続的な実行リスクを示すものとして読むのが適切であり、株価や市場全体の結果が保証されるものではありません。今回の結果は単一の結論ではなく複数の側面を示しています。過去最高の売上高は当四半期の販売額を示し、損失は利益指標が引き続きマイナスであることを示します。営業キャッシュフローは別個の現金面の結果を捉え、受注残は将来の業務の可能性を記録します。会社見通しとNeutronの計画は将来を考える材料ですが、いずれも計画を完了済みの実績に変えるものではありません。
取引のポイント
Rocket Labを評価する際は、売上高の伸び、会計上の損失、営業キャッシュフロー、受注残の実現を分けて考えてください。NAS100は幅広い市場の代理指標であり、RKLBへの直接的な投資、代替投資、ヘッジではありません。