

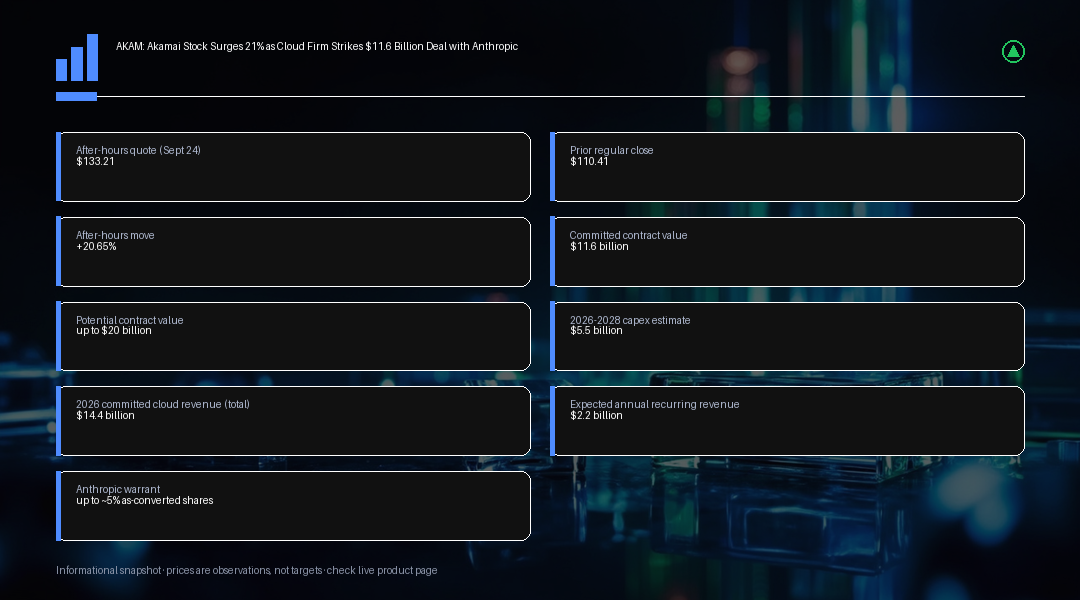
アカマイ株は9月24日の時間外取引で大幅に急伸し、通常取引の終値110.41ドルに対し、133.21ドル前後で取引され、上昇率は約20.65%となりました。これは同社がAnthropicとの間で、クラウドインフラ容量をカバーする7年間・116億ドル規模の契約上のコミットメントを開示したことを受けたものです。この契約は両社の既存の関係を拡大するものであり、アカマイの社史上最大の契約となります。さらにAnthropicが両社合意の条件のもとで追加で90億ドル分の購入権を行使した場合、契約総額は最大200億ドルに達する可能性があります。
この契約により、アカマイは人工知能分野で最も急成長している顧客の一社を支える、格段に大きな役割を担うことになります。Anthropicは、Claudeモデルファミリーに関連して急速に拡大する計算ワークロードを支えるため、アカマイの分散型クラウドインフラとソフトウェアを活用する見込みです。アカマイにとっては、業界最大級のAI関連の顧客を獲得したことで、これまでAIインフラ関連支出を独占してきたアマゾン、マイクロソフト、グーグルといった大手クラウド事業者との差を縮めることになります。
当初の見出しの多くで見落とされていた詳細の一つに、この取り決めの一環としてAnthropicが受け取ったワラント(新株予約権)があります。これは議決権のない転換優先株式であり、転換後ベースでアカマイの普通株式の最大約5%相当に転換され得るもので、当初のコミットメントに連動した権利確定に加え、200億ドルという上限に向けた拡大に連動したさらなる権利確定条項が付されています。このワラントは今回の取引における実質的な経済条件であり、既存株主にとっては潜在的な希薄化要因となる一方で、アカマイがこの関係を確保するためにどれほどの価値を差し出す用意があったかを示すシグナルでもあります。
この契約による収益の計上は、見出しの金額よりもかなり後になる見通しです。アカマイは、この契約が2026年の売上高ガイダンスに影響を与えないとしており、初期収益は2027年下半期に、おおよそ1億5,000万ドルから3億ドルの範囲で計上され始め、その後2028年末までに年間換算ベースで約17億ドルの水準まで積み上がっていくと見込んでいます。経営陣は、この契約構造を容量が立ち上がった後は「テイク・オア・ペイ(take-or-pay)」型になると説明しており、これはAnthropicが稼働開始した合意済みの計算容量に対して支払い義務を負うことを意味します。ただし、この説明の背後にある契約の詳細は独自に検証されたものではなく、現時点では経営陣が示した枠組みとして受け止めるべきです。
今年これまでに締結された他のクラウドインフラ契約と合わせると、アカマイのクラウド関連の契約済み収益総額は現在およそ144億ドルに達しており、同社はこれが完全に稼働した段階で年間経常収益(ARR)約22億ドルを生み出すと見込んでいます。これが経営陣の想定通りに実現すれば、長年にわたり大手クラウド競合の陰に隠れてきたアカマイの事業を、AIネイティブ企業にとってより信頼性の高いインフラパートナーへと変貌させる、成長プロファイル全体における重要な転換点となるでしょう。
この容量を構築するには、相応のコストがかかります。アカマイは、Anthropicとの契約に関連する設備投資額を2026年から2028年にかけておよそ55億ドルと見込んでおり、内訳は2026年第4四半期に主にメモリーなどの重要部材の確保のためおよそ17億ドル、続く2027年中に31億ドル、そして残りの容量が稼働する2028年にさらに7億ドルとなっています。経営陣は、対応する収益がフル稼働に達する前にデータセンター、設備、電力をすべて整備する必要があるため、この構築期間中は利益率が一時的な圧迫を受ける可能性があると指摘しています。
アカマイはまた、規模を示す指標として電力需要にも言及しており、最近締結したAIクラウド関連契約では95から105メガワットの容量が必要になると見積もっています。フル稼働時にはメガワットあたり年間およそ2,200万ドルの収益がベンチマークになると見込んでいます。これらの数値は本分析で確認した一次資料からは独自に検証されておらず、さらなる開示があるまでは、確定した事実ではなく会社側が開示した見積もりとして扱うべきものです。
今回の契約は、主要クラウド事業者すべてに加え、いまや複数の専門インフラ企業までもが、大規模に計算容量を消費し得る少数の最先端AI研究機関との間で長期の計算資源コミットメントを競って獲得しようとしている、より広範なAIインフラ支出競争という文脈の中で捉える必要があります。Anthropicは今年、数十億ドル規模のインフラ契約を結んだAI開発企業の一員に加わったことになりますが、アカマイほどの規模の企業にとっては、その支出のごく一部を獲得するだけでも、はるかに規模の大きいハイパースケーラーにとってとは異なり、変革的な意味を持ちます。膨大な計算資源需要を抱えるAI関連の買い手が比較的少数に限られているというこの希少性の力学こそが、関連収益が実際の決算数値に反映されるより前の段階で、投資家がこうした見出しレベルのコミットメントにこれほど迅速に反応する理由の一端となっています。
同時に、今後数四半期にわたり契約の詳細が明らかになるにつれて、より重みを増す一連の論点も浮かび上がります。一つは顧客集中リスクです。これほど大規模な単一の7年契約は、アカマイの将来の成長の相当部分を、Anthropicという一社の継続的な成功と資金基盤に結びつけるものであり、投資家はアカマイ自身の実行力と並行して、Anthropicの資金調達と収益の軌跡も注視していく必要があります。もう一つは実行リスクです。95から105メガワットの専用容量を複数年にわたって構築するのは、相当規模のオペレーション上の取り組みであり、2026年から2028年にかけての設備投資計画にわずかでも遅れが生じれば、現時点で2027年下半期に開始が見込まれている収益の積み上がりも後ずれする可能性が高いでしょう。
現時点で市場はこの発表を明確なプラス材料として受け止めており、時間外取引一回でアカマイ株をおよそ5分の1押し上げました。この株価の再評価が持続するかどうかは、見出しの116億ドルという数字そのものよりも、アカマイがどれだけ滞りなく構築作業を遂行できるか、ワラントや今後の契約修正が最終的にどこまで詳細に開示されるか、そして2026年のクラウドインフラ契約全体で見込まれる年間経常収益約22億ドルが、経営陣が示した時間軸通りに決算数値へ反映され始めるかどうかに、より左右されることになりそうです。
長年にわたり最大手のハイパースケーラーの陰で事業を展開してきたクラウドインフラ企業にとって、AI業界で最も注目される顧客の一社との、これほどの規模の契約は、実際の財務的な果実がアカマイの決算数値に反映されるまでには四半期単位ではなく年単位の時間を要するとしても、重要な信認の表れと言えます。市場の時間外取引での反応は、アカマイの目先の業績見通しに対する変化以上に、こうした長期的な成長軌道に対する楽観的な見方を映し出したものです。
トレーディングインサイト
アカマイが時間外取引で急伸した理由は、7年間で116億ドル、最大200億ドルへの拡大余地もあるという見出しの数字にありますが、トレーダーはこれを目先の業績を押し上げる直接的な材料として読むべきではありません。アカマイは、この契約が2026年の売上高ガイダンスに影響を与えないとしており、目立った収益貢献は2027年下半期まで見込まれず、本格的な積み上がりは2028年末になってようやく実現する見通しです。見出しのコミットメントとキャッシュフローの発生時期との間にあるこのギャップこそが、時間外取引での株価急伸を、目先の業績が今にも跳ね上がることの裏付けとしてではなく、アカマイの複数年にわたる成長ストーリーの再評価として捉えるべき理由です。Anthropicが受け取ったワラントは、転換後ベースでアカマイ株式の最大約5%相当の価値を持つとされ、契約の詳細がさらに公表されるにつれて、希薄化要因として注視する価値があります。今後の決算発表に向けてAKAMを追うトレーダーは、2028年までの設備投資の実行状況、「テイク・オア・ペイ」構造が説明通りに維持されるか、そしてこの契約がすでに契約済み収益で約144億ドルに達しているアカマイの他の2026年クラウドインフラ関連の受注とどう重なり合っていくかに注目すべきです。