

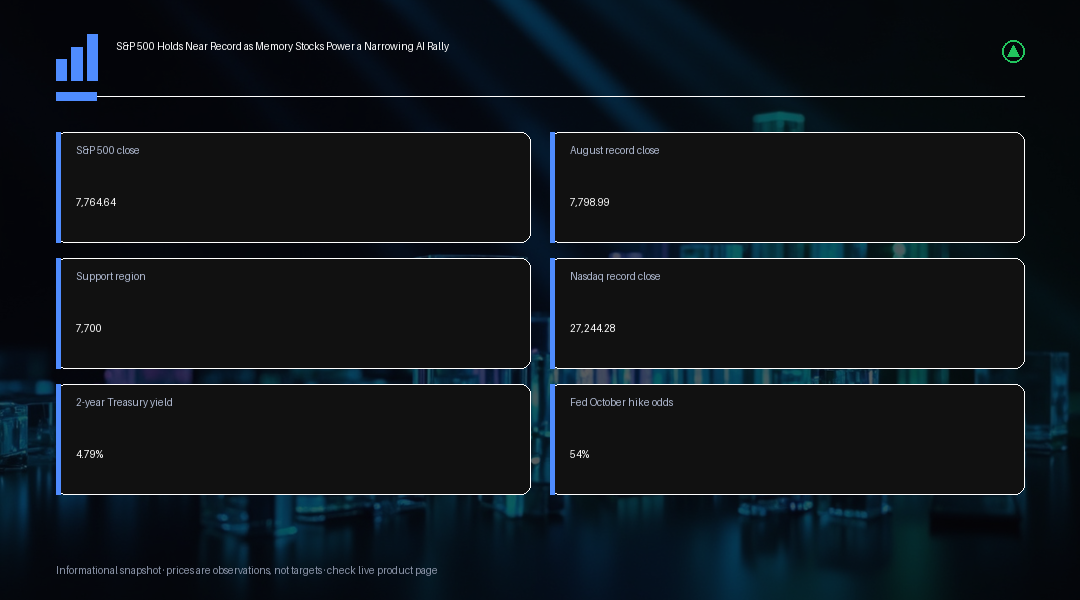
S&P500種指数は7,764.64で取引を終え、この日はほぼ横ばいとなりました。これは8月中旬につけた過去最高値の終値7,798.99を約0.44パーセント下回る水準です。ナスダック総合指数はより力強い展開となり、0.45パーセント上昇して2営業日連続で過去最高値を更新しました。一方、ダウ工業株30種平均は0.36パーセント下落しました。両主要指数の先物は翌セッションを控えて落ち着いた動きとなっており、市場が前日の値動きを反転させるというよりも消化する局面にあることをうかがわせました。
表面上の指数水準とは裏腹に、値動きの内訳はより分かれた展開を示していました。S&P500を構成する11セクターのうち6セクターがこの日下落し、金融セクターは約1.7パーセント下落、JPモルガン・チェースとウェルズ・ファーゴはそれぞれ3パーセント超下落しました。出来高は179億株に達し、20日移動平均の163億株を大きく上回りました。これは、指数全体が横ばいという見出しの裏で、決して穏やかとは言えない資金のローテーションが起きていたことを示しています。指数の直近のテクニカルな試練は、現在の水準のすぐ上にある過去最高値圏であり、7,700ポイント近辺が相場を支える最初の重要なサポート地帯となっています。
最も明確な上昇材料となったのは、メモリおよびストレージ関連銘柄でした。マイクロン・テクノロジーは約5パーセント、サンディスクは7パーセント近く上昇し、これは6営業日連続となる半導体株上昇の一環でした。この動きは、AIインフラの構築拡大がプロセッサーやメモリ容量への需要を今後も押し上げ続けるという投資家の確信の高まりを反映していますが、これはあくまで先行きを見据えた論拠であり、近い将来の決算で確認された結果ではありません。同じAIというテーマは、消費者向けプラットフォーム企業にとっては逆風となりました。チャールズ・シュワブは6パーセント超下落し、エアビーアンドビーは約3パーセント下落、ウーバーとリフトはそれぞれ1パーセント超下落しました。投資家は、現在は既存のプラットフォームを通じて行われている証券取引から旅行予約に至るまでの業務を、AIエージェントが最終的に代替できるのではないかという点を見極めようとしています。
この問いは今週、直接試されることになります。「Meta Connect」はマーク・ザッカーバーグ氏の基調講演が米東部時間午後7時に予定されており、幕を開けます。オプション市場は週末までにメタ株が上下いずれかの方向に約4.5パーセント動くことを織り込んでおり、これは方向性の予測ではなく、オプション市場が示唆する変動幅です。トレーダーが注目しているのは、メタのAIエージェント「Muse」の好調なダウンロード数が、継続利用や有料登録、広告収入へときちんとつながる証拠が得られるかどうかです。それが実現すれば、現在テクノロジー株の一部を下支えしているAI収益化という大きな物語の信頼性を一段と高めることになります。
今回の上昇は米国市場に限られたものではありませんでした。アジア株は6営業日連続の上昇となり、韓国のKOSPI指数は約1.2パーセント、台湾株は約0.9パーセント上昇しました。サムスン電子とSKハイニックスはそれぞれ2パーセント超上昇しました。エネルギー市場は落ち着きを見せ、サウジアラビアが主要パイプラインの操業を再開したことを受け、北海ブレント原油は1バレル=99ドル近辺で取引を終えました。一方、米10年国債利回りは5パーセントを下回る水準にとどまりましたが、2年債利回りは約4.79パーセントまで上昇し、2024年半ば以来の高水準となりました。先物市場は、10月のFRBによる追加利上げの確率を約54パーセントと織り込んでいますが、これは新たな指標が発表されるたびに変動する市場が織り込む推計値であり、確定した政策結果ではありません。
金相場は、短期金利の上昇とドル高が通常の安全資産としての魅力の一部を相殺したことから、1トロイオンス=4,340ドル近辺まで軟化しました。一方、ビットコインは8万6,700ドル近辺を維持し、年初来これまでの上昇局面で上値を抑えてきた8万2,000ドル圏を大きく上回る水準となっています。今週後半に予定されているトランプ大統領と中国の習近平国家主席によるワシントンでの首脳会談が、市場全体にまたがる次の大きなカタリストとなります。貿易、関税、AI政策、サプライチェーン、そしてイラン情勢がいずれも議題に上るとされています。貿易面での緊張緩和状態が長期化すれば株式と工業用金属の双方を下支えする可能性が高い一方、摩擦が再燃すれば、現在の市場の落ち着きが急速に試されることになりかねません。
今回の相場における裾野の縮小という傾向は目新しいものではありませんが、単なるセクターローテーションとして片付けるのではなく、リスクシグナルとして真剣に受け止める価値があります。半導体株の6営業日連続の上昇が、金融株や複数の消費者向けプラットフォーム企業の下落と並存しているということは、指数を最高値へと押し上げる役割を担う銘柄群がますます狭まっていることを意味します。歴史的に見て、こうした裾野の狭いけん引役だけをもって天井のタイミングを示す確かなシグナルとはされてきませんでしたが、個別銘柄のカタリストをめぐるボラティリティを高める傾向はあり、それはまさに今週、「Meta Connect」とトランプ・習会談という2つのイベントが短期間に集中する中で表れている力学そのものです。 リーダーシップの狭まりを自動的な反転シグナルとして扱うトレーダーは、健全なポジションを早すぎるタイミングで手放してしまうことが多く、一方でこの兆候を完全に無視するトレーダーは、特定セクターの勢いの衰えが最終的に市場全体に波及した際に不意を突かれる可能性があります。そのため、値幅の広がりを単独の売買判断材料としてではなく、補助的な指標として活用する方が有用です。
個別銘柄ではなく指数全体に対してエクスポージャーを調整するトレーダーにとっての実務的な示唆は、7,700ポイントのサポート地帯と7,798.99の最高値を、目先のレンジを画する2つの境界として捉えることです。ただし、いずれの方向へのブレイクも、緩やかな地合いの変化というよりは、今週のイベント系のカタリストのいずれかによってもたらされる可能性が高い点には留意が必要です。2年債利回りが上昇する一方で10年債利回りが依然として5パーセントを下回っていることは、現時点ではイールドカーブの短期ゾーンがより多くの価格再形成を担っていることを示唆しており、市場が10月のFRBの決定を既定路線ではなく現実味のあるリスクとして扱っていることと整合的です。 このような環境では、方向性に対する確信よりもポジションサイズの規律の方が重要です。レンジの境界はすでに明確になっており、今週の主な不確実性はカタリストが最終的にどちらの方向に動くかではなく、それがいつ発生するかにあるためです。
トレーディングインサイト
今回の相場環境では、指数の水準そのものよりも参加の広がりを注視することが重要です。テクノロジー株やメモリ関連株主導の狭い上昇がもう一段続くのではなく、より幅広いセクターの強さを伴って過去最高値圏を上抜けるようであれば、そちらの方がテクニカル的な意味合いは大きくなります。7,700ポイント近辺は依然として現在の水準を支える主要なサポート地帯であり、これを下回り、かつ金融株や消費者向けプラットフォーム企業の弱さが再燃するようであれば、AI関連取引における勝ち組と負け組の乖離が相場全体の重しになり始めていることを示唆します。今週は「Meta Connect」の基調講演とトランプ・習会談という2つのイベントリスクが高まっており、いずれも特定セクターや市場全体のリスクセンチメントに大きな振れをもたらす可能性を秘めているため、ポジションサイズは急激でイベント主導型の変動が起こり得ることを織り込んで調整すべきです。