


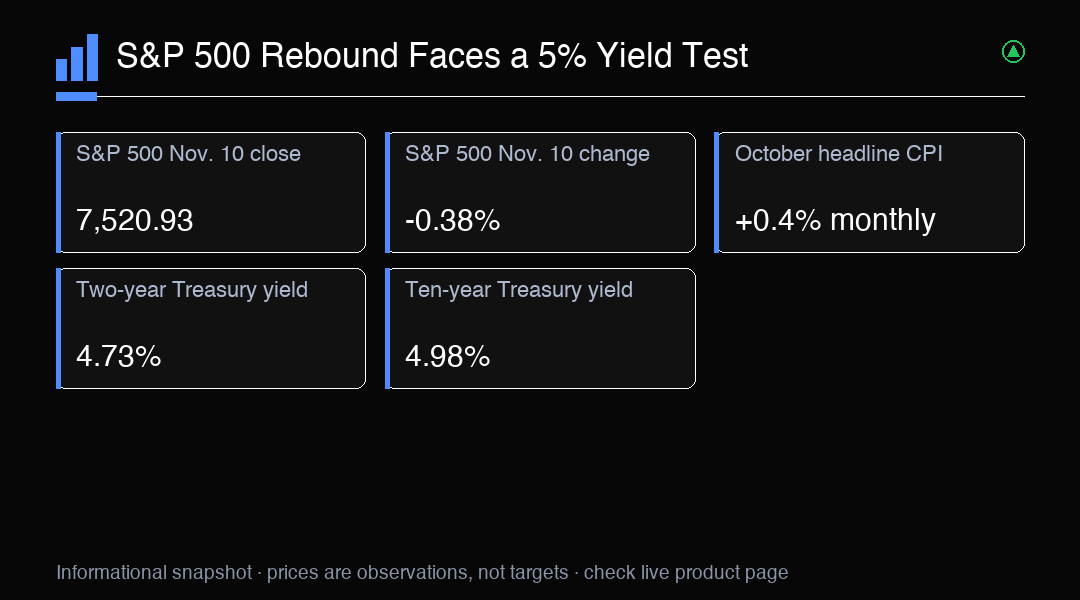
Les contrats à terme sur les actions américaines progressaient tôt mercredi, après une séance au comptant plus faible mardi, mais ce mouvement restait une observation ponctuelle et ne confirmait pas un rebond durable. À ce moment-là, les contrats à terme du S&P 500 gagnaient environ 0,6 %, ceux du Nasdaq 100 avançaient de 1,2 % et ceux du Dow progressaient de 0,3 %. Lors de la séance précédente, le S&P 500 avait clôturé à 7 520,93, en baisse de 0,38 %; le Nasdaq Composite avait reculé de 0,74 % et le Dow de 0,30 %. Ces évolutions différentes montrent que la séance n’a pas été uniforme d’un segment de marché à l’autre. Une indication des contrats à terme peut changer avant l’ouverture, à mesure que les opérateurs réagissent aux nouveaux ordres et informations. Ces pourcentages matinaux doivent donc rester approximatifs. La question centrale est de savoir si les acheteurs pourront prolonger la hausse alors que les données d’inflation et les rendements élevés des bons du Trésor continuent de façonner les conditions de marché.
En octobre, les prix à la consommation ont progressé de 0,4 % par rapport à septembre, tandis que l’IPC sous-jacent, qui exclut l’alimentation et l’énergie, a augmenté de 0,3 %. Cette distinction compte, car l’inflation globale peut être influencée par des composantes volatiles, tandis que l’indicateur sous-jacent offre un autre aperçu des tensions sur les prix. Aucun de ces chiffres, pris isolément, ne détermine l’évolution future de l’inflation ni la prochaine décision de la Réserve fédérale. Avant la publication, le gouverneur Christopher Waller avait déclaré qu’un chiffre sous-jacent d’environ 0,3 % ou plus pourrait justifier d’envisager une hausse de 50 points de base en décembre. Il s’agissait d’une hypothèse conditionnelle pour une éventuelle discussion de politique monétaire, et non d’une décision ni d’un engagement. L’indicateur sous-jacent publié se situait autour du seuil évoqué; les investisseurs doivent donc le mettre en balance avec les autres données et les communications de la banque centrale. Ces chiffres mettent le rebond à l’épreuve : l’appétit pour le risque peut-il résister alors que les marchés envisagent un possible resserrement monétaire ?
Les rendements des bons du Trésor constituent un second élément de cette épreuve. La courbe officielle quotidienne affichait, le 10 novembre, un rendement de 4,73 % pour les bons à deux ans et de 4,98 % pour ceux à dix ans. Le rendement à deux ans est souvent suivi comme indicateur des anticipations à court terme en matière de politique monétaire. Les échéances plus longues reflètent aussi les perspectives de croissance et d’inflation, ainsi que la rémunération exigée par les investisseurs pour détenir une dette à plus longue échéance. Ce sont des repères de marché utiles, mais ils n’expliquent pas à eux seuls les variations des actions. Un rendement proche de 5 % peut augmenter le taux d’actualisation appliqué aux bénéfices futurs attendus, réduisant ainsi la valeur actuelle des flux de trésorerie éloignés. Il peut également offrir aux investisseurs une autre source de revenu. L’effet sur chaque entreprise dépend de son profil bénéficiaire, de ses besoins de financement et de sa valorisation; un seuil de rendement isolé ne se traduit donc pas mécaniquement par une réaction précise de l’indice.
La sensibilité aux rendements peut varier considérablement au sein du S&P 500. Les entreprises dont la valorisation dépend fortement de bénéfices attendus dans plusieurs années peuvent être plus exposées aux variations des taux d’actualisation que celles qui génèrent des flux de trésorerie à plus court terme. Des coûts d’emprunt plus élevés peuvent aussi influencer les projets de financement, la demande des clients et le coût du refinancement de la dette, mais l’ampleur et le calendrier de ces effets varient selon les entreprises. Dans le même temps, des perspectives bénéficiaires résilientes ou des signes de demande durable peuvent soutenir les cours même lorsque les rendements sont élevés. Il s’agit donc de forces concurrentes, et non d’une règle simple selon laquelle toute hausse des rendements ferait baisser toutes les actions. L’indice évolue selon la manière dont les investisseurs mettent en balance les bénéfices attendus et le taux utilisé pour les valoriser. Un rebond peut ainsi sembler généralisé à l’échelle de l’indice tout en restant fragile si les gains reposent sur un groupe restreint de valeurs technologiques sensibles aux taux.
Le contexte lié à la technologie exige également de bien distinguer les instruments. CoreWeave a annoncé un chiffre d’affaires trimestriel de 3,66 milliards de dollars, en hausse de 168 % sur un an, ainsi qu’un carnet de commandes d’environ 133 milliards de dollars. Les résultats évoquaient aussi des avances et dépôts de clients attendus au cours des trois prochains mois. Ces données sont propres à l’entreprise et ces échéances sont prospectives; elles ne mesurent pas directement les bénéfices du S&P 500 et ne prouvent pas que toutes les entreprises liées à l’intelligence artificielle connaissent une demande comparable. NAS100 est un indice général offrant une exposition aux marchés à forte composante technologique; il ne donne pas une exposition directe à CoreWeave et ne couvre pas ses risques propres. Toute analyse des résultats de l’entreprise doit distinguer le chiffre d’affaires et le carnet de commandes publiés des encaissements, des livraisons futures et de la rentabilité à terme.
La même distinction s’applique à Anthropic. L’évocation d’une valorisation diluée et de conditions préliminaires d’offre décrit un cadre de valorisation d’entreprise privée et des modalités provisoires, pas un cours confirmé sur le marché public ni les caractéristiques garanties de l’opération. NAS100 peut servir d’indicateur général du sentiment envers la technologie, mais ne donne pas d’exposition directe à Anthropic et ne couvre pas les risques propres à l’entreprise. Pour ces deux sociétés, les attentes changeantes concernant les investissements dans l’intelligence artificielle, la demande en infrastructures et le financement peuvent influencer le sentiment général. Ce canal de sentiment ne fait pas d’une variation d’indice un indicateur direct de l’une ou l’autre entreprise. Pour analyser le récit de marché, il convient de distinguer les informations communiquées par les entreprises, les données préliminaires de l’opération et les cours des grands indices.
La séance de mercredi invite aussi à tenir compte des horaires de marché. Les actions américaines sont négociées pendant leurs horaires habituels à l’occasion de Veterans Day, tandis que le marché au comptant des bons du Trésor est fermé. Les cours des actions peuvent donc évoluer pendant la séance régulière sans que les échanges au comptant sur les bons du Trésor fournissent le contexte simultané qui permet habituellement d’interpréter les variations de rendement. La courbe officielle du 10 novembre reste un repère daté, et non un rendement en temps réel mercredi. Les contrats à terme et d’autres instruments de taux peuvent encore apporter des indications, mais la fermeture du marché au comptant modifie l’ensemble des signaux observables. Toute comparaison entre le mouvement des actions mercredi et la courbe officielle de mardi doit conserver cette différence de date. Une relation entre classes d’actifs observée pendant une séance peut être plus difficile à évaluer lorsqu’un grand marché est fermé; une apparente confirmation ou divergence peut autant tenir au calendrier qu’à une évolution des anticipations sous-jacentes.
L’indice des prix à la production de vendredi est la prochaine publication majeure sur l’inflation américaine dans ce contexte. Il pourra apporter des informations sur les tensions sur les prix plus tôt dans la chaîne de production, mais il ne faut pas présumer qu’il confirmera ou inversera les données sur les prix à la consommation. L’attention du marché peut aussi se déplacer entre l’indice global et ses composantes sous-jacentes, comme pour l’IPC. D’ici à la publication, les cours peuvent rester sensibles à l’évolution des anticipations, au positionnement et aux nouvelles informations. Les actions mondiales, le dollar, l’or et les cryptomonnaies ont été volatils autour de la publication sur l’inflation, signe que les marchés s’ajustaient dans plusieurs classes d’actifs sans direction unique établie. La volatilité ne prouve ni une cause commune ni la persistance d’une direction. Il convient de distinguer les mouvements observés des explications encore incertaines.
L’analyse par scénarios peut aider à examiner la réaction du S&P 500 sans considérer une issue comme certaine. Si les acheteurs maintiennent la hausse matinale des contrats à terme pendant la séance régulière, l’attention pourrait se porter sur l’élargissement de la participation au-delà d’un petit groupe de grandes valeurs technologiques et sur la capacité de l’indice à évoluer malgré le niveau des rendements. Si la hausse s’efface, cela montrerait seulement que l’indication matinale ne s’est pas maintenue; cela ne prouverait pas, à lui seul, que les rendements ont provoqué le retournement. Une séance contrastée reste aussi possible, avec des gains dans certains segments compensés par des baisses ailleurs. Les données d’inflation et les commentaires conditionnels de Waller pourraient maintenir les anticipations de politique monétaire au centre de l’attention, tandis que les prix à la production de vendredi fourniront un autre élément d’analyse. Ce sont des scénarios pour interpréter le comportement du marché, et non des prévisions ni des instructions de négociation. Aucun mouvement d’indice isolé ne peut résoudre à lui seul ces signaux contradictoires.
Pour analyser la séance avec rigueur, distinguez l’heure d’une observation, l’instrument observé et le marché ouvert. Les pourcentages des contrats à terme en début de journée correspondent à une observation matinale; la clôture du 10 novembre et la courbe officielle des bons du Trésor décrivent des observations achevées de la séance précédente; mercredi, les actions au comptant sont négociées pendant les horaires habituels alors que le marché au comptant des bons du Trésor est fermé. Cette distinction réduit le risque de traiter des mesures différentes comme si elles étaient simultanées. L’évaluation du risque peut aussi tenir compte de la volatilité, de la taille des positions, du calendrier des événements et de la possibilité que les cours évoluent avant qu’une thèse puisse être réévaluée. Les chiffres présentés ne permettent pas de déduire un niveau précis de support, de résistance ou d’objectif. Les niveaux fournis sont des repères pour ce contexte, pas une cartographie complète des évolutions futures. Le rebond demeure une question de marché en cours, influencée par l’inflation, les rendements, les anticipations de bénéfices et le calendrier.
La hausse matinale du S&P 500 est donc soumise à une double épreuve : les acheteurs pourront-ils prolonger le mouvement après le recul de mardi, et les valorisations des actions pourront-elles rester soutenues alors que le dernier rendement officiel des bons du Trésor avoisine 5 % ? L’IPC d’octobre apporte de nouvelles informations, mais la déclaration de Waller reste conditionnelle et la publication des prix à la production de vendredi est encore à venir. Les annonces propres aux entreprises d’intelligence artificielle peuvent influencer le sentiment, mais les grands indices ne reproduisent pas l’exposition à une entreprise particulière. Les horaires de Veterans Day ajoutent une difficulté de calendrier, puisque les bons du Trésor au comptant sont fermés alors que les actions américaines restent ouvertes. Une lecture rigoureuse de la séance conserve les réserves liées aux chiffres approximatifs et datés, distingue les résultats publiés des éléments prospectifs et admet plusieurs explications possibles aux mouvements du marché. Les faits disponibles encadrent le débat sans en déterminer l’issue.
Point de marché
Considérez les gains matinaux des contrats à terme comme une indication ponctuelle. Comparez l’évolution des actions pendant la séance régulière à la courbe datée des bons du Trésor du 10 novembre, et distinguez le sentiment général des indices des annonces propres aux entreprises d’intelligence artificielle. Le marché au comptant des bons du Trésor est fermé pour Veterans Day, tandis que la publication des prix à la production de vendredi reste à venir.