

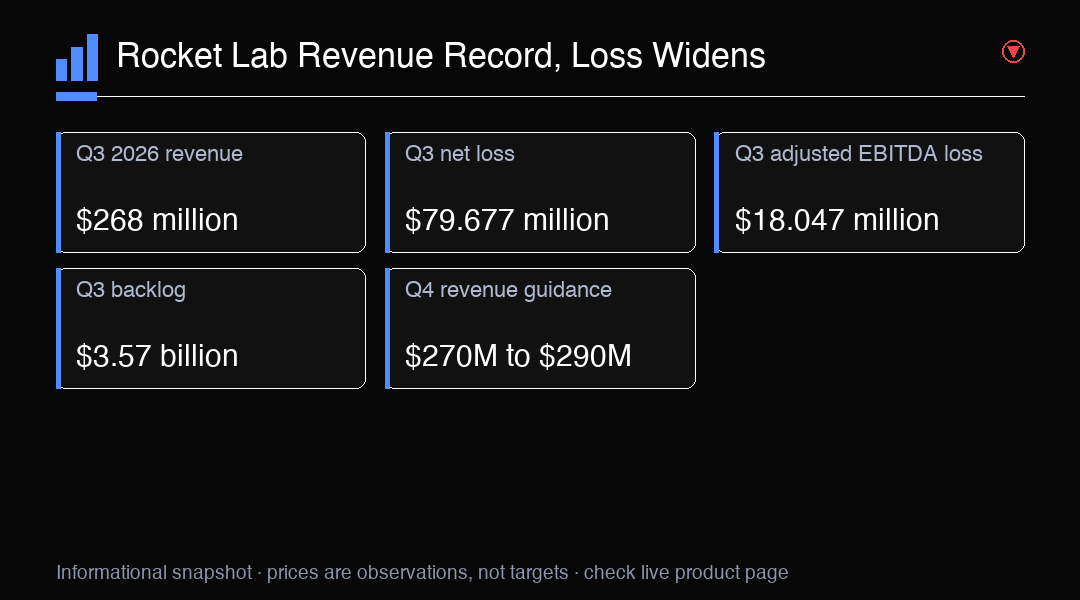
Les résultats du troisième trimestre de Rocket Lab mettent en lumière deux aspects distincts de sa croissance. Le chiffre d’affaires a atteint un record de $268 millions, en hausse de 73 % sur un an, tandis que la perte nette selon les normes GAAP s’est creusée, passant de $18.257 millions à $79.677 millions. L’entreprise a également déclaré une perte d’EBITDA ajusté de $18.047 millions. Ensemble, ces chiffres illustrent une expansion rapide parallèlement à des pertes comptables et opérationnelles importantes. À eux seuls, ils ne permettent pas d’établir à quelle vitesse l’entreprise peut transformer la demande en rentabilité durable. Le chiffre d’affaires mesure les ventes comptabilisées au cours du trimestre, tandis que les pertes reflètent différents aspects des coûts et dépenses liés à l’activité. Les examiner ensemble donne une vision plus complète de la période que de s’appuyer uniquement sur le taux de croissance. Cela permet aussi de distinguer l’échelle actuelle de l’économie nécessaire pour la maintenir.
L’évolution du cours de l’action doit également être lue en distinguant plusieurs périodes. Les actions Rocket Lab ont gagné 10,9 % pendant la séance régulière de lundi, puis perdu environ 5 % lors des échanges après clôture à la suite des résultats. Le premier mouvement reflète les échanges pendant la séance régulière ; le suivant est intervenu après la publication des résultats. Les fusionner en une seule direction quotidienne masquerait cette séquence. Le recul après clôture indique une réaction initiale négative, mais ne permet pas de savoir ce que les investisseurs concluront après une analyse plus approfondie ni comment se déroulera la prochaine séance régulière. Les cours de la séance régulière et ceux observés après clôture sont des observations distinctes, prises à des moments différents. Cette séquence donne un contexte à la publication, mais n’explique pas le raisonnement de chaque intervenant et ne préjuge pas de l’évaluation ultérieure des résultats par le marché.
La croissance du chiffre d’affaires mesure clairement l’échelle de l’activité, mais sa durabilité dépend de davantage que le pourcentage mis en avant. Une hausse de 73 % sur un an compare le trimestre à la même période de l’année précédente. Elle ne montre pas si ce rythme va se poursuivre, si chaque secteur d’activité y contribue de façon égale ni quelle part du chiffre d’affaires se transforme en marge brute et en trésorerie. Ces questions comptent pour une entreprise qui investit dans les services de lancement, les systèmes spatiaux et le développement de nouveaux véhicules. Le résultat publié témoigne d’une forte croissance ; l’étape suivante consiste à suivre sa composition et les coûts associés dans le temps. Une comparaison isolée indique l’évolution entre deux périodes, tandis qu’une succession de publications peut montrer si l’expansion est généralisée, durable ou influencée par le calendrier de certaines activités. Le chiffre seul ne répond pas à ces questions. Il est donc préférable d’examiner la croissance du chiffre d’affaires avec les mesures de rentabilité et de trésorerie.
La hausse de la perte nette GAAP mérite d’être examinée parallèlement à cette croissance. La perte nette est passée de $18.257 millions à $79.677 millions, une évolution marquée par rapport au trimestre de l’année précédente. Les résultats GAAP comprennent des éléments comptables qui peuvent différer des mesures utilisées pour évaluer les performances opérationnelles ; les investisseurs peuvent donc comparer la perte publiée aux mesures ajustées. Cette comparaison ne rend pas le résultat GAAP moins pertinent. Elle aide à distinguer les éléments récurrents des éléments sans effet de trésorerie ou autrement ajustés, et à déterminer si la base de coûts évolue au même rythme que le chiffre d’affaires. La perte nette publiée demeure une mesure importante du trimestre selon les règles comptables. Un chiffre ajusté offre un autre point de vue, mais dépend des éléments exclus et ne remplace pas le résultat publié. Il faut comprendre chaque mesure selon ses propres critères avant de tirer des conclusions sur l’évolution de l’économie de l’entreprise.
La perte d’EBITDA ajusté s’est élevée à $18.047 millions, tandis que le flux de trésorerie opérationnel GAAP était positif, à $7.2 millions. Ces mesures répondent à des questions différentes. L’EBITDA ajusté présente une vision des résultats définie par l’entreprise avant certains éléments, les intérêts, les impôts, les dépréciations et les amortissements. Le flux de trésorerie opérationnel comptabilise les liquidités générées ou consommées par les activités principales selon les règles comptables. Un flux de trésorerie opérationnel positif au cours du trimestre constitue un élément encourageant concernant les mouvements de trésorerie, mais un seul trimestre ne prouve pas que cette génération se poursuivra. Une lecture prudente tient compte de ce chiffre positif sans le substituer à la perte nette. La perte d’EBITDA ajusté ne doit pas non plus être interprétée comme une mesure directe des liquidités encaissées ou dépensées pendant la période. Ces indicateurs décrivent différents aspects de la situation financière ; leur évolution au fil des prochains résultats apportera des éléments supplémentaires sur la régularité et les performances opérationnelles.
Le carnet de commandes a atteint $3.57 milliards, en hausse séquentielle de 52 %, et l’entreprise a indiqué qu’il comprenait 117 lancements. Ces chiffres décrivent des travaux contractuels ou planifiés à un instant donné. Ils peuvent donner aux investisseurs une idée de l’activité future potentielle, mais un carnet de commandes ne correspond ni à du chiffre d’affaires déjà réalisé, ni à des liquidités déjà reçues, ni à des lancements achevés. Le calendrier, les exigences des clients, la capacité de production et l’exécution peuvent influer sur le moment et la manière dont ces travaux deviennent des revenus. La hausse séquentielle est notable, mais la conversion en travaux livrés reste l’indicateur pratique à suivre. Le carnet représente donc le volume de travaux inclus dans le total publié à ce moment-là, et non une promesse que chaque élément sera achevé à une date précise. Le nombre de lancements apporte une mesure de l’activité prévue, mais reste distinct du nombre de lancements effectivement réalisés. Les évolutions du carnet et des travaux achevés pourront être comparées à mesure que de nouveaux résultats seront disponibles.
Neutron ajoute une question de développement et d’exécution à plus long terme au carnet de commandes. Rocket Lab a indiqué que les contrats de lancement de Neutron dépassaient $515 millions et que le carnet atteignait 16 missions avant le vol inaugural du véhicule. Le premier lancement reste prévu au plus tôt en 2027 ; ce calendrier est donc prospectif et ne correspond pas à une étape déjà franchie. Le nombre de missions et la valeur des contrats témoignent d’un intérêt commercial, mais ne garantissent ni la préparation technique, ni le calendrier, ni la livraison finale. Les investisseurs peuvent suivre les progrès par rapport aux étapes communiquées tout en distinguant clairement les missions sous contrat des lancements effectués. Le calendrier annoncé place aussi Neutron à un horizon plus lointain que les résultats financiers du troisième trimestre. Les travaux contractuels peuvent éclairer l’activité future potentielle, tandis que le développement et les étapes de lancement fournissent des indications distinctes sur l’avancement. Ni le montant des contrats ni le nombre de missions ne démontrent que le véhicule a déjà volé ou que le calendrier prévu est assuré.
Les prévisions pour le quatrième trimestre tablent sur un chiffre d’affaires de $270 millions à $290 millions et une perte d’EBITDA ajusté de $14 millions à $20 millions. Ces prévisions indiquent la fourchette communiquée par la direction pour le trimestre à venir, et non un résultat garanti. En valeur nominale, la fourchette de chiffre d’affaires est supérieure au résultat du troisième trimestre, mais cette seule comparaison entre trimestres ne tient pas compte du calendrier, de la composition de l’activité ou d’autres facteurs opérationnels. La fourchette de perte d’EBITDA ajusté indique également que les pertes devraient se poursuivre selon cette mesure. Les résultats futurs peuvent se situer à l’intérieur ou à l’extérieur des prévisions selon l’évolution de l’exécution et des conditions. Cette fourchette est utile parce qu’elle présente les attentes de l’entreprise pour le chiffre d’affaires et l’EBITDA ajusté, mais elle ne constitue pas un résultat confirmé. La perte prévue doit être lue selon la même méthode que l’EBITDA ajusté publié, en tenant compte des éléments exclus par cette mesure. Les résultats publiés indiqueront comment le trimestre se compare aux fourchettes annoncées.
Cette combinaison de ventes record, d’une perte nette accrue, d’un flux de trésorerie opérationnel positif et d’un carnet en expansion soulève plusieurs questions utiles pour les prochaines publications. La croissance du chiffre d’affaires se poursuivra-t-elle au fil des trimestres ? La génération de trésorerie se répétera-t-elle ? Comment la perte nette évoluera-t-elle avec la croissance de l’entreprise ? Quelle part du carnet se traduira par des lancements réalisés et des revenus comptabilisés, et comment Neutron progressera-t-il vers le calendrier annoncé ? Ces questions n’imposent aucune prévision concernant le prochain mouvement de l’action. Elles fournissent un cadre pour distinguer les performances opérationnelles publiées des attentes liées à l’exécution future. Les examiner ensemble évite de considérer la croissance des ventes comme une preuve d’amélioration de la rentabilité, ou le carnet comme une preuve que les travaux sont achevés. Chaque mesure peut évoluer différemment, et les prochains résultats permettront de déterminer si les changements dans un domaine s’accompagnent d’évolutions dans les autres. Ce cadre maintient l’attention sur les performances et les progrès communiqués, plutôt que de présumer d’un résultat à partir d’un seul chiffre.
Pour situer ces résultats dans le contexte des marchés, Rocket Lab est une entreprise aérospatiale individuelle, tandis que le NAS100 constitue une exposition générale à un indice. Le NAS100 ne donne pas d’exposition directe à RKLB, et son évolution peut refléter celle de nombreuses entreprises et des facteurs de marché généraux différents de ceux qui influencent Rocket Lab. Les investisseurs qui examinent l’indice général peuvent s’en servir comme contexte de marché, mais ne doivent pas l’interpréter comme une expression directe des résultats propres à Rocket Lab, de son carnet de commandes ou de son programme de lancement. L’indice et l’entreprise représentent donc des types d’informations de marché différents. Les résultats de l’entreprise décrivent les indicateurs publiés par Rocket Lab, tandis que l’indice reflète un ensemble plus large de valeurs. Il importe de garder ces périmètres distincts lorsqu’on examine le lien entre la publication des résultats et les conditions générales du marché. Un contexte de marché partagé ne fait pas de l’indice une mesure directe du chiffre d’affaires, des pertes, des flux de trésorerie ou des futures activités de lancement de l’entreprise.
Le trimestre de Rocket Lab associe donc une forte croissance publiée à des pertes persistantes et à d’importantes exigences d’exécution. Le chiffre d’affaires et le carnet de commandes indiquent l’échelle et la demande ; le flux de trésorerie offre un instantané trimestriel distinct ; les prévisions et les objectifs de Neutron décrivent des projets qui restent soumis à leur réalisation. Distinguer ces mesures aide à ne pas prendre un seul chiffre mis en avant pour un tableau complet de l’entreprise. Les prochains résultats permettront de déterminer si la croissance s’accompagne d’une amélioration de la rentabilité et si les travaux planifiés débouchent sur une activité réalisée. D’ici là, ces chiffres témoignent d’un élan et de risques d’exécution persistants, sans garantir d’évolution pour l’action ou les marchés dans leur ensemble. Ils apportent plusieurs éléments distincts plutôt qu’une conclusion unique : le chiffre d’affaires record décrit les ventes du trimestre, les pertes reflètent la poursuite de résultats négatifs selon ces mesures, le flux de trésorerie opérationnel correspond à un résultat de trésorerie distinct et le carnet de commandes recense des travaux futurs potentiels. Les prévisions et le calendrier de Neutron apportent un contexte prospectif, mais ne transforment pas ces projets en résultats déjà obtenus.
Point de marché
Pour évaluer Rocket Lab, distinguez la croissance du chiffre d’affaires, les pertes comptables, le flux de trésorerie opérationnel et la conversion du carnet de commandes. Le NAS100 est une exposition générale au marché et ne donne pas d’exposition directe à RKLB.