

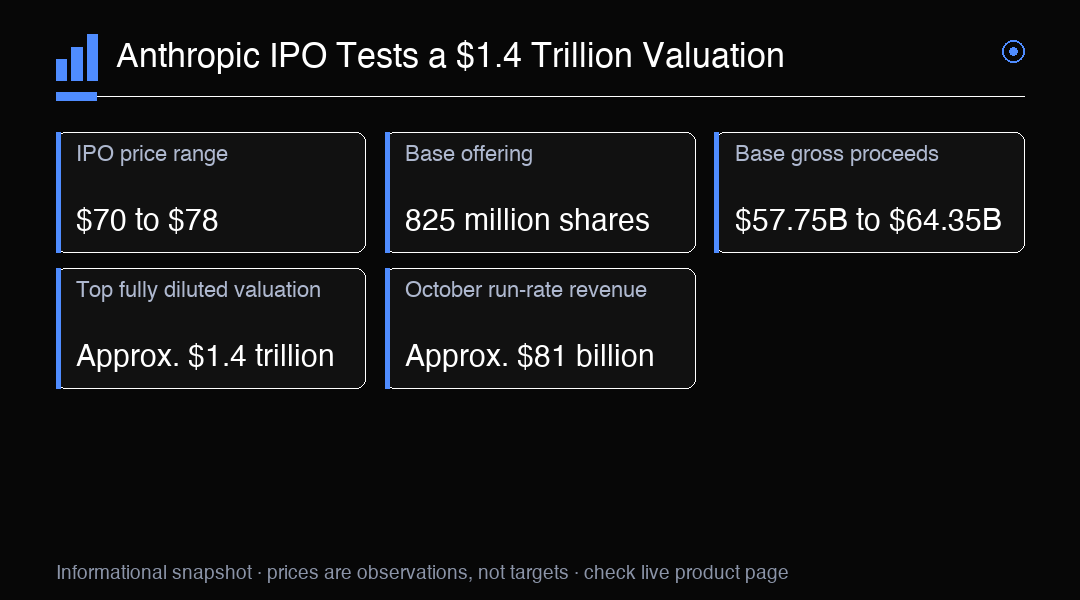
Le prospectus préliminaire modifié d’Anthropic, déposé le 10 novembre 2026, présente une offre qui mettrait à l’épreuve l’intérêt des investisseurs pour l’une des plus importantes introductions en Bourse technologiques de mémoire récente. La société estime la fourchette de prix entre 70 et 78 dollars par action de catégorie A et prévoit d’offrir au total 825 millions d’actions. Ces conditions sont préliminaires : elles ne constituent ni un prix définitif ni la garantie que la négociation commencera à une date donnée. Le prospectus doit encore être finalisé, et l’entrée en vigueur ainsi que la fixation du prix définitif restent des conditions de l’offre. Cette distinction est importante : les valorisations calculées à partir de la fourchette actuelle décrivent une opération possible, tandis que la valeur attribuée en définitive sur les marchés publics pourrait être différente.
L’offre de base de 825 millions d’actions comprend 801 351 354 actions cédées par Anthropic et 23 648 646 par des actionnaires vendeurs. Selon la fourchette de prix indiquée, le produit brut de l’offre de base s’élèverait à environ 57,75 à 64,35 milliards de dollars avant frais. À 78 dollars par action, les actions nouvelles de la société représenteraient environ 62,5 milliards de dollars avant frais. Les actions vendues par les actionnaires contribuent au volume total de l’offre, mais leur produit ne revient pas à Anthropic. Les banques garantes pourraient également acheter jusqu’à 123,75 millions d’actions supplémentaires. Cette option pourrait augmenter le nombre d’actions vendues si elle était exercée, mais elle ne fait pas partie de l’offre de base de 825 millions d’actions et sa réalisation ne doit pas être considérée comme certaine.
Le haut de la fourchette proposée implique une valorisation diluée d’environ 1 400 milliards de dollars. Les calculs sur une base diluée incluent des actions et d’autres instruments liés aux actions selon les hypothèses retenues; ils ne correspondent pas à une simple multiplication du prix d’offre par le nombre d’actions en circulation. Sur la base des actions en circulation, la valorisation est plus proche de 1 000 milliards de dollars. Ces chiffres reposent sur des bases de décompte différentes; les comparer sans préciser cette base peut donner l’impression que l’offre est incohérente. Le chiffre dilué est plus large et tient compte d’une dilution potentielle. Aucun des deux calculs ne constitue une capitalisation boursière définitive : le prix d’offre reste préliminaire et la valeur attribuée par les investisseurs après la cotation dépendra des conditions définitives et des négociations ultérieures.
La croissance du chiffre d’affaires fournit un repère important pour évaluer cette valorisation. Anthropic a fait état d’un chiffre d’affaires annualisé d’environ 81 milliards de dollars au 31 octobre, soit 10 milliards de plus qu’au 30 septembre. Un rythme annualisé extrapole une période récente sur une année, plutôt que de représenter des revenus déjà générés sur une année complète. Il peut indiquer le rythme récent de l’activité, mais ne prouve pas que celui-ci se maintiendra. Les investisseurs qui le comparent à la valorisation proposée devraient garder à l’esprit cette base temporelle et le distinguer du chiffre d’affaires déclaré pour une période donnée. Le montant de 81 milliards de dollars apporte donc un contexte utile à l’offre, mais ne doit pas être substitué à un chiffre d’affaires audité ou réalisé sur une année complète dans les comparaisons de valorisation.
La société a également publié un chiffre d’affaires de 33,242 milliards de dollars pour les neuf premiers mois de 2026 et une perte nette de 104,039 milliards de dollars sur la même période. Cette perte a été fortement influencée par les variations de juste valeur d’instruments convertibles. Ce détail compte pour interpréter le résultat global : une perte nette comprenant d’importantes variations de valorisation peut différer considérablement de la performance opérationnelle, et les informations communiquées ne permettent pas d’affirmer que la perte se reproduira à la même échelle. Elle reste néanmoins une composante des résultats publiés. Une lecture équilibrée tient compte des revenus générés pendant ces neuf mois, de l’effet comptable identifié sur la perte et des limites de toute extrapolation au-delà de la période concernée.
L’écart entre le chiffre d’affaires réalisé sur une période et le rythme annualisé montre pourquoi les investisseurs doivent comprendre ce que mesure chaque indicateur avant de l’utiliser. Le chiffre d’affaires sur neuf mois est un montant publié pour une période définie. Le rythme annualisé extrapole une période récente et se rapporte à une date précise. Ces mesures ne couvrent pas des durées identiques et ne peuvent être comparées comme si elles étaient équivalentes; le rythme annualisé n’efface pas non plus la perte nette publiée. Ensemble, elles montrent une entreprise disposant d’une importante base de revenus récents et affichant une perte publiée notable, dont la composition a été fortement influencée par les variations de juste valeur. Les documents préliminaires de l’offre présentent ces chiffres dans le contexte d’une éventuelle cotation, sans déterminer la façon dont les investisseurs évalueront la croissance, la rentabilité, la dilution ou la valorisation.
Anthropic a demandé l’admission de ses actions de catégorie A au Nasdaq Global Select Market sous le symbole ANT. Une demande et un symbole envisagé indiquent le marché et le symbole visés, mais ne confirment pas à eux seuls que la cotation sera effective ni que les actions commenceront à être négociées à une date précise. En particulier, une première cotation le 19 novembre ne doit pas être considérée comme garantie. Le prospectus reste préliminaire, et la fixation du prix définitif ainsi que l’entrée en vigueur demeurent conditionnelles. Des changements du prix d’offre, du nombre d’actions, du calendrier ou d’autres conditions peuvent modifier les calculs fondés sur la fourchette actuelle. Les investisseurs qui suivent l’opération devraient conserver le caractère préliminaire du dépôt à côté de chaque estimation et éviter de traiter un calendrier indicatif comme un événement accompli.
L’offre de titres constitue un autre aspect de la valorisation. Les 801 351 354 actions nouvelles prévues par la société généreraient un produit pour Anthropic avant frais, tandis que les 23 648 646 actions des actionnaires vendeurs leur rapporteraient le produit correspondant. L’option des banques garantes portant sur un maximum de 123,75 millions d’actions supplémentaires représenterait une autre source possible de titres. Si elle était exercée, le nombre d’actions vendues dépasserait le volume de base; la décision de l’exercer, et dans quelle mesure, demeure incertaine. Ces distinctions comptent pour interpréter le produit de l’offre et les valorisations par action. Le produit brut ne correspond pas au produit net après frais, et l’offre de base n’inclut pas l’intégralité de l’option potentielle des banques garantes.
Une valorisation préliminaire élevée doit aussi être examinée à la lumière des questions qu’elle laisse ouvertes. Les chiffres indiqués ne garantissent ni les revenus futurs, ni les marges, ni la valeur de marché. Le rythme annualisé du chiffre d’affaires ne promet pas de résultats futurs, et la perte sur neuf mois ne peut être comprise sans tenir compte des effets publiés de juste valeur. La valorisation diluée repose sur une base d’actions plus large que celle des actions en circulation, tandis que le prix définitif de l’offre et les conditions de cotation ne sont pas encore établis. Ces éléments appellent plusieurs analyses distinctes plutôt qu’un verdict unique : quelle période de revenus est prise en compte, quel nombre d’actions sous-tend la valorisation, quelle part de l’offre correspond à des actions nouvelles et quels indicateurs sont publiés ou annualisés. Ces distinctions rendent les comparaisons plus utiles et moins dépendantes d’un chiffre accrocheur.
Pour situer l’opération dans le marché, NAS100 peut servir d’indicateur général de l’exposition à l’intelligence artificielle et à la technologie, mais ne donne pas une exposition directe à Anthropic et ne couvre pas les risques liés à la détention d’ANT. Les composantes et les pondérations de l’indice diffèrent de l’entreprise, et son évolution ne permet pas de déterminer comment une nouvelle action cotée sera négociée. La relation entre un indice technologique général et une introduction en Bourse particulière peut changer avec les conditions de marché. Cette distinction est particulièrement importante tant que l’opération n’a pas atteint la fixation définitive du prix ou son entrée en vigueur. NAS100 permet d’observer les conditions générales du marché technologique; il ne remplace pas les informations propres à l’entreprise et ne mesure pas directement la demande pour les actions Anthropic.
L’interprétation la plus claire de l’opération proposée commence par ses conditions et leurs limites. Anthropic a déposé une demande portant sur une offre de base de 825 millions d’actions à un prix estimé de 70 à 78 dollars, avec un achat supplémentaire éventuel par les banques garantes pouvant atteindre 123,75 millions d’actions. Le haut de la fourchette implique environ 1 400 milliards de dollars sur une base diluée, tandis qu’un calcul fondé sur les actions en circulation se rapproche de 1 000 milliards de dollars. Au 31 octobre, la société faisait état d’un rythme annualisé de chiffre d’affaires d’environ 81 milliards de dollars, ainsi que d’un chiffre d’affaires de 33,242 milliards de dollars et d’une perte nette de 104,039 milliards de dollars sur neuf mois, fortement influencée par les variations de juste valeur d’instruments convertibles. Le prix définitif, l’entrée en vigueur et le début des négociations restent incertains. Ces réserves doivent accompagner chaque estimation de valorisation et référence au calendrier.
Point de marché
Comparez la valorisation diluée préliminaire à la base de calcul des actions, à la composition de l’offre et à la période couverte par chaque chiffre d’affaires. NAS100 donne un contexte général sur les secteurs de l’intelligence artificielle et de la technologie, sans exposition directe à ANT ni couverture des risques propres à l’entreprise.