

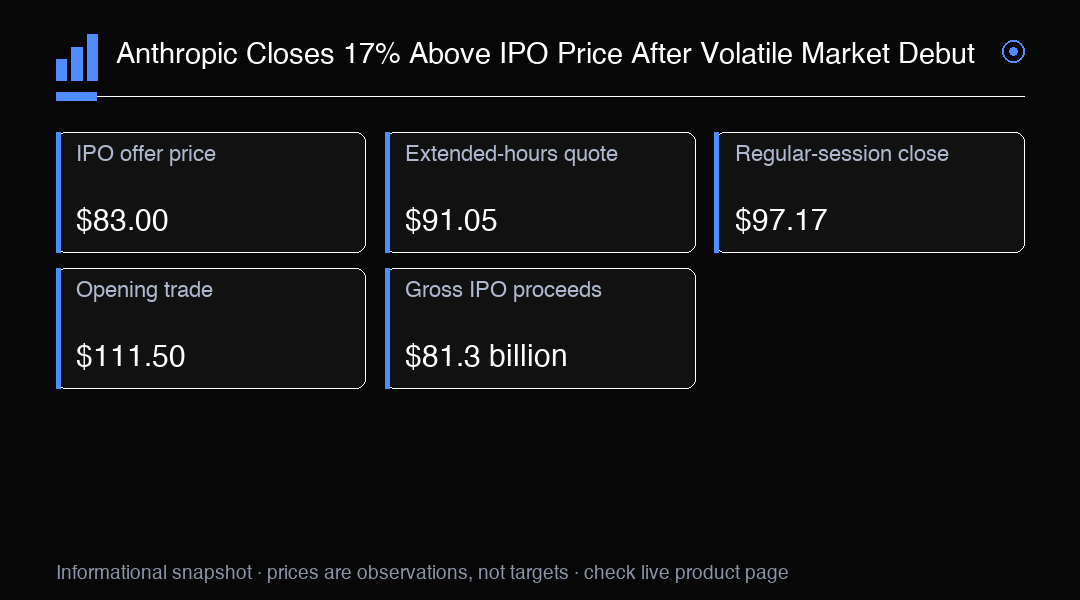
Les débuts d’Anthropic au Nasdaq ont envoyé deux signaux très différents sur la demande. Le titre a commencé à s’échanger le 19 novembre à 111,50 $, soit 34 % au-dessus du prix d’offre de 83 $ fixé la veille, avant de clôturer la séance régulière à 97,17 $. ANT a ainsi terminé 17,07 % au-dessus de son prix d’introduction en bourse et 12,85 % sous son premier cours. La hausse s’apprécie par rapport au prix attribué lors de l’offre ; le recul décrit le parcours des acheteurs entrés après le début des échanges publics. Ces deux lectures comptent, car la séance a été marquée par une forte prime à l’ouverture, suivie d’un repli notable. Le gain entre l’offre et la clôture renseigne donc peu sur les conditions d’entrée après l’enchère d’ouverture.
Le premier échange a eu lieu peu avant midi, heure de l’Est, après la fixation du prix de l’offre à 83 $ le 18 novembre. Cet écart a immédiatement fait du premier cours un test du prix que les acheteurs étaient prêts à payer une fois les actions disponibles au Nasdaq. Une forte demande initiale a rencontré une offre limitée sur le marché au début de la séance, et le premier cours est rapidement devenu un seuil élevé pour la journée. ANT a ensuite cédé 14,33 $ à la clôture. L’évolution depuis le premier échange montre que la formation des prix s’est poursuivie après la première transaction, les acheteurs et les vendeurs ajustant leurs attentes pendant la séance régulière. Les premiers cours peuvent donc évoluer rapidement à mesure que davantage d’intervenants se rencontrent.
Les investisseurs doivent donc distinguer trois repères. Le prix d’offre de 83 $ correspond au prix de vente de l’opération publique ; 111,50 $ marque le premier échange public ; et 97,17 $ correspond à la clôture de la séance régulière. Le rendement en pourcentage varie selon le point de comparaison : 17,07 % depuis le prix d’offre, contre un recul de 12,85 % depuis l’ouverture. Aucune de ces comparaisons ne décrit l’expérience de tous les investisseurs, puisque l’accès à l’allocation de l’introduction en bourse et le moment d’un achat sur le marché public diffèrent. La séquence complète permet de mieux comprendre les débuts du titre qu’un seul rendement mis en avant. Les comparaisons sont plus utiles lorsque le prix, l’heure et la séance sont considérés ensemble.
L’ampleur du financement a ajouté une autre dimension au réajustement des prix à l’ouverture. Anthropic a vendu 980 millions d’actions à 83 $, levant 81,3 milliards de dollars de produit brut lors de son introduction en bourse publique. Un placement privé distinct de 26 milliards de dollars a porté le montant total déclaré de l’opération à 107,3 milliards de dollars. Ces produits mesurent les capitaux levés dans le cadre des transactions ; les variations ultérieures du cours d’ANT modifient la valorisation de ses capitaux propres par le marché. Distinguer ces mesures évite de confondre la taille de l’opération avec un gain, une perte ou un flux de trésorerie quotidien lié aux échanges. Cela sépare les fonds levés des variations de valorisation sur le marché secondaire.
Les estimations de valorisation ont nettement évolué avec le cours de l’action. Au prix d’offre, Anthropic était valorisée à environ 1 500 milliards de dollars en base pleinement diluée et à environ 1 100 milliards de dollars en base non diluée. Le premier échange à 111,50 $ impliquait une valeur pleinement diluée proche de 2 000 milliards de dollars, tandis que la clôture à 97,17 $ impliquait environ 1 760 milliards de dollars. L’écart entre les estimations pleinement diluée et non diluée dépend de la prise en compte ou non des actions potentielles futures dans le calcul. Cette distinction compte pour comparer les valorisations annoncées, tandis que la variation intrajournalière montre à quelle vitesse les prix de marché peuvent modifier la valeur implicite attribuée à la même entreprise. La valeur implicite plus faible à la clôture découlait du cours inférieur de l’action, et non d’une transaction distincte.
La prime à l’ouverture modifie aussi la façon d’interpréter la suite des échanges. Si le marché continue de s’échanger sous 111,50 $, ce niveau reste un repère pour les acheteurs entrés au premier cours et pour les vendeurs qui évaluent un retour au prix d’ouverture. Un retour vers ce niveau indiquerait que la demande a absorbé le repli initial ; l’incapacité à le reconquérir laisserait la prime d’ouverture non récupérée. Il s’agit de façons conditionnelles de lire l’évolution des prix, et non de prévisions. Le prix d’offre et la clôture régulière constituent des repères distincts pour évaluer si les échanges ultérieurs se stabilisent au-dessus du prix de l’opération. Un plan fondé sur un seul niveau manquerait ce changement de référence.
Les échanges hors séance ont apporté un indice supplémentaire de pression à court terme. Une cotation rapportée à 20 h 57, heure de l’Est, situait ANT à 91,05 $, en baisse de 6,3 % par rapport à la clôture de la séance régulière. Comme il s’agissait d’une observation hors séance horodatée, elle décrit l’intérêt pour le titre à ce moment précis, et non un cours de clôture ni un cours d’ouverture du vendredi. La liquidité peut être plus faible et les écarts plus larges en dehors des heures régulières, ce qui rend les transactions isolées moins représentatives de la participation générale. Cette cotation prolonge l’histoire de la formation des prix de la journée, tandis que la clôture régulière reste le repère le plus clair pour comparer les débuts du titre aux échanges habituels. Une cotation hors séance peut prolonger un mouvement sans confirmer le niveau auquel la liquidité se stabilisera pendant la séance régulière.
La cotation est intervenue pendant un vaste repli des actions. Le Nasdaq Composite a reculé de 2,25 % à 23 879,20 points, le S&P 500 a perdu 2,02 % à 7 175,83 points et le Dow a cédé 2,19 % à 49 097,06 points. Les inquiétudes concernant les dépenses liées à l’IA, les valorisations, les coûts d’emprunt et l’incertitude géopolitique faisaient partie du contexte de marché. Ces conditions peuvent influencer l’appétit pour les actifs axés sur la croissance et les nouvelles sociétés cotées, mais le recul des indices ne suffit pas à expliquer le parcours intrajournalier d’ANT. Pour les investisseurs, le canal de transmission pertinent est l’appétit pour le risque : un marché général plus faible peut rendre les acheteurs plus sélectifs alors que la formation des prix propre à l’entreprise se poursuit. Ce contexte peut influer sur la décote exigée par les investisseurs face à une croissance incertaine, tandis que les flux propres à la cotation influencent ANT.
Dans ce contexte, la performance relative est informative, mais incomplète. ANT a terminé au-dessus de son prix d’offre alors que les grands indices américains reculaient, mais aussi bien sous son premier cours. Cette combinaison indique une tenue relative au prix de l’opération, parallèlement à une forte réévaluation depuis le niveau d’ouverture. Les mouvements des indices donnent le contexte de risque de la séance, tandis que la fourchette de négociation propre à ANT reflète l’offre et la demande des actions nouvellement cotées. Il ne faut substituer aucune de ces lectures à l’autre pour évaluer le titre : la faiblesse du marché général et le réajustement propre à l’entreprise peuvent se produire simultanément. Cela évite d’attribuer entièrement la faiblesse d’ANT aux indices ou de considérer sa résistance relative comme une immunité.
Pour les traders, l’enjeu pratique consiste à suivre le prix par rapport au bon repère et à la bonne séance. Le prix d’offre de 83 $ situe l’opération ; 111,50 $ représente la prime initiale du marché public ; 97,17 $ marque la clôture régulière ; et 91,05 $ correspond à la cotation ultérieure hors séance. Cette séquence peut aider à distinguer une stabilisation d’un réajustement qui se poursuit au fil des échanges. Les estimations de valorisation demandent la même rigueur : les chiffres pleinement dilués et non dilués répondent à des questions différentes, et une valorisation implicite évolue avec le cours de l’action. Ce cadre évite de confondre rendement, produit de l’opération et valeur des capitaux propres. Suivre les clôtures de plusieurs séances peut réduire le poids accordé aux mouvements isolés.
NAS100 peut fournir un contexte général sur le Nasdaq tandis que les investisseurs suivent l’évolution des indices à forte composante technologique parallèlement à ANT. Il ne donne aucune exposition directe à Anthropic et ne couvre pas les variations propres à l’entreprise. Les échanges de l’action restent donc essentiels pour évaluer ses débuts en bourse. La question est de savoir si la formation des prix se consolide autour de la clôture régulière, revient vers le prix d’offre ou remonte vers le premier cours. Chaque scénario traduirait un équilibre différent entre la forte demande à l’introduction, suggérée par la comparaison avec le prix d’offre, et la pression vendeuse observée après la hausse initiale. Cela relie les niveaux de prix aux repères réels de l’opération et des échanges.
Éclairage sur les marchés
La hausse de 17,07 % d’ANT par rapport à son prix d’introduction masquait un recul de 12,85 % depuis son premier cours. Comparez chaque variation au prix de référence et à la séance concernés ; NAS100 donne un aperçu général du Nasdaq, sans exposition directe à ANT ni couverture.