

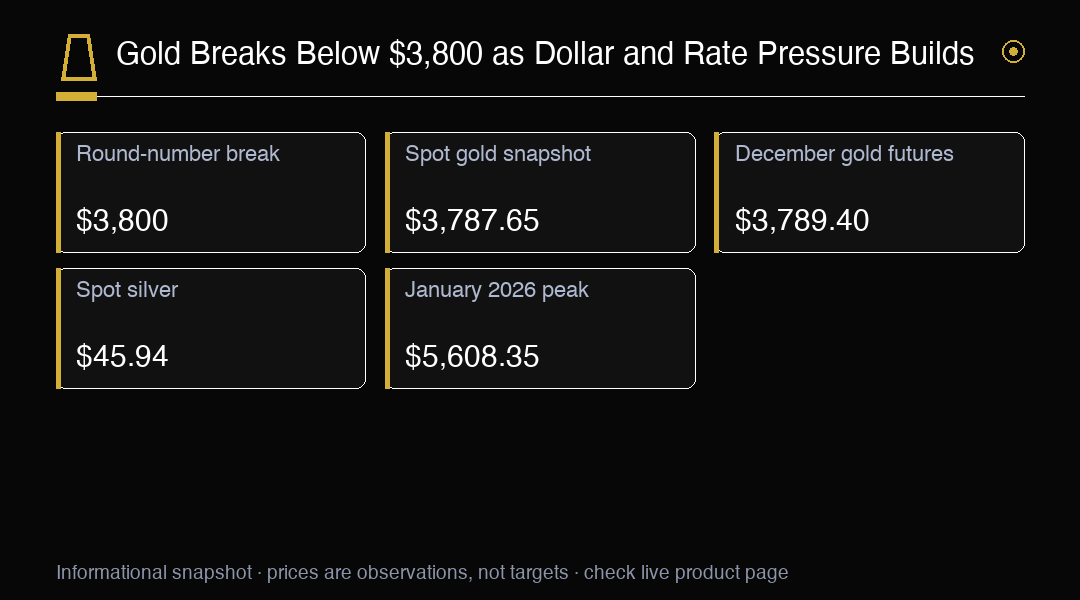
L’or a franchi à la baisse le seuil de 3 800 dollars le 18 novembre, prolongeant un repli qui a porté le métal précieux à son plus bas niveau depuis septembre 2025. À 04:28 GMT, l’or au comptant cédait 1,6 % à 3 787,65 dollars l’once. Les contrats à terme américains sur l’or pour décembre ont reculé de 1,9 % à 3 789,40 dollars, tandis que l’argent au comptant a perdu 3,1 % à 45,94 dollars l’once. Cette cassure intervient après un record atteint par l’or plus tôt cette année ; le mouvement immédiat s’inscrit donc dans un retournement bien plus ample. Pour les traders, le passage sous ce seuil rond attire l’attention sur l’évolution des cours autour de 3 800 dollars, alors que les pressions liées aux devises et aux taux se conjuguent.
Le dollar américain évoluait près d’un sommet de 19 mois pendant la séance, constituant un obstacle supplémentaire pour l’or. Le métal étant coté en dollars, le renforcement du billet vert augmente son coût pour les acheteurs utilisant d’autres devises. Cela peut modérer la demande étrangère, surtout lorsque la hausse du dollar est généralisée et persistante. Cette relation n’est pas mécanique : les prix locaux, la demande physique, les flux d’investissement et l’appétit pour le risque comptent également. La fermeté du dollar aide néanmoins à comprendre pourquoi l’or peut peiner même lorsque les investisseurs restent attentifs à l’inflation ou aux risques géopolitiques. Une devise robuste peut aussi traduire la confiance dans les actifs américains, attirant les capitaux vers les placements libellés en dollars et les éloignant de l’or, qui ne rapporte pas d’intérêt.
Les rendements des bons du Trésor et les anticipations de politique monétaire de la Réserve fédérale contribuent à relier le dollar au repli de l’or. Lorsque les rendements montent, les actifs rémunérés peuvent offrir aux investisseurs un rendement plus attractif que le métal précieux, qui ne verse aucun coupon. Des rendements plus élevés augmentent aussi le coût d’opportunité de la détention d’or : les investisseurs renoncent à un revenu potentiel tout en restant exposés à un actif dont le rendement dépend de l’appréciation du prix. Les variations des anticipations de politique monétaire peuvent faire évoluer les rendements avant même que la Fed annonce une décision, à mesure que les marchés réévaluent la trajectoire probable des coûts d’emprunt. Si les anticipations de taux se raffermissent, le dollar pourrait être soutenu et l’or subir des pressions par ces deux canaux, sans que l’une ou l’autre relation garantisse l’évolution future des cours.
Les prix intégrés par CME FedWatch indiquaient une probabilité de 95,7 % d’une hausse de 25 points de base lors de la réunion de décembre et de 4,3 % d’un mouvement de 50 points de base. Ces probabilités reflétaient les anticipations du marché à cet instant, et non une décision déjà prise en matière de politique monétaire. Cette distinction compte, car les traders révisent constamment leurs estimations à mesure que paraissent les données sur l’inflation, l’emploi et l’activité. Une variation des anticipations de taux peut rapidement se répercuter sur les rendements des bons du Trésor, les marchés des changes et la valorisation de l’or. Les chiffres montrent également qu’une hausse d’un quart de point constituait de très loin le scénario central du marché, tandis qu’une hausse plus importante restait moins probable. Leur importance tient à l’évolution possible des anticipations, et non à une certitude sur l’issue de la réunion.
Les minutes de la réunion de la Réserve fédérale devaient être publiées le 18 novembre, offrant aux marchés un aperçu opportun des discussions des responsables concernant l’inflation, la croissance et les risques. Elles peuvent préciser la manière dont les responsables ont évalué l’équilibre entre stabilité des prix et activité économique, et indiquer si leur débat penchait vers le maintien d’une politique restrictive ou un assouplissement. Les investisseurs compareront ce compte rendu à la trajectoire des taux déjà intégrée dans les rendements et les prix de CME FedWatch. Si les échanges révèlent davantage d’inquiétude quant à la persistance de l’inflation, les anticipations de taux plus élevés pourraient se renforcer. Si les responsables se montrent plus préoccupés par le ralentissement de l’activité, le marché pourrait réévaluer la durée nécessaire au maintien d’une politique restrictive. Les minutes apportent du contexte ; elles ne tranchent pas les décisions futures.
Le recul par rapport au record historique de 5 608,35 dollars atteint par l’or en janvier 2026 est important. À 3 787,65 dollars, l’or au comptant se situait environ 32,5 % sous ce sommet, un repli qui traduit une forte perte de dynamique après la progression qui avait établi ce record. Un recul depuis un sommet mesure la baisse d’un actif par rapport à un précédent point haut ; il permet d’en situer l’ampleur sans désigner un creux. Cette comparaison souligne aussi pourquoi les traders peuvent interpréter la faiblesse actuelle autrement qu’une fluctuation quotidienne ordinaire. Certains investisseurs peuvent considérer cette baisse comme une remise à zéro après une longue hausse, tandis que d’autres peuvent attendre des signes de ralentissement des ventes avant de reconstituer leur exposition.
Les contrats à terme sur l’or pour décembre ont davantage reculé que l’or au comptant pendant la séance concernée, perdant 1,9 % contre 1,6 % pour le comptant. Ces deux prix se rapportent à des instruments différents. Le cours au comptant reflète un règlement à court terme, tandis qu’un contrat à terme fixe des conditions de livraison à une date future donnée. Leurs prix peuvent diverger en raison des coûts de financement, du stockage, de l’échéance du contrat et du positionnement sur le marché. L’écart observé pendant une seule séance ne suffit pas à établir une modification durable de leur relation, mais il montre que les pressions vendeuses ont touché les deux marchés. Pour comparer ces cours, les traders doivent tenir compte des dates des contrats et des heures de cotation, surtout lors de mouvements rapides où la liquidité et le positionnement peuvent influencer les prix à court terme.
Le recul de 3,1 % de l’argent à 45,94 dollars l’once montre que la faiblesse s’est étendue aux métaux précieux pendant la séance, l’argent ayant davantage baissé que l’or. Ces métaux peuvent être influencés par des facteurs communs, comme le dollar et les anticipations de taux, mais leurs profils de demande diffèrent. L’or est souvent suivi comme réserve de valeur et couverture de portefeuille, tandis que l’argent a aussi des usages industriels importants. Cette combinaison peut provoquer des variations plus marquées lorsque les investisseurs réévaluent simultanément les perspectives de croissance et la politique monétaire. La baisse de l’argent confirme qu’une pression généralisée touchait le secteur à cet instant, mais sa sensibilité supérieure à la demande industrielle peut entraîner une trajectoire différente si les perspectives économiques ou les achats propres à certains secteurs évoluent.
Le seuil de 3 800 dollars constitue désormais une référence claire à court terme pour l’or. Le maintien sous ce niveau impose aux acheteurs de démontrer que la demande peut absorber les ventes et permettre de le reconquérir. Un retour durable au-dessus de 3 800 dollars remettrait en question la cassure et pourrait inciter les traders à réévaluer la dynamique baissière immédiate. Une poursuite des échanges sous ce seuil maintiendrait l’attention sur une éventuelle extension des pertes et une accélération des ventes autour des cours voisins. Les chiffres ronds attirent souvent les ordres parce qu’ils sont faciles à suivre ; de brefs passages au-dessus ou au-dessous peuvent donc survenir sans changer la tendance générale. La poursuite du mouvement au fil des séances comptera davantage qu’un simple passage ponctuel.
La prochaine étape dépend en partie de la manière dont le dollar, les rendements des bons du Trésor et les anticipations de politique monétaire continuent de se renforcer mutuellement. Un dollar plus ferme conjugué à des rendements en hausse maintiendrait deux pressions sur l’or : une baisse du pouvoir d’achat des acheteurs hors dollar et un rendement relatif plus élevé pour les actifs rémunérés. Un dollar plus faible ou des rendements en recul pourrait atténuer ces pressions et donner davantage de poids à d’autres sources de demande. Les minutes de la Réserve fédérale pourraient modifier cet équilibre si elles changent la lecture du marché concernant les perspectives de décembre. La réaction peut toutefois être inégale : les traders ont peut-être déjà intégré une grande partie du message, ou peuvent plutôt se concentrer sur les prochaines données économiques et le positionnement.
Pour les traders qui suivent XAUUSD, les repères du marché comprennent le seuil de 3 800 dollars, le cours de l’or au comptant de 3 787,65 dollars relevé à 04:28 GMT et le recul plus large par rapport au sommet de 5 608,35 dollars de janvier. Les contrats à terme sur l’or pour décembre, à 3 789,40 dollars, et l’argent à 45,94 dollars apportent des éléments supplémentaires sur la propagation de la faiblesse aux métaux précieux. Les probabilités de CME FedWatch et les minutes du 18 novembre maintiennent les anticipations de politique monétaire pour décembre au centre de l’attention, tandis que le dollar et les rendements restent des facteurs clés à surveiller. L’évolution des cours autour de 3 800 dollars peut montrer si les acheteurs commencent à défendre ce niveau ou si les vendeurs gardent la main. L’équilibre peut changer avec l’arrivée de nouvelles informations.
Point de vue trading
La cassure sous 3 800 dollars fait de ce seuil rond une référence à court terme, dans un contexte marqué par la fermeté du dollar et les anticipations de taux pour décembre. Observez la réaction des cours autour du niveau relevé pour l’or au comptant, alors que les marchés évaluent les minutes de la Fed.