

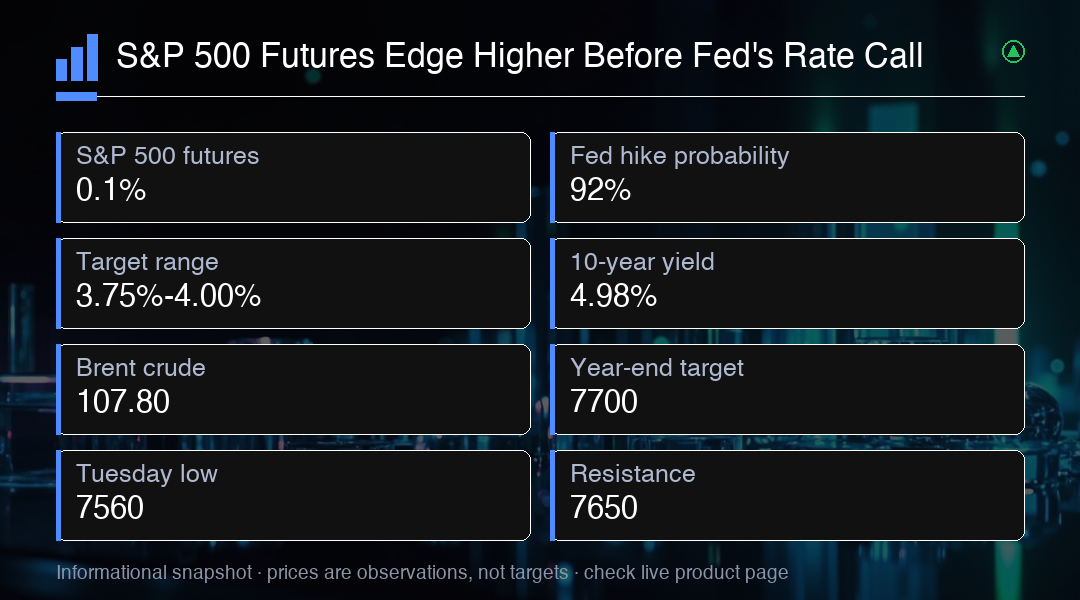
标普500期货周三上涨约0.1%,纳斯达克100和道琼斯期货也小幅走高。这一平静发生在又一个艰难的交易日之后:标普500下跌0.5%,纳斯达克综合指数下跌0.8%,道琼斯指数下跌0.6%,投资者在美联储会议前降低了风险。交易员估计25个基点加息的概率约为92%,这将使联邦基金目标升至3.75%-4.00%。这将是自2023年7月以来的首次加息,考虑到今年早些时候市场还在讨论降息,这是一个令人印象深刻的政策逆转。决议将于美国东部时间下午2点公布,随后是主席凯文·沃什的新闻发布会。投票结果、更新的点阵图和通胀预测可能比加息本身更重要。
10年期美国国债收益率周二触及5.04%,为2007年以来最高,随后回落至4.98%附近。5%的无风险回报为投资者提供了股市的可信替代方案,并提高了用于评估未来收益的贴现率::对昂贵科技公司尤其不利。布伦特原油下跌约0.9%至$107.80附近,因美国原油库存意外增加710万桶,而市场预期为减少160万桶。对标准普尔500而言,长期能源中断将利好能源生产商,同时挤压航空公司、运输公司、制造商和消费者利润。
亚洲交易保持谨慎。日本日经指数基本持平,软银下跌4.2%,铠侠下跌3.9%,延续AI相关股票的回调。能源公司ENEOS上涨3.8%,贸易公司三井物产上涨3%,这是领导力转向大宗商品敞口的另一个信号。美元维持在近期的强势,欧元/美元交投于1.1535附近,英镑/美元接近1.3470,美元/日元接近155.43。日本央行预计周五将利率上调至1.25%,这意味着全球市场可能在48小时内迎来两次重大加息。黄金在收益率高企的情况下维持在$4330附近,比特币下跌约2.5%至$75900附近,此前短暂测试了$75000。
更广泛的预期正变得不那么雄心勃勃。富国银行将其标普500年终目标从7950点下调至7700点,认为经济周期正进入后期阶段,缺乏强新催化剂。鉴于该指数目前接近7600点,这一预测仅留下有限的上涨空间。目前,直接的参考点是周二的7560点低点和其下方的7500点心理区域。阻力位位于7650-7700点附近。看涨的组合将是25个基点加息、有限的后续指引和收益率回落;看跌版本则是更长时间维持高利率,加上$108的油价。
对股票投资者而言,关键挑战是美联储正在竞争优先事项之间权衡。一方面,通胀仍高于目标,支持继续紧缩。另一方面,经济正显示放缓迹象,这可能支持更谨慎的做法。点阵图将受到密切关注以寻找美联储思路的线索。如果中值点显示今年仅再加息一次,可能被视为鸽派信号。如果显示两次或更多,可能震动股市。收益率曲线也值得关注:如果2年-10年期曲线在决议后变陡,可能表明对经济增长前景的信心增强。
转向大宗商品敞口是近期交易中的一个值得注意的主题。能源股表现优于大盘,而科技股滞后。如果油价维持高位且美联储保持鹰派立场,这种情况可能持续。投资者还应关注VIX指数,该指数在美联储决议前一直在上升。隐含波动率的飙升可能为期权卖方创造机会,但也表明市场正在为潜在波动的交易做准备。标普500的关键水平是7650点,该水平在近几周同时扮演支撑和阻力角色。
交易洞察
标普500期货正在消化美联储加息,但指引将比决议本身更重要。鸽派加息可能引发释压反弹,而鹰派立场可能引发进一步抛售。关键水平是7560点支撑和7650-7700点阻力。转向大宗商品敞口是一个值得注意的主题,随着油价维持高位,能源股表现优异。