

SpaceX正在寻求$40 billion融资以购买Nvidia AI芯片。Apollo Global Management预计将主导该交易,Pimco是潜在贷款人之一。该方案将包括约$10 billion银行贷款和$30 billion投资级债务,预计2027年完成。
拟议的交易突显了Musk的计算雄心需要多少资本。它仍然是一项正在讨论中的融资计划,而非已完成的交易,其结构显示出通过借款而非发行新股来为扩张提供资金的刻意选择。这种方法避免了稀释现有股东,但增加了利息支付和偿还义务,这些将在未来数年对公司财务造成压力。2027年的完成时间表表明该进程仍处于早期阶段,随着SpaceX、Apollo和银团之间谈判的推进,条款仍有很大的变动空间。
Apollo Global Management预计将主导融资工作并将债务配售给投资者,Pimco是谈判中的潜在贷款人之一。一份报告指出,SpaceX拥有BBB信用评级,使其处于投资级领域。该评级可以将潜在贷款人基础扩大到具有更严格信贷要求的机构,包括无法购买低于投资级债务的养老基金和保险公司。主要资产管理公司的参与表明对基本业务的信心,尽管这并不能消除投资者评估借款具体条款的需要。
Musk上个月表示,SpaceX的超级计算机Colossus 2可能在12月之前将其Nvidia芯片数量增加一倍以上。他还表示,SpaceX将专门为其数据中心使用Nvidia硬件,这一承诺加深了两家公司之间的战略伙伴关系。这一扩张将显著增加SpaceX的计算能力,使该公司成为AI基础设施市场的主要参与者。对于Nvidia而言,该交易代表了其芯片的另一个大规模客户,巩固了使其成为AI建设核心受益者的主导地位。
融资推动符合将资本引入AI基础设施的更广泛行业努力。Nvidia宣布与Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs和KKR建立合作伙伴关系,以随着时间推移为AI基础设施动员超过$500 billion的第三方资本。该倡议反映了建设支持先进AI模型及其生成的计算工作负载所需的数据中心、电力系统和网络设备所需的巨额投资。SpaceX的借款是一个更大的资本形成过程的一部分,该过程正在重塑技术和能源格局,吸引传统金融机构与科技公司一道参与。
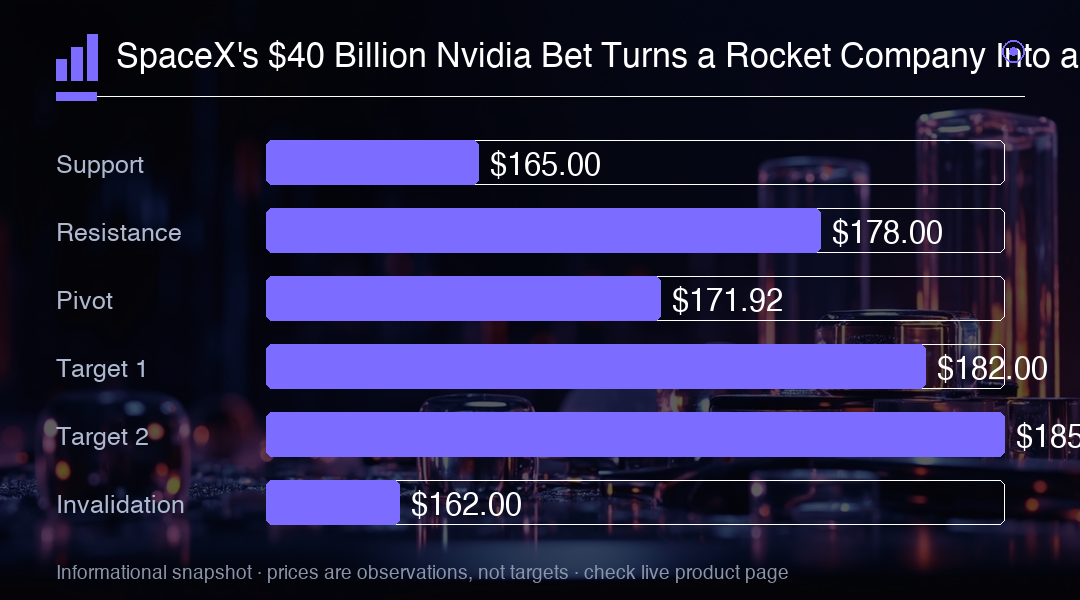
SpaceX周二收盘上涨0.49%至$171.92,盘后下跌1.1%至$170.10。盘后下跌表明一些投资者将融资报告视为一项混合发展,在AI扩张的战略逻辑与借款成本之间进行权衡。常规交易时段的交易一直是积极的,但盘后走势表明最初的热情被对债务负担及其对未来盈利能力影响的担忧所抑制。
常规交易时段的收盘价较其$135 IPO价格高出约27%,对于以发行价买入的投资者而言,这是一个可观的回报。周一7.6%的上涨已经提升了预期,使融资报告成为投资者对扩张意愿的又一次考验。该股票的波动性反映了SpaceX作为太空公司和AI基础设施投资的双重性质,每一项新发展都迫使人们重新评估哪种叙事在估值中应占更大权重。
假设全部金额未偿还,$40 billion的每一个百分点年利息等于$400 million。在5%的利率下,年利息成本将达到$2 billion,这是一笔必须由SpaceX各项业务收入覆盖的巨额费用。实际利率将取决于市场状况、公司的信用状况以及与贷款人谈判的具体条款。投资者将关注这一数字,因为它直接影响投入AI扩张的资本回报。
BBB评级并不能解决这笔交易的经济问题。投资者仍需看到利率、到期时间表以及借款附带的保护措施,然后才能评估该交易是创造价值还是破坏价值。较长的到期时间将减少近期还款压力,但会增加总利息成本,而契约可能限制SpaceX的运营灵活性。细节将决定融资是对未来增长的审慎投资,还是使资产负债表紧张的昂贵赌注。
更多的处理器可以支持更大的计算产出,但盈利能力还取决于利用率、定价和运营成本。SpaceX需要确保其扩展的数据中心容量得到充分利用并具有竞争力的定价,以产生超过债务成本的回报。该公司吸引和留住AI客户的能力将至关重要,其电力采购战略也将如此,因为能源成本占数据中心运营费用的很大一部分。这些运营因素最终将决定Nvidia芯片购买是否会转化为可持续的盈利增长,或者如果需求未能如预期实现,是否会成为盈利能力的拖累。
显然,登陆火星目前不是这家太空初创公司的首要任务。重点已转向建设支持AI发展的计算基础设施,这一转变使SpaceX与这个时代最强大的技术趋势保持一致。这种战略重新定位既带来机遇也带来风险:AI基础设施市场规模庞大且不断增长,但它也吸引了来自成熟的云服务提供商和资金充裕的初创公司的激烈竞争。随着市场的成熟,SpaceX区分其产品的能力将受到考验。
$40 billion融资计划代表了一个大胆的赌注,即AI基础设施将产生足够的回报来证明借款的合理性。Apollo的参与和BBB评级提供了可信度,但最终的考验将是SpaceX能否将其扩展的计算能力转化为覆盖利息成本并为股东创造价值的收入。投资者应关注债务的最终条款、Colossus 2的扩张速度以及对SpaceX AI计算服务客户需求的早期迹象。未来几个月将揭示这笔交易是标志着一个变革性步骤,还是一次过度扩张。
交易洞察
SpaceX的$40 billion Nvidia融资计划将该公司定位为AI基础设施领域的主要参与者,但债务负担带来了新的财务风险。该股票盘后下跌至$170.10表明投资者正在权衡战略利益与利息成本,在5%的利率下,利息成本可能达到每年$2 billion。持续突破$178将表明对AI转型的信心,而跌破$165则表明对债务负担的担忧正在主导叙事。