


Palantir再度交出极为亮眼的季度业绩,但股价反应显示,非凡增长已不再保证股价立即得到回报。Q3营收达到$23.13亿,同比增长96%,环比增长20%,这是公司首次单季营收超过$20亿。调整后和按GAAP计算的摊薄后EPS均为$0.44,高于约$0.41的一致预期。尽管数据强劲,投资者仍将目光投向表面业绩之外,股价在延长交易时段下跌约2%至2.6%。
经营表现的规模同样突出。GAAP营业利润达到$10.85亿,利润率为47%。调整后营业利润为$14.27亿,利润率为62%。经营活动现金流合计$12.05亿,调整后自由现金流达到$12.16亿。这些数据表明,公司的增长并非依靠失控的支出换来。Palantir能将大量新增营收转化为利润和现金,这一组合使其有别于许多高增长软件公司。
美国商业业务仍是最强劲的部分。该业务营收同比增长148%,环比增长29%,达到$9.84亿。美国政府业务营收同比增长96%,环比增长18%,达到$9.53亿。因此,美国商业营收首次超过政府业务营收。美国总营收达到$19.37亿,同比增长119%。这一变化支持了以下判断:Palantir的人工智能平台正逐渐从传统的公共部门客户基础,拓展至更多商业客户。
客户扩张指标也显示产品采用度强劲。净美元留存率达到165%,比上一季度提高8个百分点。这意味着现有客户整体支出显著高于可比的上一时期。公司还完成了212笔金额至少为$100万的交易,其中107笔至少为$500万,64笔至少为$1000万。大额交易数量和强劲留存率表明,平台正在更深入地融入客户工作流程,而不只是用于小规模试验。
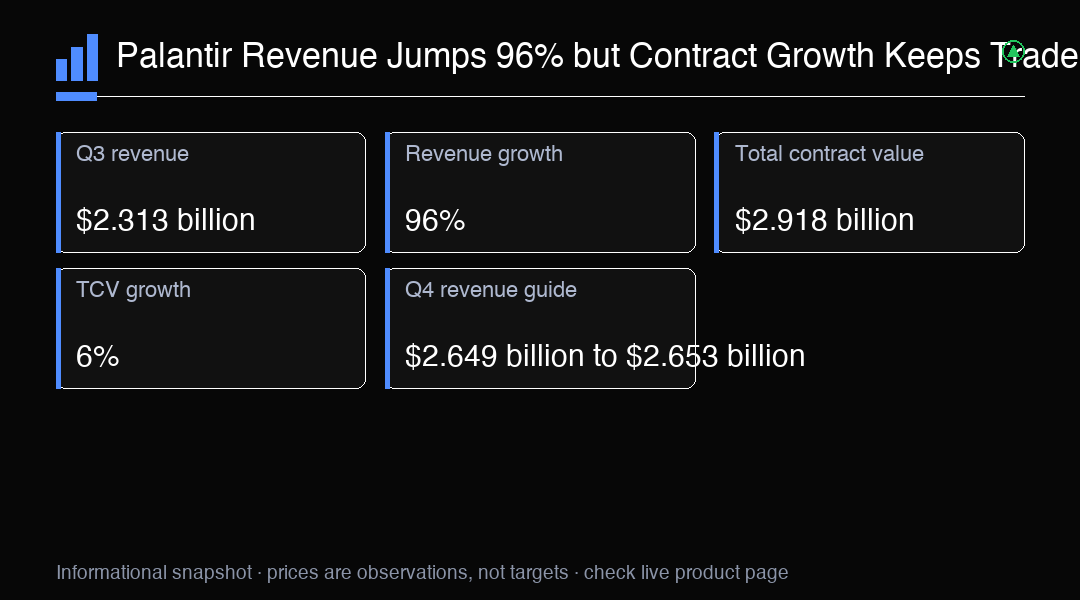
故事中较谨慎的一面在于合同价值增长。总合同价值为$29.18亿,同比增长6%;美国商业合同价值达到$14.63亿,增长11%。这些增幅为正,但远低于已确认营收96%的增长。合同价值与营收不能直接互换,因为交易时点、期限、选择权和终止条款各不相同。即便如此,这一差距仍使交易者有理由追问:早期签订的合同逐步进入损益表后,当前营收增速能否维持在现有水平附近。
剩余交易价值提供了更均衡的信号。美国商业剩余交易价值同比增长79%,环比增长4%,达到$65.17亿。这项类似积压订单的指标提高了营收可见度,但并不代表收入已经得到保证。客户可能不行使合同选项,许多协议也包含终止条款。因此,投资者应把剩余交易价值视为需求证据,而非未来销售的承诺。当估值假设建立在持续的异常高速增长之上时,这一区别尤其重要。
管理层将全年营收指引上调至$85.30亿至$85.34亿,并预计Q4营收为$26.49亿至$26.53亿。全年美国商业营收预计将超过$35.59亿,增幅至少为143%。调整后营业利润指引也上调至$52.45亿至$52.49亿,调整后自由现金流指引为$48亿至$50亿。这些目标显示,管理层相信强劲需求和经营杠杆效应能延续至年底。
业绩如此强劲,股价为何仍然下跌?最稳妥的解释是,市场原本已抱有极高预期。若一只股票的定价已经反映出卓越执行,即便业绩只是非常出色,或某项前瞻指标的增速低于损益表中的表面增速,股价也可能下跌。不能确定盘后跌势由单一原因造成。合同价值增速、估值、获利了结和整体AI板块情绪都可能有所影响。可以确定的是,交易者期待的不只是又一次业绩超预期。
对市场参与者而言,核心议题是增长能否持续。营收$23.13亿、同比增长96%,体现当前动能。总合同价值$29.18亿、增长6%,则是主要审视点。Q4营收指引$26.49亿至$26.53亿,构成下一个可量化门槛。若新合同增长加快,同时利润率维持高位,市场可能更认可公司的长期发展路径。若合同活动相对于营收仍显疲弱,即使近期业绩强劲,对未来增速放缓的担忧也可能加剧。
有几项风险值得关注。Palantir的业务仍高度集中于美国,大型合同也可能造成季度间可比性不均。政府和商业客户的采购周期可能变化,客户可能不行使合同选项,快速增长的AI支出也可能趋于正常化。高利润率还会提高未来业绩比较的难度,因为投资者可能同时期待增长和效率继续改善。与此同时,充裕的现金、不断扩大的商业客户基础和较高的留存率,在需求保持广泛时可提供重要缓冲。
本季度证明Palantir的执行力处于罕见高位,也显示市场标准提升得有多快。公司实现了创纪录营收、高利润率、强劲现金创造,以及商业业务首次超越政府业务的里程碑。尽管如此,交易者仍聚焦合同增长能否足够快地补充业务管线,为下一阶段提供支撑。因此,订单质量、剩余交易价值、Q4营收和客户扩张,将是下一个业绩周期最重要的观察指标。 要形成建设性的后续走势,既需要现有承诺顺利转化,也需要更广泛的新需求。仅靠利润率强劲无法回答增长持续性问题,而合同形成加快但执行缺乏纪律也会带来另一类风险。最理想的结果是合同增速回升、客户留存保持强劲,并继续实现稳健的现金转化。
交易要点
Palantir营收增长96%、调整后营业利润率达62%,显示执行表现出色,但总合同价值仅增长6%。Q4营收指引$26.49亿至$26.53亿构成下一个门槛。关注新合同增长是否加快,因为持续的订单增长有助于支撑增长逻辑,而差距若继续扩大,可能加深估值担忧。