

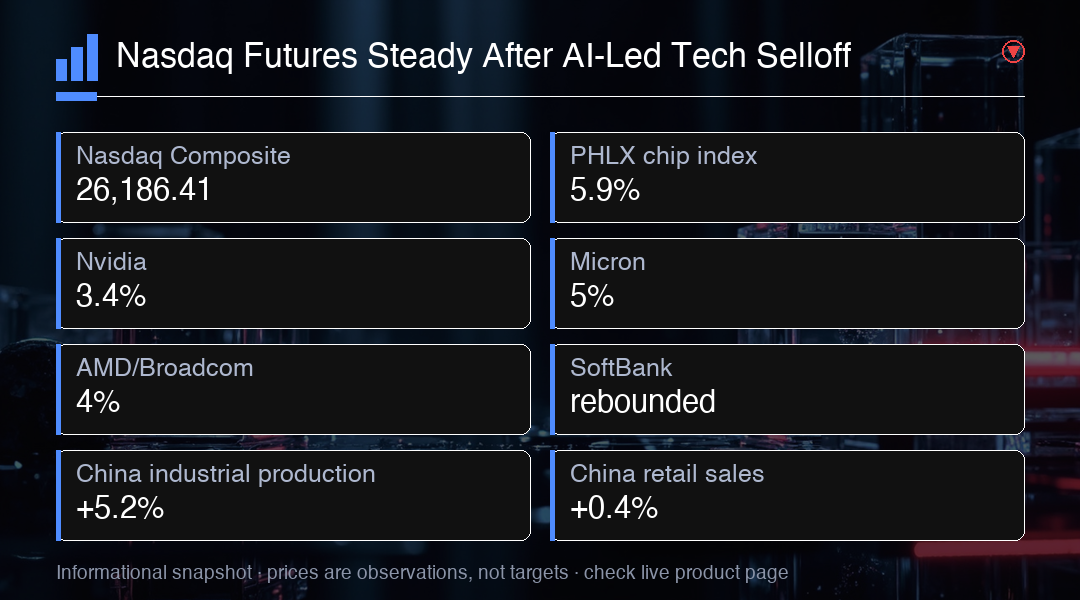
纳斯达克综合指数期货周二基本持平,此前该指数下跌0.6%,上一交易日收于26,186.41点。投资者正在评估周一的抛售是对AI投资周期的迟来的调整还是更深层次重估的开始。压力始于Anthropic首席执行官达里奥·阿莫代伊敦促开发者放慢前沿模型的改进速度,以便安全研究能够跟上。阿莫代伊的论点是,AI的快速进步正在超越安全研究人员跟上的能力,如果不加以控制,可能带来潜在风险并颠覆整个行业。
OpenAI的萨姆·奥尔特曼和xAI的埃隆·马斯克支持了这一更广泛的论点,对基础设施需求能持续多快扩张提出了质疑。半导体遭受的打击最大。PHLX芯片指数下跌5.9%,将其2026年的涨幅缩减至57%。英伟达下跌3.4%,美光下跌超过5%,AMD和博通均下跌超过4%。抛售反映出人们日益认识到AI建设可能不会以投资者数月来定价的那种极快速度推进。AI建设一直由超大规模云提供商的巨额资本支出驱动,但关于这些投资的回报是否能达到预期的问题正在浮现。
反应隔夜蔓延至全球,尽管亚洲市场避免了另一场全面抛售。除日本外的MSCI亚太指数下跌0.1%,韩国Kospi指数下跌0.3%,日经指数逆转早盘疲软微涨0.2%。芯片表现好坏参半而非全面负面。三星电子下跌0.2%,而日本存储芯片制造商铠侠上涨3.3%。
软银也随着投资者权衡其OpenAI敞口与ChatGPT制造商将推迟首次公开募股至2027年的预期而强劲反弹。中国发出了另一个复杂的信号。8月工业生产增长5.2%好于预期,但零售销售仅增长0.4%,固定资产投资下降7.2%。
对交易员来说,关键问题是AI交易是否正进入增长放缓的新阶段,还是在下一轮上涨前的暂停。美联储的利率决策增加了另一层不确定性。更高的利率增加了未来科技收益的贴现率,即使潜在增长故事完好无损,也可能对估值造成压力。半导体抛售可能已经过度,但关于AI发展速度的根本问题仍未解决。期权市场正在定价高波动性,表明交易员正在为持续波动做准备。AI交易正处于十字路口,安全担忧和更紧的金融条件创造了更复杂的背景。历史上,科技股的剧烈轮动往往会在财报季确认潜在增长故事完好无损后得到解决。
微软和Meta是大力投资AI基础设施的科技巨头,其资本支出计划将受到密切关注以寻找任何放缓迹象。这些公司资金充裕、现金流强劲,应该能够比小公司更好地度过当前的风暴。然而,如果AI资本支出周期确实见顶,可能会产生更广泛的影响。英伟达下个月的财报将受到特别关注,以寻找AI支出持续的证据。任何令人失望的地方都可能引发芯片股的进一步抛售。
未来几周科技股的表现很可能取决于多种因素,包括美联储的利率决定、大公司的财报以及AI安全辩论的进展。对于长期投资者而言,当前的抛售可能提供了一个买入优质科技股的机会。然而,摸底总是很困难,投资者应做好应对进一步波动的准备。
交易洞察
对交易员来说,关键问题是AI交易是否正进入增长放缓的新阶段,还是在下一轮上涨前的暂停。美联储的利率决策增加了另一层不确定性。更高的利率增加了未来科技收益的贴现率,即使潜在增长故事完好无损,也可能对估值造成压力。半导体抛售可能已经过度,但关于AI发展速度的根本问题仍未解决。