

Figma实现快速增长并上调业绩展望,但其股价周三在盘后交易中下跌。这一反应凸显了大力投资人工智能的软件公司面临的一个问题:使用率提高能否转化为可持续盈利,同时又不让服务成本变得过高?Figma第三季度业绩提供了正反两方面的线索。营收增速加快,客户支出保持强劲,管理层也报告人工智能功能的使用持续增长。与此同时,公司非GAAP毛利率为82%;扩展人工智能能力则需要计算资源,并持续投入产品开发。评估业绩的交易者需要区分已确认的数字,以及这些成本未来将如何变化这一尚无定论的问题。
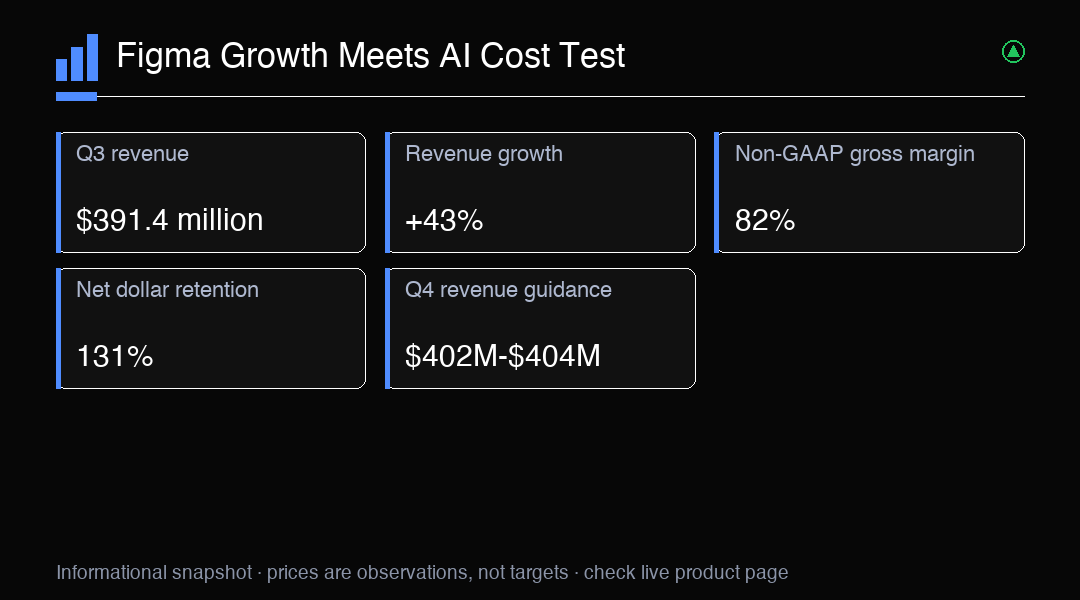
第三季度营收达到$3.914亿,同比增长43%,比Figma此前指引区间的上限高出$1,640万。对于一家已经服务大型机构客户的公司而言,这一增幅相当可观,也表明需求不只来自早期尝鲜者。不过,营收本身并不能显示实现增长需要承担多少新增成本。接下来值得关注的是,客户是否会继续扩大对Figma产品的使用,同时公司能否高效提供服务。投资者可以把未来营收增长与毛利率、营业利润和现金流放在一起比较。如果这些指标同步改善,销售额强劲增长会更具持续性;但单个季度仍只能提供局部信息。
收益指标也需要仔细区分。非GAAP摊薄后每股收益为$0.10,高于市场普遍预期的$0.05。GAAP每股亏损为$0.15,GAAP净亏损为$8,134.8万。非GAAP营业利润为$4,700万。这些指标回答的问题各不相同:调整后收益有助于呈现公司按自身选定的剔除项目计算的表现,而GAAP业绩则包含仍属于其报告财务状况一部分的成本。任何一项指标都不足以单独判断商业模式是否正在增强。交易者应关注不同报告期之间的调节项目和趋势,避免把调整后业绩超预期视为增长相关成本已全部消化的证明。
非GAAP毛利率为82%,GAAP毛利率为80%。这些数字显示,按各自计算方法计入成本后,公司仍保留了相当一部分营收,但它们并不能说明利润率未来的方向。也不应将这两项数据与未经核实的上一季度估算值比较。对于增加人工智能功能的软件平台,托管、推理和产品开发成本会随着使用量增长以不同方式变化。更多客户活动可能带来更高营收并提升产品价值,但使用更频繁也可能增加服务各客户所需的基础设施。未来披露的利润率数据有助于判断哪种影响正在占据上风。
Figma报告第三季度自由现金流为$4,150万,约占营收的10.6%。这为投资者提供了收益指标之外的另一种观察角度,因为现金流既反映现金收支的时间安排,也反映经营表现。不能将单季度结果机械地推演至未来。营运资本、投资时点和其他现金变动都可能随时间变化。不过,对正在投资人工智能的公司来说,现金创造能力很重要:由内部资金支持投资可以让管理层保持灵活;若现金转化率连续多个季度走弱,维持增长的成本可能随之上升。交易者可以将自由现金流与营收和利润率结合观察,而不应孤立解读。
客户采用人工智能功能可能带来变现机会,但使用量不等于付费收入。截至10月底,年经常性收入超过$1万的客户中,有65%每周使用Figma的智能体,超过80%使用了人工智能额度。管理层还表示,从7月到10月,由公司自有模型处理的工作占比增加了一倍以上。更多地使用公司自研模型或有助于控制服务成本,但这些使用数据没有量化成本节省,也无法证明未来盈利能力。投资者可以关注人工智能活动是否带动客户支出增加、客户留存率提高或工作流程依赖加深,同时检视交付成本的增长是否慢于采用率。
净收入留存率为131%,按该指标的定义,现有客户群创造的经常性收入高于可比起始期间。Figma还有1,717家年经常性收入超过$10万的客户,同比增加450多家。这些数据共同表明,现有客户扩大使用仍是重要的增长动力。但它们不能保证每位客户都会续约,也不能保证客户扩张将以同样速度持续。交易者应将留存率和大客户增长与服务这些客户的成本一并跟踪。如果客户扩张仍具广度且利润率保持稳定,这种组合将比单纯的营收加速更能支撑健康的增长状况。
Figma将全年营收指引上调至14.97亿至$14.99亿,指引中值提高了$3,300万。公司还预计非GAAP营业利润为1.58亿至$1.63亿。展望上调显示,管理层对近期需求以及将部分需求转化为调整后营业利润的能力有信心。业绩指引仍是预测,营业利润也属于非GAAP指标。客户行为、支出和运营成本变化都可能导致实际结果与指引不同。评估业绩兑现情况的一种有效方法,是将后续公布的实际结果与这些区间比较,并观察公司能否在营收增长的同时,避免依赖越来越难以维持的利润率假设。
第四季度营收指引为4.02亿至$4.04亿。按指引中值计算,这意味着同比增长约33%。预计增速低于第三季度的43%,但这一比较本身并不能说明需求正在减弱:增长率可能受到时间安排、客户结构和比较基数变化的影响。此外,这一区间仍是业绩指引,而不是已实现的结果。交易者可以关注实际季度营收与该区间的比较,再评估管理层对功能采用、客户扩张和人工智能交付成本的说明。如果营收略低于指引且同时伴随留存率下降或利润率承压,其影响可能更大;若营收达到指引且经营表现稳定,则会释放不同信号。
盘后下跌确认了市场即时反应偏负面,但具体跌幅以及所引用的常规交易时段涨幅均未核实,不应据此衡量市场反应。盘后市场流动性也可能低于常规交易时段,因此其价格走势未必代表更广泛的市场共识。随着投资者权衡增长、GAAP亏损、调整后盈利能力和人工智能支出,市场对Figma业绩的评估可能发生变化。交易者不应根据一次反应推断目标价,而可以观察后续常规交易时段的股价表现、交易活动是否扩大,以及新信息是否改变需求与交付成本之间的平衡。即使公司基本面数据清晰,价格走势仍存在不确定性。
未来的评估可能受到几项进展影响。若客户扩张持续强劲、营收接近指引且现金流保持稳定,市场对Figma增长模式的信心可能增强。若人工智能成本上升、客户留存走弱或毛利率承压,尤其是采用率未能带动客户收入增加时,市场可能质疑这一模式。也可能出现混合结果:使用量上升,但公司在扩充能力和改进自研模型的过程中盈利能力有所调整。这些是需要跟踪的情景,并非预测。交易者可以预先确定哪些经营证据会改变判断,按照自身风险承受能力设置仓位,并避免依赖单一收益数据或盘后波动。NAS100提供广泛的科技板块敞口,并非FIG的直接替代品,也不是FIG股票的对冲工具。
交易洞察
Figma面临的核心考验,是人工智能采用率和客户扩张能否支撑营收增长,同时控制交付成本。关注已公布的利润率、自由现金流、客户留存率及业绩相对指引的表现;NAS100是广泛的科技指数代理,并非FIG的直接替代品或对冲工具。