
Chứng khoán Intel giảm gần 24% trong phiên giao dịch mở rộng thứ Năm, với báo cáo doanh nghiệp chững lại và định hướng quý tiếp theo khiến nhiều người phải điều chỉnh. Phản ứng này đã thêm một đêm kinh doanh khó khăn cho các loại công nghệ, với Amazon cũng giảm và tương lai tương lai của Nasdaq 100 giảm nhiều nhất 2% đêm trước.
Người mua hàng hóa độc quyền có thể không hài lòng với phần mở rộng đã bị lội. Khả năng hiện đại nhất của Intel vẫn đang được nâng cấp khi nhân viên quản lý cơ cấu hạ tầng cho phép tăng trưởng.
Thị trường đã phản ứng mạnh mẽ trong ngắn thời gian.
Các nhà giao dịch đã theo dõi sự kiện.
Các cơ quan đã xem xét các quy định.
Khách hàng đã mở rộng thương lượng.
Thị trường đã điều chỉnh mức giá.
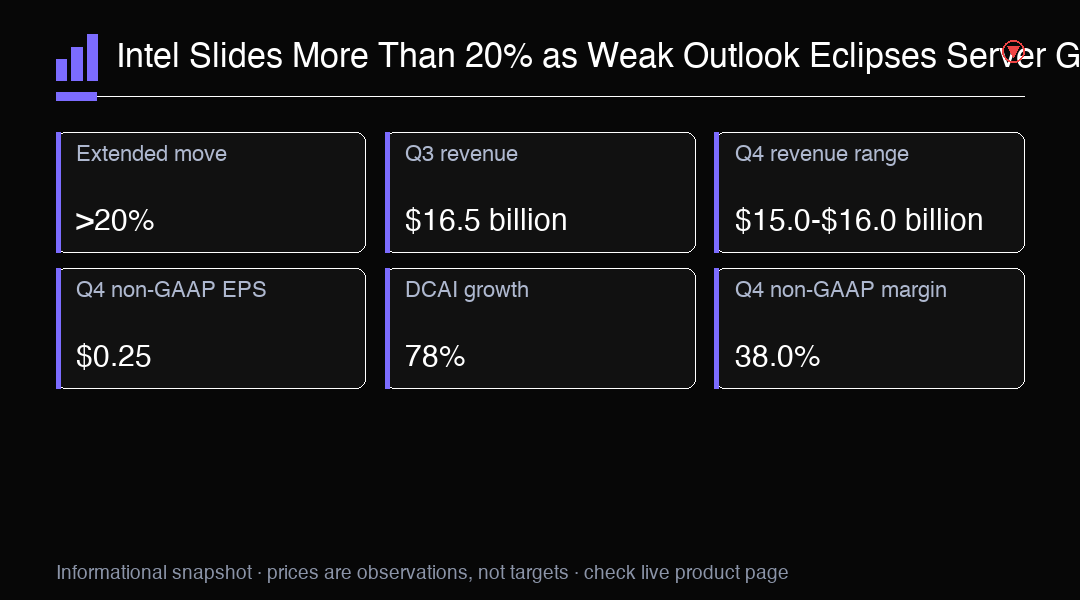
Thị trường đã mở ngày với sụp đổ nhấn mạnh ở cổ phiếu Intel, và các nhà đầu tư đã bắt đầu xem lại cấu trúc kết quả. Sụp đổ không phải là kết quả đơn thuần của doanh thu, mà là sự điều chỉnh nhanh chóng về kỳ vọng cho quý tiếp theo. Đối với các nhà giao dịch, sự phân biệt này quan trọng vì một cú nhảy cung có thể bất ổn cho đến khi thị trường tìm thấy một mức mà kỳ vọng yếu hơn thời điểm được phản ánh đầy đủ trong giá. Chỉ số doanh thu quý ba đạt 16,5 tỷ USD, tăng 21% so với cùng kỳ. Lợi nhuận không căn theo chuẩn EBITDA tăng 0,52 USD so với 0,23. Những con số này cho thấy cải thiện có ý nghĩa và vượt qua định hướng của Intel, nhưng không thể ngăn cản sự sụp đổ đột ngột. Các nhà đầu tư tập trung vào khoảng doanh thu quý tư của 15,0 đến 16,0 tỷ USD và lợi nhuận không căn theo chuẩn 0,25 trên cổ phiếu. Tại 15,5 tỷ USD ở giữa, dự đoán doanh thu ngụ ý giảm 6,1% theo thứ tự so với quý ba.
Dẫn chứng về biên lợi nhuận đã thêm một lớp lo ngại khác. Intel kỳ vọng biên lợi nhuận gộp không căn theo chuẩn cho quý tư là 38,0%, so với 44,1% ở quý ba. Mức biên thấp hơn có nghĩa là ít doanh thu được giữ lại sau chi phí trực tiếp để sản xuất và cung ứng sản phẩm, vì vậy sụp đổ đặt ra những câu hỏi về giá cả, sự kết hợp sản phẩm và chi phí tăng cung cấp. Nó cũng giúp giải thích tại sao nhà đầu tư nhìn ra ngoài những điều cải thiện của lợi nhuận. Doanh thu mạnh hơn có giá trị ít hơn khi thị trường tin rằng mỗi dollar doanh thu tương lai có thể tạo ra ít lợi nhuận hơn.
Phần hứa hẹn nhất của quý đến từ Data Center và AI. Doanh thu trong ngành này đạt 7,3 tỷ USD, tăng 78% so với năm trước và 17% so với quý trước. Điều này xác nhận rằng nhu cầu về tính toán máy chủ vẫn là cơ hội lớn cho Intel. Nó cũng đặt công ty trực tiếp trong sự tăng trưởng của cơ sở hạ tầng hỗ trợ trí tuệ nhân tạo, tải trọng đám mây và xử lý dữ liệu doanh nghiệp. Thách thức là chuyển đổi nhu cầu đó thành lợi nhuận bền vững bằng cách tăng cung cấp vi xử lý và bảo vệ biên lợi nhuận.
Sự so sánh với doanh nghiệp tập trung vào PC đã sắc nét. Doanh thu Client Computing và Physical AI Group là 8,1 tỷ USD, giảm 5% so với năm trước. Intel kỳ vọng việc chậm lại của PC sẽ kéo dài ít nhất đến đầu năm 2027, giảm cơ hội hồi phục nhanh từ thị trường lớn nhất đã thành lập. Nếu khách hàng hoãn nâng cấp hoặc làm việc với tồn kho hiện có, tăng trưởng máy chủ phải làm nhiều việc hơn. Điều đó tạo ra một hỗn hợp doanh thu ít cân bằng và làm cho việc thực thi trong phân khúc data center quan trọng hơn.
C tension giải thích tại sao sụp đổ không được mô tả như một sự thua lỗi lợi nhuận đơn giản. Intel mang lại kết quả mạnh hơn ở quý ba, nhưng tầm nhìn tiền tiến gợi ý doanh thu theo thứ tự thấp hơn, giảm cấp thiết lợi nhuận trên mỗi cổ phiếu điều chỉnh và lợi nhuận mỏng hơn. Thị trường chứng khoán thường đánh giá một công ty dựa trên tiền tệ thuận lợi tài chính tương lai dự kiến thay vì hiệu suất quá khứ. Khi chỉ đạo quản lý chỉ tới quý tiếp theo moitié, con số lịch sử tích cực có thể mất ảnh hưởng nhanh chóng, đặc biệt là sau khi cổ phiếu đã thu hút sự hứng thú quanh vị trí AI đang cải thiện.
Đối với các nhà giao dịch bán dẫn, câu hỏi then chốt là liệu hỗn hợp doanh thu có thể cải thiện trước khi áp lực biên trở thành cố định. Sự mở rộng tiếp tục của Data Center và AI có thể hỗ trợ cảm xúc nếu tăng nguồn cung cho phép Intel đáp ứng nhiều hơn nhu cầu máy chủ. Tuy nhiên, tăng trưởng nhanh trong một phân khúc không tự động sửa chữa cảnh báo thu nhập toàn bộ. Chi phí sản xuất cao hơn, sự kết hợp sản phẩm không thuận lợi hoặc áp lực giá có thể hạn chế lợi ích. Bằng chứng rằng khối lượng máy chủ đang tăng cùng với biên gộp ổn định hoặc cải thiện sẽ có tính xây dựng hơn là tăng trưởng doanh thu đơn lẻ.
Bối cảnh PC vẫn là rủi ro bên yếu nhất rõ ràng. Một sự chậm trễ kéo dài đến đầu năm 2027 sẽ phơi lộ Intel với các chu kỳ thay thế tiêu dùng và thương mại yếu hơn trong nhiều quý nữa. Nó cũng có thể làm tăng hoạt động khuyến mãi cường điển trong cả ngành, đặt áp lực bổ sung lên giá cả. Một phục hồi nhanh hơn của PC sẽ thay đổi hình ảnh, nhưng các nhà giao dịch nên tránh giả định một khi thiếu bằng chứng. Các tín hiệu hữu ích bao gồm tồn kho kênh, yêu cầu nâng cấp doanh nghiệp và xem phân khúc khách hàng có quay lại tăng trưởng theo năm hay không.
Hành động giá ngắn hạn có thể tiếp tục nhạy cảm với sự khác biệt giữa sụp đổ tiều đề và các xu hướng vận hành nền tảng. Sự sụp đổ trong 시간외 거래 được mô tả trong bào cáo ví trung đại của thị trường như trên 20%, với ước tính quanh 21% và một số gần 23%. Do chuyển động trong 시간외 거래일 có thể thay đổi trước khi phiên chuẩnTran mở ra, việc coi bất kỳ phần trăm nào là một sự sụp đổ cuối cùng cố định sẽ quá mức chính xác có sẵn tại thời điểm. Khối lượng, khoảng cách mở và xem người mua bảo vệ mức nhỏ chuẩn sớm nhất sẽ cung cấp bằng chứng mạnh mẽ hơn về lòng tin.
Một kịch bản xây dựng đòi hỏi nhiều mảnh ghép để căn chỉnh. Intel cần đáp ứng hoặc vượt qua khoảng doanh thu quý tư của 15,0 đến 16,0 tỷ USD, chỉ ra rằng nhu cầu Data Center và AI vẫn mạnh mẽ, và chứng minh rằng dự đoán biên lợi nhuận gộp không căn theo chuẩn 38,0% đánh dấu điểm thấp tạm thời thay vì đường cơ sở mới. Tiến độ về cung cấp vi xử lý máy chủ có thể giúp, nhưng mở rộng cung cấp chỉ cải thiện trường hợp đầu tư nếu nó dịch sang giao dịch sinh lời. Tầm nhìn biên lợi nhuận rõ ràng hơn sẽ là tín hiệu rõ ràng nhất rằng cải thiện vận hành đang bắt kịp nhu cầu.
Kịch bản cực kỳ tiêu cực là sự co lại của PC kéo dài hơn mong đợi trong khi tăng trưởng máy chủ trở nên đắt đỏ để giao dịch. Trong trường hợp đó, doanh thu có thể vẫn bất ổn và thị trường có thể tiếp tục áp dụng ưu đãi vào lợi nhuận tương lai. Việc không đạt khoảng quý tư hoặc tình trạng đè ép biên lợi nhuận thêm sẽ củng cố quan điểm rằng hỗn hợp doanh nghiệp đang cải thiện quá chậm. Ngược lại, nhu cầu khách hàng mạnh mẽ, tăng trưởng máy chủ bền vững và sự hồi phục biên lợi nhuận sẽ thách thức luận điểm tiêu cực và có thể hỗ trợ sự hồi phục từ khoảng lỗ.
Các nhà giao dịch nên tiếp cận cổ phiếu như một thiết lập post-kết quả bất ổn với biến động cao thay vì phán xét lâu dài cài đặt. Quý ba đã chứng minh rằng Intel có thể tạo ra tăng trưởng doanh thu mạnh và động lượng data center đáng kể, trong khi bối cảnh cho thấy sự chuyển đổi của nó vẫn gặp phải nhu cầu không đều và lợi nhuận. Giai đoạn tiếp theo sẽ được phán xét trên quy mô thực thi: đáp ứng chỉ đạo, quản lý việc chậm lại PC, mở rộng cung cấp máy chủ và chuyển đổi nhu cầu AI thành biên lợi nhuận khỏe mạnh. Cho đến khi những tín hiệu đó cải thiện cùng nhau, cả sự tăng mạnh lẫn áp lực bán hàng tái tạo đều có thể xảy ra.
トレーディングインサイト
Lộn xộn của Intel của Q3 2026 tiền lương 16,5 tỷ USD, tăng 21% so với cùng kỳ. Công ty công bố doanh thu 0,52 triệu USD, vượt mức chỉ báo của Intel. Hướng dẫn quý IV là 15,0-16,0 tỷ USD doanh thu, 0,25 triệu USD EPS không phải GAAP và 38,0% biên lợi nhuận gốc không phải GAAP. Tại mức trung bình 15,5 tỷ USD, doanh thu sẽ giảm khoảng 6,1% hết 16,5 tỷ USD. Doanh thu nhóm Computing của Khách hàng và AI vật lý là 8,1 tỷ USD, giảm 5% hết năm. Dữ liệu Trung tâm và AI là 7,3 tỷ USD, tăng 78% hết năm và 17% tiếp theo. Biên lợi nhuận gốc không phải GAAP của Q3 là 44,1%. Báo cáo đồng thời miêu tả sự sụt giảm sau giờ mở rộng dưới 20%, khoảng 21%, hoặc gần 23%, không phải 24% một cách nhất quán được xác minh.