

Đồng euro đào sâu hơn xuống $1.1160. Nợ Pháp nặng nề lên đồng tiền. Đồng euro ghi nhận tuần giảm thứ tư liên tiếp.
Cặp EURUSD giảm xuống thấp nhất $1.1160 vào thứ Hai, mức yếu nhất kể từ May 2025, trước khi giao dịch quanh mức $1.1190. Sự giảm giá này tiếp nối bốn tuần giảm liên tiếp, kéo dài đà rút lui đã kéo dài qua các kỳ vọng thay đổi về lãi suất Mỹ. Cặp tiền này đã nhường hơn 4% từ đỉnh gần đây, với nhịp giảm mới nhất được thúc đẩy bởi sự kết hợp của đồng đô la mạnh và sự bất an ngày càng tăng về triển vọng tài chính của khu vực đồng euro. Việc phá vỡ số tròn $1.1200 vào thứ Hai đã tăng áp lực bán, khi các nhà giao dịch thuật toán và người theo đà phản ứng với việc vi phạm kỹ thuật.
Áp lực kéo dài hơn cặp đồng đô la. Đồng euro cũng giảm khoảng 0.4% so với đồng franc Thụy Sĩ và 0.3% so với đồng bảng Anh. Các động thái chéo này chỉ ra lo ngại về chính đồng euro, cùng với sức mạnh chung của đồng đô la. Khi đồng euro giảm so với các đồng tiền không tự mình tăng mạnh, nó gợi ý rằng vốn đang rời khỏi khu vực đồng euro chứ không chỉ đơn thuần chuyển vào đồng đô la. Đồng franc Thụy Sĩ, đặc biệt, từ lâu đã đóng vai trò như một lựa chọn thay thế an toàn trong nội bộ châu Âu, và sự yếu kém kéo dài của đồng euro so với franc thường phản ánh các lo ngại cấu trúc sâu sắc hơn về sự ổn định của đồng tiền chung.
Phần bù vay 10 năm của Pháp so với Đức đạt khoảng 150 basis points vào thứ Sáu, mức liên quan đến khủng hoảng nợ khu vực đồng euro hơn một thập kỷ trước. Điều đó có nghĩa là các nhà đầu tư đòi hỏi thêm khoảng 1.5 percentage points lợi suất để nắm giữ nợ Pháp. Bế tắc chính trị và nghi ngờ về kỷ luật ngân sách đang làm suy yếu niềm tin. Một số nhà phân tích cảnh báo rằng điều này có thể trở thành một vấn đề rộng lớn hơn trên toàn khu vực đồng euro. Ngưỡng 150bp có ý nghĩa vì nó ở mức mà Ngân hàng Trung ương Châu Âu lần đầu thiết lập can thiệp trong cuộc khủng hoảng nợ chủ quyền 2011-2012. Biên độ ở mức đó cho thấy thị trường đang định giá một phần bù rủi ro đáng kể cho rủi ro chủ quyền Pháp, điều tưởng chừng không thể tưởng tượng được chỉ hai năm trước khi biên độ dao động quanh mức 30bp.
Các nhà giao dịch hiện định giá xác suất khoảng one-in-five cho việc Fed tăng lãi suất vào tháng 10, giảm từ khoảng 64% một tuần trước. Tuy nhiên, lợi suất trái phiếu Mỹ 10 năm vẫn ở mức gần 5.26%. Kỳ vọng giảm cho cuộc họp chính sách tiếp theo đã để lại hỗ trợ lợi suất đáng kể cho tài sản đồng đô la. Sự định giá lại mạnh mẽ trong tỷ lệ tăng lãi suất đã xảy ra sau báo cáo tuyển dụng yếu hơn dự kiến, cho thấy thị trường lao động nguội nhanh hơn dự kiến. Tuy nhiên, đường cong lợi suất chưa điều chỉnh tương xứng, gợi ý rằng thị trường tin Fed sẽ duy trì thái độ cứng rắn lâu hơn, hoặc phần bù kỳ hạn đang tăng lên do vay chính phủ cao.
Châu Âu có áp lực lạm phát của riêng mình. Lạm phát tiêu dùng tháng 9 tăng tốc lên 3.8%, trong khi lạm phát cốt lõi tăng nhẹ lên 2.5%, giữ cho thêm thắt chặt ECB trong tầm nhìn. Sự tăng tốc lạm phát tiêu dùng chủ yếu được thúc đẩy bởi hiệu ứng cơ sở năng lượng, nhưng mức tăng giá cốt lõi đáng lo ngại hơn đối với các nhà hoạch định chính sách vì nó gợi ý rằng áp lực giá đang trở nên cố định hơn trong dịch vụ và hàng hóa. Đối với ECB, điều này tạo ra một tình trạng khó xử: tăng lãi suất để chống lạm phát làm tăng chi phí vay cho các chính phủ nặng nợ như Pháp, nhưng không hành động có nguy cơ để kỳ vọng lạm phát mất neo.
Nhưng lãi suất cao hơn cũng làm tăng chi phí tài chính. Khi các nhà đầu tư lo ngại về khả năng thanh toán nợ, lợi suất tăng có thể đi kèm với đồng tiền yếu đi. Động lực này tạo ra một vòng lặp phản hồi tiềm năng: lợi suất cao hơn làm tăng chi phí phục vụ nợ, làm suy yếu thâm hụt tài khóa, điều này đẩy lợi suất cao hơn nữa. Tỷ lệ nợ trên GDP của Pháp, đã trên 110%, để lại ít dư địa cho điều hành tài khóa. Nếu chi phí vay duy trì ở mức cao, chính phủ có thể bị buộc phải thực hiện các biện pháp thắt lưng bóp bụng làm chậm thêm tăng trưởng kinh tế, thêm vào rào cản cơ bản của đồng euro.
Cuộc giải cứu của ECB không tự động. Công cụ Bảo vệ Truyền dẫn của nó, một công cụ mua trái phiếu, giải quyết căng thẳng tài chính không chính đáng và mất trật tự. Các báo cáo cho thấy tình hình tài khóa của Pháp làm phức tạp điều kiện đủ điều kiện. TPI được thiết kế để ngăn chặn sự phân mảnh thị trường trái phiếu khu vực đồng euro, nhưng việc kích hoạt đòi hỏi chính sách tài khóa của một quốc gia phải nằm trong khuôn khổ quy tắc tài khóa của EU. Việc Pháp liên tục vi phạm giới hạn thâm hụt và sự bất ổn chính trị có thể khiến ECB miễn cưỡng triển khai công cụ, vì làm như vậy có thể bị coi là sự thống trị tài khóa, thực chất hóa tiền nợ chính phủ.
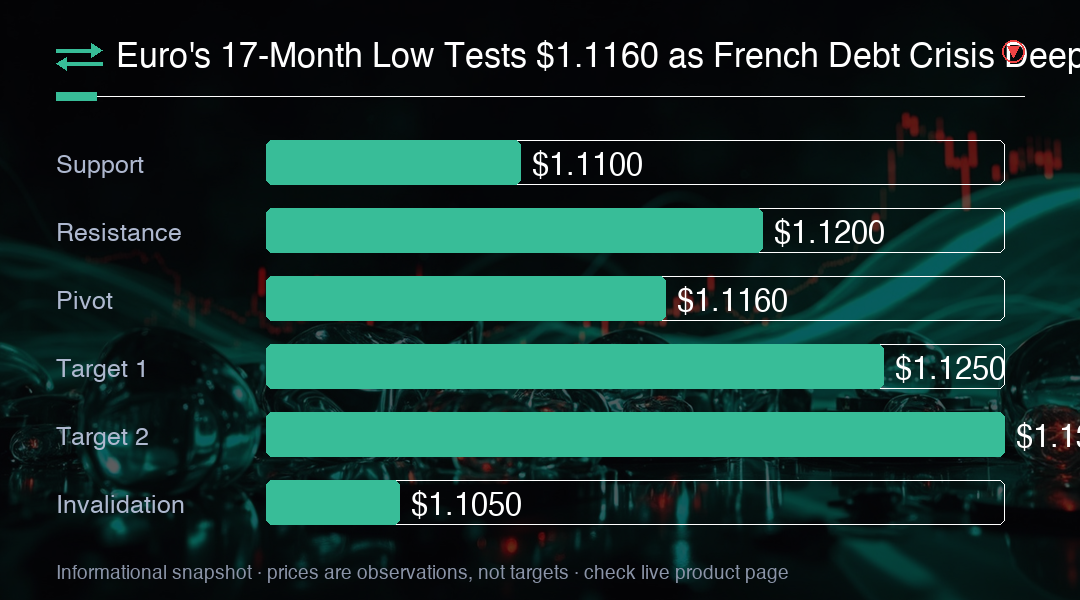
Trong bức tranh giá ngắn hạn, $1.1200 là mốc số tròn tham chiếu trực tiếp phía trên. Mức thấp thứ Hai đánh dấu mốc tham chiếu giảm đầu tiên; $1.1100 là vùng tâm lý tiếp theo bên dưới. Đây là các mức cần theo dõi, chứ không phải vùng hỗ trợ đã được xác nhận bằng nhiều lần thử nghiệm. Một động thái phá vỡ bền vững dưới $1.1100 có thể kích hoạt thêm bán kỹ thuật, tiềm năng mở đường đến rào cản tâm lý $1.1000. Ngược lại, sự phục hồi trở lại trên $1.1200 sẽ gợi ý rằng áp lực bán trực tiếp đã được hấp thụ, mặc dù một sự đảo ngược thuyết phục hơn sẽ đòi hỏi động thái trở lại trên $1.1250.
Báo cáo ISM dịch vụ Mỹ đến vào thứ Hai lúc 10 a.m. ET, với tuyển dụng và giá cả đặc biệt quan trọng sau báo cáo tuyển dụng yếu. Khu vực dịch vụ chiếm khoảng 80% GDP Mỹ, và sức khỏe của nó là chỉ báo chính về sự bền bỉ của nền kinh tế. Một số đọc ISM mạnh mẽ, đặc biệt trong các thành phần tuyển dụng và giá trả, có thể hồi sinh kỳ vọng thêm thắt chặt Fed và đẩy đồng đô la cao hơn. Ngược lại, một báo cáo yếu có thể củng cố câu chuyện rằng thị trường lao động đang nguội, tiềm năng giảm áp lực lên đồng euro.
Tuyển dụng yếu hơn cùng với áp lực chi phí liên tục sẽ phức tạp hóa triển vọng của Fed. Biên bản cuộc họp thứ Tư cung cấp thêm bối cảnh, mặc dù chúng mô tả các cuộc thảo luận trước dữ liệu lao động mới nhất. Biên bản có thể tiết lộ mức độ lo ngại của các nhà hoạch định chính sách về quỹ đạo thị trường lao động và liệu họ coi sự yếu gần đây là tạm dừng hay khởi đầu của sự chậm lại rõ rệt hơn. Thị trường cũng sẽ tìm kiếm bất kỳ gợi ý nào về sự cân bằng rủi ro giữa lạm phát và tăng trưởng, điều có thể ảnh hưởng đến đường đi của đồng đô la.
Báo cáo trợ cấp thất nghiệp thứ Năm và khảo sát tâm lý Michigan thứ Sáu thêm các bài thử nghiệm, đặc biệt xung quanh kỳ vọng lạm phát. Sự phục hồi euro vững chắc hơn sẽ dễ duy trì nếu lợi suất Mỹ giảm và biên độ trái phiếu Pháp ổn định. Lịch dữ liệu tuần tới có thể chứng mình là then chốt: nếu các chỉ báo kinh tế Mỹ tiếp tục nguội trong khi sự bất ổn chính trị Pháp kéo dài, đồng euro có thể khó tìm sàn. Tuy nhiên, bất kỳ dấu hiệu tiến bộ nào ở mặt trận ngân sách Pháp hoặc sự dịu dàng trong diễn ngôn Fed có thể cung cấp chất xúc tác cho một cuộc phục hồi giảm nhẹ.
Thông tin giao dịch
Sự giảm giá của đồng euro xuống mức thấp nhất 17 tháng phản ánh một tổng hợp độc hại: sự mong manh tài khóa Pháp, lạm phát khu vực đồng euro dai dẳng, và đồng đô la được nâng đỡ bởi lợi suất Mỹ dai dẳng. Biên độ Pháp-Đức 150bp là chỉ số chính; một động thái bền vững trên 175bp sẽ báo hiệu căng thẳng hệ thống. Đối với các nhà giao dịch, $1.1100 là mặt trận tiếp theo; đóng cửa hàng ngày dưới mức đó mở đường đến $1.1000. Theo dõi biên độ OAT Pháp và bình luận ECB để tìm dấu hiệu kích hoạt TPI.