

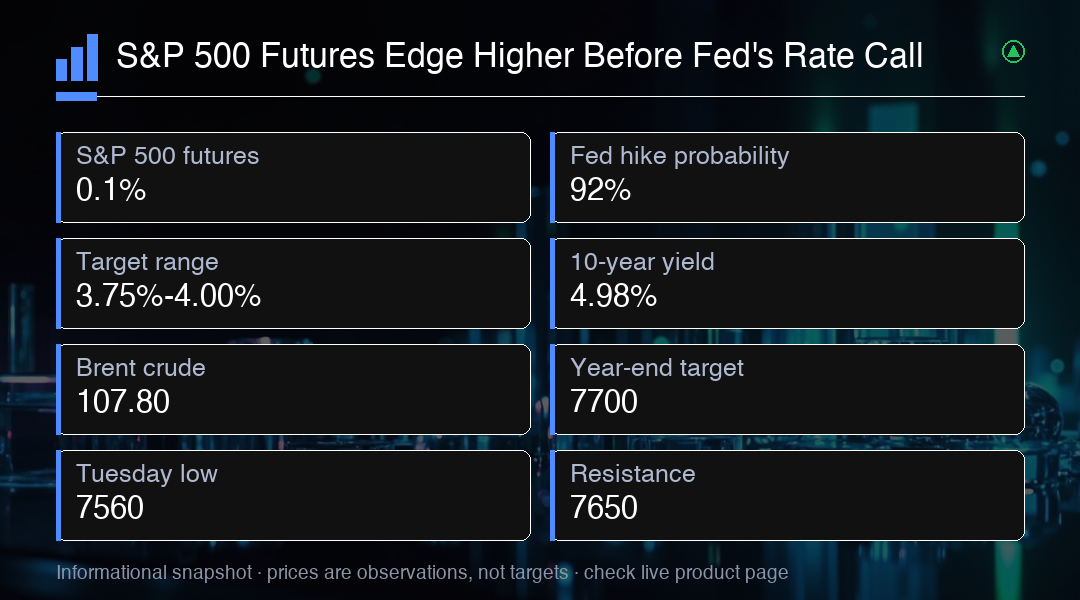
S&P 500 vadelileri Çarşamba günü yaklaşık %0.1 yükseldi; Nasdaq 100 ve Dow vadelileri de kısmen daha yüksek seyrediyor. Bu sakinlik bir başka zorlu seanstan sonra geldi: S&P 500 %0.5 düştü, Nasdaq Composite %0.8 kaybetti ve Dow %0.6 geriledi; yatırımcılar Fed öncesi riski azalttı. Yatırımcılar 25 baz puanlık bir artırım olasılığını yaklaşık %92 olarak görüyor; bu, federal fon hedefini 3.75%-4.00'e yükseltecektir. Bu, Haziran 2023'ten bu yana ilk artırım olacak ve piyasaların yılın başında faiz indirimi tartışması yaptığı düşünülürce etkileyici bir politika dönüşü temsil ediyor. Karar saat 14.00'de (Doğu Amerika saati) açıklanacak ve ardından Başkan Kevin Warsh'ın basın toplantısı gelecek. Oy, güncellenmiş nokta projeksiyonu ve enflasyon projeksiyonları artırımın kendisinden daha önemli olabilir.
10 yıllık Hazaar getirisi Salı günü 2007'den bu yana en yüksek seviyesi olan %5.04'e ulaştı, ardından %4.98'e geriledi. %5'lik risksiz bir getiri, yatırımcılara hisse senetlerine kredibil bir alternatif sunar ve gelecekteki kazançları değerlendirmek için kullanılan iskonto oranını yükseltir : özellikle pahalı teknoloji şirketleri için uygunsuzdur. Brent ham petrol, ABD stoklarının beklentilerin üstünde 7.1 milyon varil artmasının ardından yaklaşık %0.9 düşerek 107.80 dolara gerildi; bu, 1.6 milyon varil düşüş beklenirken gerçekleşti. S&P 500 için uzun süreli bir kesinti, enerji üretçilerini desteklerken havayolları, taşımacılık şirketleri, üreticiler ve tüketici marjlarını sıkıştırır.
Asya işleleri temkinliydi. Japonya'nın Nikkei endeksi SoftBank %4.2 ve Kioxia %3.9 düşüşüyle AI bağlantılı hisselerdeki gerilemeye devam ederken neredeyse sabit seyretti. Enerji şirketi Eneos %3.8 yükseldi ve ticaret şirketi Mitsui %3 ilerledi; liderliğin emtia marşına döndüğüne dair bir başka işaret. Dolar son en yüksek seviyelerine yakın seyrediyor; EUR/USD 1.1535 civarında, GBP/USD 1.3470 yakınında ve USD/JPY 155.43 civarında. Japonya Merkez Bankası'nın Cuma günü faizi %1.25'e yükseltmesi bekleniyor; bu, küresel piyasaların 48 saat içinde iki büyük artırım alabileceği anlamına geliyor. Altın yüksek getirilere rağmen 4.330 civarında kalırken, Bitcoin kısa süreliğine 75.000 doları test ettikten sonra yaklaşık %2.5 düşerek 75.900 dolara geriledi.
Geniş beklentiler daha az hırslı hale geliyor. Wells Fargo, yıl sonu S&P 500 hedefini 7.950'den 7.700'e düşürdü; ekonomik döngünün sonraki aşamalarına girdiğini ve güçlü yeni katalizörler eksik olduğunu savunuyor. Endeks 7.600 civarındayken, bu tahmin mevcut seviyelerden yalnızca küçük bir yükseliş bırakıyor. Şu anda, anlık referans noktaları alt tarafta Salı günkü en düşük seviye olan 7.560 ve altındaki 7.700 psikolojik bölgedir. Direnç 7.650-7.700 civarında. Temel yükseliş kombinasyonu çeyrek puanlık bir artırım, sınırlı takip rehberliği ve getirilerde bir gerileme olacaktır; düşüş versiyonu ise daha yüksek-daha uzun süreli ve 108 dolar petrol eşliğinde olacaktır.
Hisse senedi yatırımcıları için kilit zorluk, Fed'in rakip öncelikler arasında denge kurmasıdır. Bir taraftan, enflasyon hedefin üzerinde kalıyor ve bu devam eden sıkılaşmayı savunuyor. Diğer taraftan, ekonomide yavaşlama belirtileri görülüyor ve bu daha temkinli bir yaklaşımı savunabilir. Nokta projeksiyonu, Fed'in düşüncesi hakkında ipuçları için yakından izlenecektir. Medyan nokta bu yıl yalnızca bir artırım daha gösteriyorsa, bu güvercin bir sinyal olarak alınabilir. İki veya daha fazla gösteriyorsa, bu hisse senedi piyasalarını korkutabilir. Getri eğrisi de izlenmeye değer: karardan sonra 2 yıl-10 yıl eğrisi yayılması, ekonomik görünümdeki artan güveni gösterebilir.
Emtia marşına dönüş, son seansta belirgin bir temadır. Enerji hisseleri geniş piyasayı geride bırakırken, teknoloji isimleri geride kaldı. Bu, petrol fiyatları yüksek kalırsa ve Fed şahin tutumunu sürdürürse devam edebilir. Yatırımcılar ayrıca Fed kararı öncesinde yükselen VIX'e de dikkat etmeli. Zımni volatilitede bir artış, opsiyon satıcıları için fırsatlar yaratabilir, ancak aynı zamanda piyasanın potansiyel olarak değişken bir seanse hazırlandığını gösterir. S&P 500 için izlenecek kilit seviye, son haftalarda hem destek hem direnç görevi gören 7.650'dir.
Kazanç sezonu yaklaşıyor ve yatırımcılar şirketlerin yükselen girdi maliyetleri karşısında kâr marjlarını koruyup koruyamayacağına dair işaretler arayacaktır. Enerji sektörü, 100 doların üzerindeki petrol fiyatları enerji üretçilerinin kârlarını artırırken parlak bir nokta olmuştur. Ancak daha yüksek enerji maliyetleri, özellikle havayolları, taşımacılık şirketleri ve üreticiler olmak üzere diğer sektörler için bir rüzgardır. Tüketim harcamaları sektörü de yüksek faiz oranları ve yükselen enflasyon tüketici harcamalarını baskı altında tutarken baskı altındadır.
Federal Rezerv'in bilanço küçültmesi, hisse senedi piyasalarını etkileyebilecek bir başka faktördür. Fed, Hazaar menkul kıymetleri ve ipoteğe dayalı menkul kıymetlerdeki varlıklarını küçültmeye devam ettikçe, finansal sistemden likidite çekiliyor. Bu, uzun vadeli faiz oranlarında yukarı yönlü baskı oluşturabilir ve şirketlerin borçlanmasını daha pahalı hale getirebilir. Bilanço küçültme hızı yatırımcılar tarafından yakından izlenecektir; herhangi bir hızlanma piyasaları korkutabilir. Şu anda, anlık odak Fed'in faiz kararı ve ona eşlik eden rehberliktir.
Kazanç sezonu yaklaşıyor ve yatırımcılar şirketlerin yükselen girdi maliyetleri karşısında kâr marjlarını koruyup koruyamayacağına dair işaretler arayacaktır. Enerji sektörü, 100 doların üzerindeki petrol fiyatları enerji üretçilerinin kârlarını artırırken parlak bir nokta olmuştur. Ancak daha yüksek enerji maliyetleri, özellikle havayolları, taşımacılık şirketleri ve üreticiler olmak üzere diğer sektörler için bir rüzgardır. Tüketim harcamaları sektörü de yüksek faiz oranları ve yükselen enflasyon tüketici harcamalarını baskı altında tutarken baskı altındadır.
Federal Rezerv'in bilanço küçültmesi, hisse senedi piyasalarını etkileyebilecek bir başka faktördür. Fed, Hazaar menkul kıymetleri ve ipoteğe dayalı menkul kıymetlerdeki varlıklarını küçültmeye devin ettikçe, finansal sistemden likidite çekiliyor. Bu, uzun vadeli faiz oranlarında yukarı yönlü baskı oluşturabilir ve şirketlerin borçlanmasını daha pahalı hale getirebilir. Bilanço küçültme hızı yatırımcılar tarafından yakından izlenecektir; herhangi bir hızlanma piyasaları korkutabilir.
Ticaret Bilgisi
S&P 500 vadelileri Fed artırımını fiyatlamasına rağmen, rehberlik karardan daha önemli olacaktır. Güvercin bir artış rahatlama rallisi başlatabilirken, şahin bir tutum daha fazla satışı tetikleyebilir. Kilit seviyeler 7.560 destek ve 7.650-7.700 direnç seviyeleridir. Emtia marşına dönüş belirgin bir temadır; petrol yüksek kalırken enerji hisseleri performans göstermektedir.