

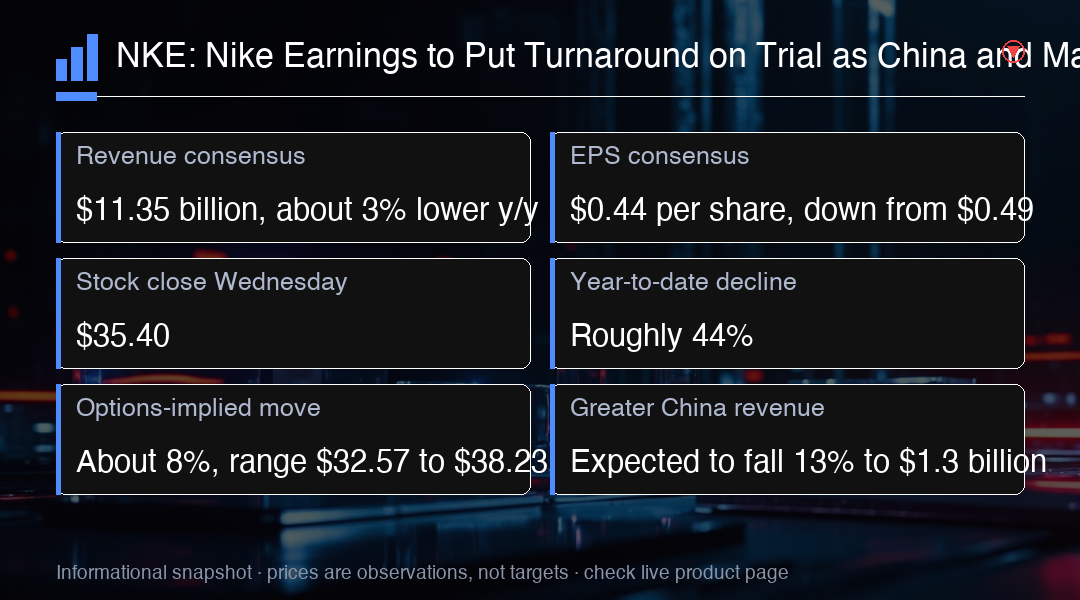
Nike NKE, perşembe günü kapanış zilinden sonra mali yılının ilk çeyrek sonuçlarını açıklayacak. Wall Street 11.35 milyar dolarlık, geçen yılın aynı dönemine göre yaklaşık yüzde 3 daha düşük gelir ve hisse başına 0.44 dolar kâr bekliyor; kâr rakamı 0.49 dolardan geriliyor. Bu ölçekte bir marka için yüzde 3'lük gelir düşüşü, önemsiz bir yuvarlama hatası değil, satışlarda anlamlı bir mutlak azalma anlamına gelir ve düşen kâr rakamı, baskının yalnızca üst satıra değil net kâra da ineceğinin beklendiğini gösterir. Bu nedenle konsensüs, açıklamayı bir büyüme olayı olarak değil, bir istikrar testi olarak çerçeveliyor.
Hisse, çarşambaya 35.40 dolar ile kapandı ve bu yıl yaklaşık yüzde 44 kaybetti; böylece yaklaşık bir on yıl önce görülen seviyelerin yakınına indi. Opsiyonlar sonuç günü için yaklaşık yüzde 8'lik bir hareket ima ediyor ve bu da açıklamanın hemen ardından oluşabilecek aralığın 32.57 ile 38.23 dolar civarında olacağı anlamına geliyor. Söz konusu ima edilen bant, payların açıklama üzerine ne kadar yol almasının beklendiğine ilişkin piyasanın kendi tahminidir ve rakamlar henüz ayrıştırılmadan tartışmanın çerçevesini çizer. Bantın içinde kalan bir hareket gürültü olarak okunurken, bandın ötesine geçen bir hareket piyasa görüşünün gerçekten değiştiğine işaret eder.
Bu nedenle başlık bazında mütevazı bir beklenti aşımı yeterli olmayabilir. Yatırımcılar, CEO Elliott Hill'in Win Now dönüşümünün talebi stabilize ettiğine, fazla envanteri temizlediğine ve Nike'ın neredeyse iki yıl süren düzensiz ilerlemesinin ardından ürün hattını yeniden kurduğuna dair kanıt istiyor. Strateji, niyetten çok uygulama üzerinden kanıtlanmak zorunda. Bunun anlamı, ürünün takvimde belirlenen tarihlerde gelmesi, fiyatı aşındırmak yerine destekleyen kampanyalar ve önceki döneme kıyasla daha derin indirimler olmadan temizlenen envanterdir. Beklenti aşımı ile dönüşüm arasındaki fark burada önemlidir: konsensüsü aşmak yalnızca çeyreğin düşürülmüş bir çıtayı karşıladığını söyler.
Büyük Çin gelirinin yüzde 13 gerileyerek 1.3 milyar dolara düşmesi bekleniyor; bu, geçen çeyrekteki diğer çift haneli düşüşün ardından geliyor. Nike ağır indirimler, yaşlanan ürün gamları ve Anta ile Li Ning gibi daha güçlü yerel rakipler nedeniyle zorlandı. Üst üste gelen ikinci keskin düşüş önemlidir, çünkü başka bölgelerdeki zayıflığı telafi edebilecek kadar büyük motorlardan birini ortadan kaldırıyor ve bölgesel sıfırlamanın, dönüşümün geri kalanına göre daha uzun bir takvimde yürüdüğünü düşündürüyor. Yatırımcılar Çin'deki düşüşü tekrar tekrar döngüsel değil, yapısal bir olgu olarak değerlendirdi.
Kuzey Amerika ve toptan satış daha cesaret verici bir karşılaştırma sunuyor. Kuzey Amerika geliri geçen çeyrekte yüzde 3 yükselirken, toptan satışlar da Nike'ın doğrudan tüketiciye yönelme döneminde öncelik dışı bırakılan perakendecilerle ilişkileri onardığı için arttı. Toptan satış burada tam da sahip olunan kanallar daraldığı için önem taşıyor. Ürünü yeniden iş ortaklarının raflarına koymak, Nike'ın envanteri ve indirim riskini kendisinin taşımadan erişimi geri getiriyor; başka yerde daha sağlıklı raf alanı, zayıf kalan sahip kanal sonucunu telafi edebiliyor. Toptan sevkiyatlar ayrıca Nike'ın kendi kanallarından farklı bir kârlılık profiline sahip.
Nike Direct, stratejinin zor tarafı olmayı sürdürüyor. Doğrudan gelir geçen çeyrekte yüzde 7, dijital satışlar ise yüzde 12 geriledi. Bu da Nike'ın kendi kanalları üzerinden daha fazla ürün satmanın, otomatik olarak daha güçlü bir tüketici talebi yaratmadığını gösteriyor. İkisi arasında dijital rakam daha keskin bir sinyal, çünkü çevrim içi satışın en kolay ölçeklenebilecek kanal olması bekleniyordu. Bu veri aynı zamanda dönüşün mantığını daraltıyor, çünkü zayıf bir doğrudan ilişki, bu kaymanın gerekçesi olan fiyatlandırma ve müşteri verisi avantajlarını ortadan kaldırıyor. Bu gerilim nedeniyle Direct rakamları, bu çeyrekte başlık gelirinden daha fazla önem taşıyor.
Nike daha önce, temel bazda üst üste yedi çeyrek süren yıllık baskının ardından ilk çeyrek brüt marjının hafifçe iyileşmesini yönlendirmişti. Bu da marj performansını, indirimlerin azaltılması, envanter disiplini ve maliyet kontrolünün işe yaramaya başlayıp başlamadığını ölçen en temiz test hâline getiriyor. Yedi çeyrek, tek bir zayıf dönemden çok bir eğilim oluşturmak için yeterince uzun bir süre ve hafif iyileşme yönlendirmesi düşük bir çıta koyduğu için, satırın temel yönü gelir başlığındaki beklenti aşımından ya da eksikliğinden daha fazla bilgi taşıyor. Envanter disiplini üç unsurun arasında bir raporda en geç ortaya çıkanıdır, çünkü temizlik, onun yerine geçecek gelirin gelişini geciktirir.
Karşılaştırmalar bir miktar dikkat gerektiriyor. Geçen çeyreğin raporlanan brüt marjı yıllık 890 baz puan yükselerek yüzde 49.2'ye çıktı, ancak bu iyileşmenin neredeyse tamamı yaklaşık 986 milyon dolarlık bir tarife iadesinden geldi. Bu tek seferlik fayda dışarıda bırakıldığında marj, yıllık yaklaşık 10 baz puan gerileyerek yüzde 40.2'ydi. İade, satılan üründen kazanılan para değil, zaten ödenmiş parayı geri getirdiği için çeyreğin ekonomisini tanımlamadan raporlanan rakamı yukarı taşır. Onu çıkarmak, başlığın ima ettiğinden farklı bir hikâye olan ve yatay seviyeye yakın duran bir temel satırı ortaya koyar.
Sıradaki büyük katalizör, Nike'ın Kasım ortasındaki yatırımcı günü olabilir. Yeni CFO Dave Denton ve daha geniş yönetim ekibinin, toparlanma için daha net bir takvim sunması bekleniyor. Kesin tarihler Nike'ın yatırımcı ilişkileri takviminde henüz doğrulanmadı. Bu etkinlik önemli, çünkü belirginliği zorunlu kılıyor. Öncelikler dizisi olarak sunulan bir dönüşüm, bu önceliklerin rakamlarda hangi sırayla görünmesinin beklendiği eşleştirildiğinde daha ikna edici hâle geliyor. Ayrıca toparlanma takviminin yatırımcıların önünde genel ifadelerle değil, ilk kez belirlendiği bir durum söz konusu.
Yüzde 44'lük hisse fiyatı düşüşünün ardından beklentiler zaten düşük seviyede. Perşembe raporu, Nike'ın toparlanmasının ölçülebilir hâle geldiğini göstermek zorunda. Çin, yarışın en zor kısmı olmayı sürdürüyor. Çöken bir başlangıç fiyatı, açıklamanın nasıl karşılanacağını değiştirir, çünkü payları hareket ettirmek için gereken iyi haber miktarını daraltır; ancak aynı zamanda kanıt yükünü beklentilerin değil, doğrudan şirketin üzerine bırakır. Mevcut kurulumun hiçbir parçası, temel rakamların iyileşmesi gerekliliğini ortadan kaldırmıyor. Yatırımcıların istediği kanıt finansal değil operasyonel: tam fiyatlı satış kinetiği ve kanal envanteri, raporlanan marjdan daha erken konuşur.
Kazanç konsensüsü, Çin geliri, hisse fiyatı düşüşü ve tarife iadesi rakamları savunulabilir durumdadır. Ana düzeltme gereken nokta, ima edilen hareket hesabıdır. 35.40 dolardan yüzde 8'lik bir hareket yaklaşık 32.57 ile 38.23 dolar aralığıdır; ilk başta alıntılanan daha geniş 33 ile 39 dolar aralığı değil. Bu ayrım önemsiz değildir, çünkü bant, tepkinin kontrollü mü yoksa aşırı mı olduğunu değerlendirmek için referans görevi görür ve yuvarlatılmış rakamlara dayanan bir bant, bu karşılaştırmayı sonrasında savunulması zor hâle getirir. Hesabın doğru olması önemlidir, çünkü aralık sıklıkla bir tahmin gibi aktarılır, türetilmiş bir sonuç gibi değil.
İşlemciler açısından kurulum, düşük beklentiye sahip ve ikili sonucu olan bir olaydır. Tarife hariç marjda beklenti aşımı ve stabilize olan bir Çin eğilimi keskin bir rahatlama rallisi tetikleyebilirken, temel marj baskısının süreceği başka bir çeyrek muhtemelen düşüşü uzatır ve kırılan 32.57 dolar tabanını yeniden gündeme getirir. Bu tür açıklamalara yönelik pozisyon almak genellikle daha kolay anlatıya yaslanır ve risk boşlukta yatar. Kontrollü hareket için fiyatlanmış bir piyasa, ima edilen bandın ötesinde açılabilir; bu nedenle başlık bazındaki beklenti aşımından çok, temel marj satırı daha fazla ilgiyi hak eder.
İşlem Analizi
Asıl bakılması gereken başlık rakamı değil, tarife hariç brüt marj. 986 milyon dolarlık iade karşılaştırmayı çarpıtıyor, bu nedenle gerçek sinyal temel marj eğilimi. 38.23 doların üzerine geri dönen bir kapanış dönüşüm tezini doğrulurken, 32.57 doların altındaki bir kırılma düşüşü uzatır. Açıklamanın çevresinde boşluk riski için pozisyon boyutu buna göre ayarlanmalı.