

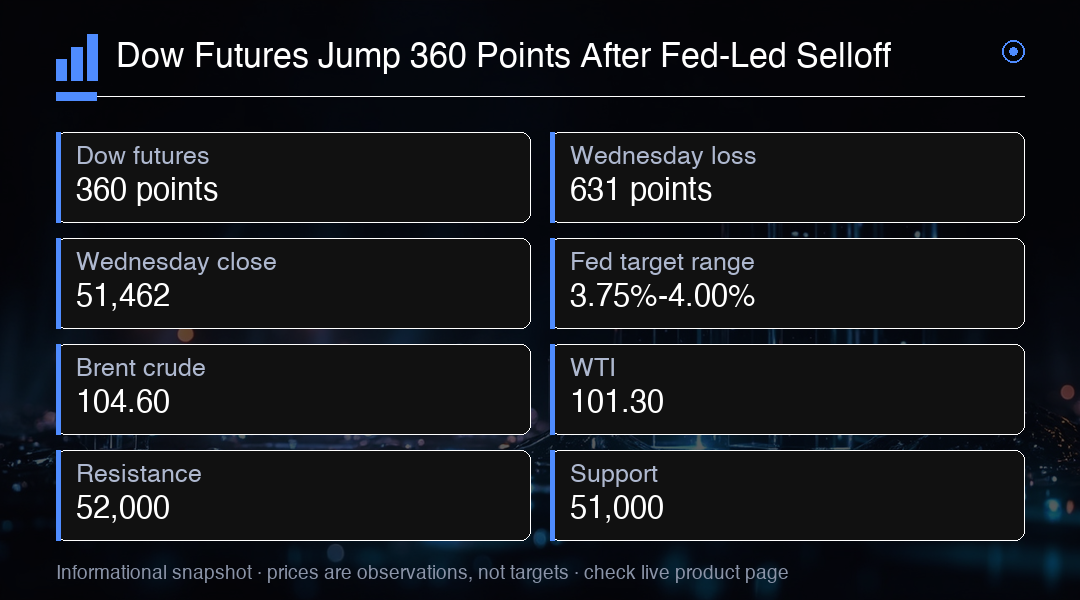
Dow vadelileri, endeksin Çarşamba günü 631 puan veya %1.2 düşmesinin ardından Perşembe günü yaklaşık 360 puan yükseldi ve 51,462'ye geriledi. S&P 500 %0.45 kaybederken, Nasdaq teknoloji hisseleri endüstriyel, finans ve enerji hisselerinden daha dayanıklı olduklarında neredeyse değişmeden kapandı. Dow'un alt performansı kısmen olağandışı yapısından kaynaklanmaktadır. Piyasa değer ağırlıklı S&P 500'den farklı olarak, Dow fiyat ağırlıklıdır. Bu, daha yüksek hisse fiyatlarına sahip şirketlerin toplam büyüklüklerinden bağımsız olarak daha büyük etki uyguladığı anlamına gelir. Bu nedenle birkaç pahalı bileşen için zorlu bir seion, etkileyici bir puan toplamı üretebilir. Vadeliler Çarşamba günkü kaybın %60'ını geri kazanırken, S&P 500 ve Nasdaq vadelileri Dow ile birlikte yaklaşık %0.6 kazandı ve bu da iyileştirmenin geniş olduğunu ve başka bir teknoloji kurtarma görevi olmadığını düşündürmektedir.
Federal Rezerv, faizleri 25 baz puan artırarak %3.75-%4.00'e yükseltti ve bu yıl başka bir artışın muhtemel olduğunu belirtti. Karar vericiler ayrıca 2027'nin tamamında hiçbir indirgeme öngörmediklerini belirttiler. Hisse senetleri başta yükseldi, ancak yatırımcılar Fed'in 'kısa' sıkılaşma döngüsünün borçlanma maliyetlerini önemli ölçüde daha yüksek bırakabileceğini kabul ettikten sonra tersine döndü. Rahatluk Petrol geldi. Brent ek %1.2 düşerek 104.60'a gerilerken, WTI 101.30'a düştü. Suudi Arabistan, Oman yakınlarında gemiden gemiye transferlerle ek ham petrol sunarak bazı korkuları hafifleştirdi. Daha düşük ham petrol, Dow'un üreticileri, perakendecileri ve tükete yönelik şirketleri taşımları ve girdileri düşürerek fayda sağlamaktadır.
Perşembe günü Japon hisseleri yükseldi; Nikkei yaklaşık %1 kazandı. İlaç ve makine şirketleri hareketine öncülük etti: Eisai %2.4 yükseldi ve Mitsubishi Heavy Industries %3.2 ekledi. İngiltere Merkez Bankası'nın İngiltere enflasyonunun %3.1'e hızlanmasına rağmen bugün faizleri %3.75'te tutması bekleniyor. Tüccarlar, özellikle daha yüksek enerji maliyetleri Avrupa genelinde enflasyon endişelerini yeniden alevlendirdikten sonra, Kasım ayındaki olası bir artış için rehberlik arayacaklardır. Japonya Merkez Bankası'nın Cuma günü faizini %1'den %1.25'e yükseltmesi bekleniyor; bu, 31 yılın en yüksek seviyesi olacaktır. Hareketin ağır şekilde fiyatlandırılması nedeniyle, Vali Kazuo Ueda'nın rehberliği büyük sürpriz olacaktır.
Dolar endeksi, tüccarların bu yıl başka bir Fed artışına yaklaşık %90 olasılık atfetmesiyle yedi haftanın en yüksek seviyesi olan 100.40'a yükseldi. EUR/USD 1.15'in altına düştü, İngiliz sterlini BoE öncesinde zayıfladı ve USD/JPY Japon sıkılaşması beklentilerine rağmen 156'yı aştı. Altın, Fed sonrası düşüşünün ardından 4,300 üzerine toparlandı. Kıymetli maden, daha güçlü dolar ve daha yüksek politik faizler ile jeopolitik risk, mali endişeler ve uzun vadeli getirilerdeki yumuşama arasında denge kuruyor. Bitcoin, Fed ve Clarity Act geri çekilmesinin ardından 76,400 civarında tuttu ve orta düzeyde dayanıklılık gösterdi. Anı test, BTC'nin nakit ve devlet tahvilleri daha rekabetçi getiri sunarken 77,000-78,000'i yeniden ele geçirip geçirmeyeceğidir.
Dow tüccarları için kilit soru, toparlanmanın kendini sürdürüp sürdüremeyeceğidir. Fed'in tavrı borçlanma maliyetlerinin daha uzun süre yüksek kalabileceğini düşündürüyor ve bu normalde hisse senetleri için bir rüzgar olacaktır. Ancak petrol fiyatlarındaki geri çekilme, özellikle üreticiler ve tükete yönelik şirketler için bazı rahatlık sağlamaktadır. Opsiyonları piyasası, yaklaşan BOJ ve BoE kararları etrafında yüksek volatiliteyi fiyatlandırıyor ve bu da tüccarların potansiyel olarak önemli fiyat dalgalanmalarına hazırlandığını düşündürmektedir. Put-call çarpıklığı yatırımcıların aşağı yönlü risk için koruma yaptırdığını gösterir, ancak yukarı yönlü çağrılara da önemli bir ilgi vardır.
İleride bakıldığında, Dow için izlenecek kilit seviyeler Salı günü 51,462 civarındaki en düşük ve psikolojik 52,000 seviyesidir. 52,000 üzerinde sürekli bir hareket, 53,000 civarındaki tüm zamanların yükseklerine yeniden test kapıyı açabilir. Aşağı yönde, 51,000 seviyesi ilk psikolojik destektir, ardından 50 günlük hareketli ortalama olan 50,500 gelir. Fed politikası, petrol fiyatları ve küresel merkez bankası kararları arasındaki etkileşim öümüzdeki haftalarda Dow'u sürdürmeye devam edecektir. Bu ortamda pozisyon boyutlandırma ve risk yönetimi kritik hale geliyor.
Kazanç sezonu yaklaşıyor ve yatırımcılar şirketlerin yükselen girdiler karşılığında kâr marjlarını sürdürüp sürdürmeyeceğine dair işaretler arayacaklardır. Enerji sektörü parlak bir nokta olmuştur; varil başına 100 doların üzerindeki petrol fiyatları enerji üreticilerinin kârlarını artırmıştır. Ancak daha yüksek enerji maliyetleri diğer sektörler için bir rüzgardır, özellikle havayolları, taşımacılık şirketleri ve üreticiler için. Tüketim harcamaları sektörü de baskı altındadır; çünkü daha yüksek faizler ve yüksek enflasyon tüketici harcamalarını etkilemektedir.
Federal Rezerv'in bilanço küçültmesi, hisse senedi piyasalarını etkileyebilecek başka bir faktördır. Fed, Hazine menkul kıymetlerinin ve ipoteğe dayalı menkul kıymetlerinin varlıklarını küçültmeye devam ederken, finansal sistemden likidite çekilmektedir. Bu, uzun vadeli faizleri yukarı yönlu baskı yapabilir ve şirketlerin borçlanmasını daha pahalı hale getirebilir. Bilanço küçültmesi hızı yatırımcılar tarafından yakından izlenecektir, çünkü herhangi bir hızlanma piyasalara korku verebilir. Şu an, odak noktası Fed'in faiz kararı ve ona eşlik eden rehberliktir.
Federal Rezerv'in nokta grafiği, 2027'de politikanın yolu hakkında ipuçları için yakından izlenecektir. Ortanca nokta bu yıl sadece bir daha artış gösteriyorsa, bu bir maimut sinyal olarak alınabilir. İki veya daha fazla gösteriyorsa, hisse senedi piyasalarına korku verebilir. Getiri eğrisi de izleme değerinedir: karardan sonra 2y10y eğrisi dikleşirse, bu ekonomik görünümdeki artan güveni işaret edebilir. Dow için kilit seviyeler 52,000 direnç ve 51,000 destektir. 52,000 üzerinde bir kırılma 53,000'i açabilirken, 51,000 altında bir kırılma 50,500'i açığa çıkarabilir.
Sektör rotasyonu perspektifinden bakıldığında, enerjiye yönelik son kayma ve teknolojiden uzaklaşma dikkat çekicidir. Petrol fiyatları yüksek kalırsa, enerji hisseleri sürekli olarak daha iyi performans gösterebilir. Ancak petrol fiyatları daha da gerilerse, teknoloji hisseleri tekrar liderliği geri alabilir. Kazanç sezonu teknoloji sektörü için kritik olacaktır; yatırımcılar büyük sermaye yatırımlarının getiri üretip üretmediğine dair kanıt arayacaktır. Herhangi bir hayal kırıklığı, yarı iletken isimlerinde başka bir tur satışı tetikleyebilir, bu da Nasdaq'ı ve potansiyel olarak daha geniş pazarı etkileyebilir.
Ticaret Bilgisi
Dow'un kısa vadeli yönü, Fed'in tavrı ve petrol fiyatlarındaki geri çekilme arasında toparlanmanın kendini sürdürüp sürdürmeyeceğine bağlıdır. 52,000 üzerindeki sürekli bir hareket, 53,000 civarındaki tüm zamanların yükseklerini açabilirken, 51,000 altında bir kırılma 50 günlük hareketli ortalama 50,500'i açığa çıkarabilir. Opsiyonları piyasası yaklaşan merkez bankası kararları etrafında yüksek volatiliteyi fiyatlandırıyor.