

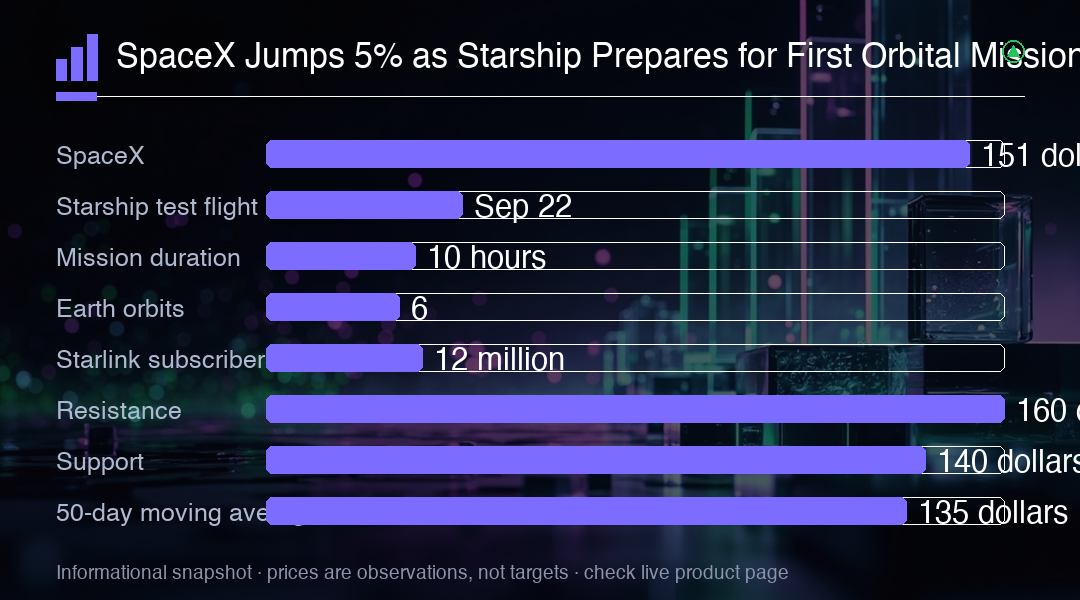
As ações da SpaceX subiram mais de 5% para cerca de 151 dólares após a empresa agendar o 14º voo de teste do Starship para 22 de setembro. A missão planejada de 10 horas terá como alvo seis órbitas terrestres e tentará implantar satélites Starlink V3 prontos para produção. Se bem-sucedido, se tornaria o primeiro voo gerador de receita do Starship e sua primeira missão orbital sustentada. Os satélites V3 prometem capacidade substancialmente maior do que o hardware Starlink anterior, mas seu tamanho torna os lançamentos do Falcon 9 ineficientes. O Starship foi projetado para implantá-los em lotes muito maiores, potencialmente acelerando a expansão de uma banda larga que já atende mais de 12 milhões de assinantes.
O Starship pode teoricamente transportar mais de 100 toneladas métricas para a órbita. Sua verdadeira promessa econômica vem de tornar ambos os estágios rapidamente reutilizáveis. Recuperar o hardware pode reduzir os custos de lançamento, aumentar a frequência de voos e permitir que a SpaceX implante satélites sem pagar um provedor de lançamento externo. Essa vantagem pode reforçar o modelo de negócios incomum da SpaceX: ela possui os foguetes, lança seus próprios satélites e vende conectividade através do Starlink. A execução continua sendo a qualificação importante. Um voo bem-sucedido em setembro demonstraria progresso, não operações comerciais totalmente reutilizáveis. Os investidores ainda devem levar em conta os custos de desenvolvimento, aprovações regulatórias, capacidade de fabricação e a possibilidade de que os cronogramas continuem atrasando.
A CEO da ARK Invest, Cathie Wood, disse que o Starship poderia eventualmente gerar 10 trilhões de dólares em receita anual até 2030, assumindo 10.000 lançamentos por ano carregando valor econômico de 1 bilhão de dólares cada. Elon Musk respondeu que a estimativa era "não impossível". A aritmética é direta, mas as premissas estão fazendo a maior parte do trabalho. Dez mil lançamentos anuais exigiriam cerca de 27 por dia, muito além de qualquer coisa demonstrada pela indústria. Mas também, 1 bilhão de valor por voo não deve ser confundido com o preço que os clientes necessariamente pagariam à SpaceX.
A economia espacial mais ampla também está atraindo dinheiro. A Impulse Space, fundada pelo ex-chefe de propulsão da SpaceX, Tom Mueller, expandiu seu financiamento da Série D em 308 milhões de dólares, levando a rodada a 808 milhões de dólares e avaliando a empresa em aproximadamente 5,4 bilhões de dólares. A Impulse desenvolve espaçonaves que transportam satélites e outras cargas úteis após o lançamento, abordando a jornada cada vez mais importante entre chegar à órbita e chegar ao destino necessário. Suas missões de carona Caravan 2 e Caravan 3 Helios para 2028 já estão totalmente reservadas. O financiamento fornece uma leitura útil para a SpaceX. Lançamentos mais baratos e frequentes estão criando demanda por um ecossistema de transporte orbital e serviços de satélite ao redor deles.
Olhando para frente, os níveis-chave para observar na ação da SpaceX são a máxima recente perto de 151 dólares e o nível psicológico de 150 dólares. Um movimento sustentado acima de 150 dólares poderia abrir a porta para um novo teste das máximas históricas perto de 160 dólares. No lado negativo, o nível de 140 dólares é o primeiro suporte psicológico, seguido pela média móvel de 50 dias perto de 135 dólares. O mercado de opções está precificando volatilidade elevada em torno do voo de teste de 22 de setembro, sugerindo que os traders estão se preparando para oscilações significativas de preço. O skew de put-call indica que os investidores estão se protegendo contra risco de queda, mas também há interesse significativo em calls de alta.
Para os traders, a conclusão principal é que a trajetória de curto prazo da SpaceX depende do sucesso do voo de teste do Starship de 22 de setembro. Uma missão bem-sucedida pode desencadear um rally em direção a 160 dólares, enquanto uma falha ou atraso pode desencadear um pullback para 140 dólares. A economia espacial mais ampla também está proporcionando ventos favoráveis, com empresas como a Impulse Space atraindo investimentos significativos. Isso cria uma configuração para volatilidade potencialmente significativa em torno do voo de teste, e o dimensionamento de posição e gerenciamento de risco tornam-se cruciais neste ambiente.
De uma perspectiva mais ampla, o caso de investimento para a SpaceX se estende além do voo de teste imediato. A integração vertical da empresa, desde a fabricação de foguetes até a implantação de satélites e serviços de banda larga, cria uma vantagem competitiva única que poucas outras empresas conseguem igualar. O programa Starship, embora arriscado, tem o potencial de alterar fundamentalmente a economia do acesso espacial. Se a empresa conseguir alcançar reutilização rápida, pode reduzir os custos de lançamento por uma ordem de grandeza, abrindo novos mercados e aplicações que atualmente são proibitivamente caros. Isso pode incluir turismo espacial, mineração de asteroides e até colonização de Marte.
No entanto, os investidores devem estar atentos aos riscos. O programa Starship é altamente experimental, e contratempos são comuns no desenvolvimento aeroespacial. Um voo de teste fracassado pode atrasar o programa por meses ou até anos, o que pesaria sobre a ação. Além disso, obstáculos regulatórios podem diminuir o ritmo dos lançamentos, e a concorrência de outras empresas espaciais pode erodir a participação de mercado da SpaceX. A avaliação já está precificando crescimento significativo, e qualquer decepção pode levar a uma correção acentuada. Os níveis-chave para observar são resistência de 160 dólares e suporte de 140 dólares.
O cenário competitivo na indústria espacial está se intensificando. Empresas como Blue Origin, Rocket Lab e Reliable Robotics estão desenvolvendo tecnologia de foguetes reutilizáveis, embora nenhuma tenha alcançado a escala ou reutilização da SpaceX. A economia espacial global está projetada para valer mais de $1 trilhão até 2040, e a SpaceX está bem posicionada para capturar uma fatia significativa deste mercado. Os níveis-chave para observar são resistência de 160 dólares e suporte de 140 dólares. Uma quebra acima de 160 poderia abrir a porta para 170, enquanto uma quebra abaixo de 140 poderia expor 130.
A avaliação da ação também merece consideração. Nos níveis atuais, a SpaceX está precificando crescimento significativo nos próximos anos. Embora o histórico de inovação da empresa seja impressionante, qualquer contratempo pode pesar no sentimento dos investidores. O voo de teste de 22 de setembro é um evento crítico que pode determinar a direção de curto prazo da ação. Uma missão bem-sucedida pode validar a tese otimista e desencadear um rally em direção a 160 dólares. Uma falha pode desencadear uma correção acentuada em direção a 135-140 dólares. Os traders devem dimensionar sua exposição cuidadosamente antes do evento.
Trading Insight
A trajetória de curto prazo da SpaceX depende do sucesso do voo de teste do Starship de 22 de setembro. Uma missão bem-sucedida pode desencadear um rally em direção a 160 dólares, enquanto uma falha ou atraso pode desencadear um pullback para 140 dólares. A economia espacial mais ampla também está proporcionando ventos favoráveis, com empresas como a Impulse Space atraindo investimentos significativos. O mercado de opções está precificando volatilidade elevada em torno do voo de teste.