
Ações do Intel caíram quase 24% na sessão de trading, com o relatório estreito e a direção seguinte enganando.
O Intel continua fortalecendo a infraestrutura.
O mercado temporário subiu no momento importante.
Os clientes têm estado a monitorar a ficção.
Os pioneiros têm estado a revisar os quadros.
O mercado tem estado a recuar da situação.
Os investidores têm estado a monitorizar a situação.
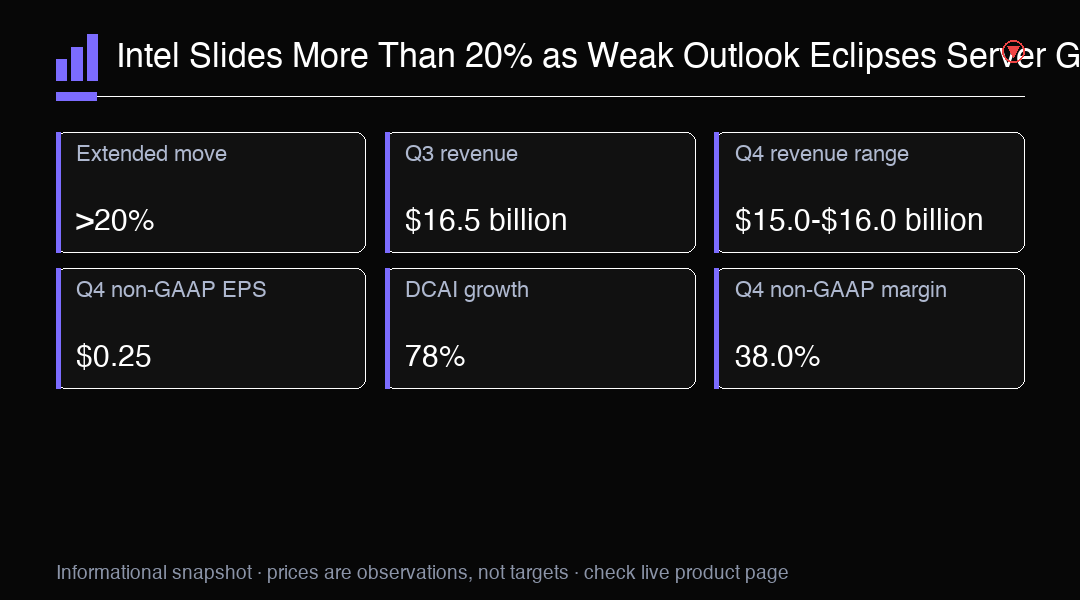
A abertura do dia marcou queda acentuada nas ações da Intel, e os investidores começaram a repensar a estrutura de resultados. A queda não foi um simples resultado de vendas, mas um ajuste rápido das expectativas sobre o próximo trimestre. Para os operadores, a distinção é essencial porque uma alta de diretrizes pode ser volátil até que o mercado encontre um nível onde as expectativas mais fracas do momento se refletem completamente no preço. Os indicadores de vendas do terceiro trimestre chegaram a 16.500 milhões de dólares, um aumento de 21% em relação ao ano anterior. Lucros não conformes por ação aumentaram para 0,52 dólares contra 0,23. Esses números mostraram uma melhoria significativa e ultrapassaram a própria diretriz da Intel, mas não puderam evitar a brusca queda nas bolsas. Os investidores concentraram-se no intervalo de vendas do quarto trimestre de 15.000 a 16.000 milhões de dólares e lucros não conformes de 0,25 por ação. A 15.500 milhões de dólares no ponto médio, o palpite de vendas implica uma queda sequencial de 6,1% em relação ao terceiro trimestre.
A diretriz de margens acrescentou outra camada de preocupação. Intel espera uma margem bruta não conforme para o quarto trimestre de 38,0%, contra 44,1% no terceiro trimestre. Uma margem bruta mais baixa significa que menos receita é retida após os custos diretos de produzir e entregar produtos, por isso a queda levanta questões sobre preços, composição de produtos e custo de aumentar o fornecimento. Também ajuda a explicar por que os investidores olharam além da melhoria dos lucros. Vendas mais fortes têm menos valor quando o mercado acredita que cada dólar de receita futura pode produzir menos lucro.
A parte mais animadora do trimestre veio do Data Center e IA. As vendas nesse negócio chegaram a 7.300 milhões de dólares, um aumento de 78% em relação ao ano anterior e 17% em relação ao trimestre anterior. Isso confirma que a demanda por computação de servidores continua sendo uma grande oportunidade para a Intel. Também coloca a empresa diretamente dentro do crescimento da infraestrutura que sustenta a inteligência artificial, cargas de trabalho em nuvem e processamento de dados empresariais. O desafio é converter essa demanda em lucros duradouros aumentando o fornecimento de processadores e protegendo as margens.
O contraste com o negócio orientado a PCs foi acentuado. As vendas de Client Computing e Physical AI Group foram de 8.100 milhões de dólares, uma queda de 5% em relação ao ano anterior. Intel espera que a desaceleração dos PCs dure pelo menos até a primeira metade de 2027, o que reduz a chance de uma recuperação rápida de seu maior mercado já estabelecido. Se os clientes adiarem atualizações ou usarem o estoque existente, o crescimento do servidor terá que fazer mais do trabalho. Isso cria uma mistura de receitas menos equilibrada e torna a execução no segmento de data center ainda mais importante.
Essa tensão explica por que a venda não deve ser descrita como um simples erro de lucros. Intel entregou resultados mais fortes do terceiro trimestre, mas sua visão prospectiva sugeriu vendas sequenciais mais baixas, uma grande redução nos lucros por ação ajustados e rentabilidade mais tenue. Os mercados de ações costumam valorizar uma empresa com base na geração futura de caixa esperada em vez do desempenho passado. Quando as diretrizes de gestão apontam para um próximo trimestre mais suave, os números históricos positivos podem perder influência rapidamente, especialmente após que um acionista já tenha atraído o entusiasmo em torno de uma posição de IA em melhoria.
Para os operadores de semicondutores, a pergunta-chave é se a mistura de vendas pode melhorar antes que a pressão de margens se torne instalada. O contínuo crescimento do Data Center e IA pode apoiar o sentimento se o aumento do fornecimento permitir que a Intel satisfaça mais a demanda de servidores. No entanto, o crescimento rápido em um segmento não repara automaticamente a demonstração de receitas inteira. Custos de fabricação mais altos, composição de produto desfavorável ou pressão de preços poderiam limitar o benefício. Evidências de que o volume de servidores está aumentando junto com uma margem bruta estável ou em melhoria seria mais construtiva do que o crescimento dos receita apenas.
O panorama do PC segue sendo o risco mais claro do lado mais fraco. Uma desaceleração que dura até a primeira metade de 2027 exporía a Intel a ciclos de substituição mais fracos para o consumidor e o comércio durante vários trimestres mais. Também poderia tornar a atividade promocional mais agressiva em toda a indústria, colocando pressão adicional sobre os preços. Uma recuperação mais rápida do PC mudaria a imagem, mas os operadores devem evitar assumir uma sem evidências. Sinais úteis incluem o estoque do canal, a demanda por atualizações corporativas e se o segmento cliente retorna ao crescimento sobre o anterior.
A ação de preços a curto prazo pode permanecer sensível à diferença entre a queda dos títulos e as tendências operacionais subjacentes. A queda nas bolsas foi descrita em cobertura de mercado contemporânea como mais do que 20%, com estimativas em torno de 21% e alguns mais próximos de 23%. Devido a que os movimentos nas bolsas podem mudar antes da abertura da sessão regular, tratar qualquer porcentagem como uma queda final fixa superestimaria a precisão disponível naquele momento. Volume, a alta de abertura e se os compradores defendem a primeira baixa da sessão regular oferecerão melhor evidência de convicção.
Um cenário construtivo exigiria que vários elementos se alinhassem. Intel precisaria atingir ou superar o intervalo de vendas de 15.000 a 16.000 milhões de dólares do quarto trimestre, mostrar que a demanda do Data Center e IA permanece forte e demonstrar que a previsão de margem bruta não conforme de 38,0% marca um ponto baixo temporário em vez de uma nova linha de base. O progresso no fornecimento de processadores de servidor poderia ajudar, mas a expansão de fornecimento melhora apenas o caso de investimento se se traduz em envios lucrativos. Uma melhor visibilidade de margem seria o sinal mais claro de que a melhoria operacional está alcançando a demanda.
O cenário altamente negativo é que a contração do PC duraria mais do que se esperava enquanto o crescimento do servidor se torna mais caro de entregar. Nesse caso, os receitas poderiam permanecer voláteis e os mercados poderiam continuar aplicando um desconto nas lucros futuros. A falha em alcançar o intervalo do quarto trimestre ou uma compressão adicional de margens reforçaria a visão de que a mistura do negócio está melhorando demasiado lentamente. Por outro lado, uma maior demanda do cliente, crescimento sustentado do servidor e uma recuperação de margens questionariam a tese negativa e poderiam apoiar uma recuperação a partir da brecha de lucros.
Os operadores devem abordar o ação como um ajuste pós-resultado de alta volatilidade em vez de um veredicto de longo prazo instalado. O terceiro trimestre provou que a Intel pode produzir crescimento sólido no topo das vendas e um impulso notável no data center, enquanto o panorama mostrou que sua transformação ainda enfrenta demanda desigual e rentabilidade. A próxima fase será julgada pela execução: cumprir as diretrizes, gerenciar a queda dos PCs, expandir o fornecimento de servidores e converter a demanda de IA em margens mais saudáveis. Até que esses sinais melhorem juntos, ambos subidas rápidas e pressão de vendas renovadas podem ser plausíveis.
Ações do Intel caíram quase 24% na sessão de trading, com o relatório estreito e a direção seguinte enganando.
O Intel continua fortalecendo a infraestrutura.
O mercado temporário subiu no momento importante.
Os clientes têm estado a monitorar a ficção.
Os pioneiros têm estado a revisar os quadros.
O mercado tem estado a recuar da situação.
Os investidores têm estado a monitorizar a situação.
A abertura do dia marcou queda acentuada nas ações da Intel, e os investidores começaram a repensar a estrutura de resultados. A queda não foi um simples resultado de vendas, mas um ajuste rápido das expectativas sobre o próximo trimestre. Para os operadores, a distinção é essencial porque uma alta de diretrizes pode ser volátil até que o mercado encontre um nível onde as expectativas mais fracas do momento se refletem completamente no preço. Os indicadores de vendas do terceiro trimestre chegaram a 16.500 milhões de dólares, um aumento de 21% em relação ao ano anterior. Lucros não conformes por ação aumentaram para 0,52 dólares contra 0,23. Esses números mostraram uma melhoria significativa e ultrapassaram a própria diretriz da Intel, mas não puderam evitar a brusca queda nas bolsas. Os investidores concentraram-se no intervalo de vendas do quarto trimestre de 15.000 a 16.000 milhões de dólares e lucros não conformes de 0,25 por ação. A 15.500 milhões de dólares no ponto médio, o palpite de vendas implica uma queda sequencial de 6,1% em relação ao terceiro trimestre.
A diretriz de margens acrescentou outra camada de preocupação. Intel espera uma margem bruta não conforme para o quarto trimestre de 38,0%, contra 44,1% no terceiro trimestre. Uma margem bruta mais baixa significa que menos receita é retida após os custos diretos de produzir e entregar produtos, por isso a queda levanta questões sobre preços, composição de produtos e custo de aumentar o fornecimento. Também ajuda a explicar por que os investidores olharam além da melhoria dos lucros. Vendas mais fortes têm menos valor quando o mercado acredita que cada dólar de receita futura pode produzir menos lucro.
A parte mais animadora do trimestre veio do Data Center e IA. As vendas nesse negócio chegaram a 7.300 milhões de dólares, um aumento de 78% em relação ao ano anterior e 17% em relação ao trimestre anterior. Isso confirma que a demanda por computação de servidores continua sendo uma grande oportunidade para a Intel. Também coloca a empresa diretamente dentro do crescimento da infraestrutura que sustenta a inteligência artificial, cargas de trabalho em nuvem e processamento de dados empresariais. O desafio é converter essa demanda em lucros duradouros aumentando o fornecimento de processadores e protegendo as margens.
O contraste com o negócio orientado a PCs foi acentuado. As vendas de Client Computing e Physical AI Group foram de 8.100 milhões de dólares, uma queda de 5% em relação ao ano anterior. Intel espera que a desaceleração dos PCs dure pelo menos até a primeira metade de 2027, o que reduz a chance de uma recuperação rápida de seu maior mercado já estabelecido. Se os clientes adiarem atualizações ou usarem o estoque existente, o crescimento do servidor terá que fazer mais do trabalho. Isso cria uma mistura de receitas menos equilibrada e torna a execução no segmento de data center ainda mais importante.
Essa tensão explica por que a venda não deve ser descrita como um simples erro de lucros. Intel entregou resultados mais fortes do terceiro trimestre, mas sua visão prospectiva sugeriu vendas sequenciais mais baixas, uma grande redução nos lucros por ação ajustados e rentabilidade mais tenue. Os mercados de ações costumam valorizar uma empresa com base na geração futura de caixa esperada em vez do desempenho passado. Quando as diretrizes de gestão apontam para um próximo trimestre mais suave, os números históricos positivos podem perder influência rapidamente, especialmente após que um acionista já tenha atraído o entusiasmo em torno de uma posição de IA em melhoria.
Para os operadores de semicondutores, a pergunta-chave é se a mistura de vendas pode melhorar antes que a pressão de margens se torne instalada. O contínuo crescimento do Data Center e IA pode apoiar o sentimento se o aumento do fornecimento permitir que a Intel satisfaça mais a demanda de servidores. No entanto, o crescimento rápido em um segmento não repara automaticamente a demonstração de receitas inteira. Custos de fabricação mais altos, composição de produto desfavorável ou pressão de preços poderiam limitar o benefício. Evidências de que o volume de servidores está aumentando junto com uma margem bruta estável ou em melhoria seria mais construtiva do que o crescimento dos receita apenas.
O panorama do PC segue sendo o risco mais claro do lado mais fraco. Uma desaceleração que dura até a primeira metade de 2027 exporía a Intel a ciclos de substituição mais fracos para o consumidor e o comércio durante vários trimestres mais. Também poderia tornar a atividade promocional mais agressiva em toda a indústria, colocando pressão adicional sobre os preços. Uma recuperação mais rápida do PC mudaria a imagem, mas os operadores devem evitar assumir uma sem evidências. Sinais úteis incluem o estoque do canal, a demanda por atualizações corporativas e se o segmento cliente retorna ao crescimento sobre o anterior.
A ação de preços a curto prazo pode permanecer sensível à diferença entre a queda dos títulos e as tendências operacionais subjacentes. A queda nas bolsas foi descrita em cobertura de mercado contemporânea como mais do que 20%, com estimativas em torno de 21% e alguns mais próximos de 23%. Devido a que os movimentos nas bolsas podem mudar antes da abertura da sessão regular, tratar qualquer porcentagem como uma queda final fixa superestimaria a precisão disponível naquele momento. Volume, a alta de abertura e se os compradores defendem a primeira baixa da sessão regular oferecerão melhor evidência de convicção.
Um cenário construtivo exigiria que vários elementos se alinhassem. Intel precisaria atingir ou superar o intervalo de vendas de 15.000 a 16.000 milhões de dólares do quarto trimestre, mostrar que a demanda do Data Center e IA permanece forte e demonstrar que a previsão de margem bruta não conforme de 38,0% marca um ponto baixo temporário em vez de uma nova linha de base. O progresso no fornecimento de processadores de servidor poderia ajudar, mas a expansão de fornecimento melhora apenas o caso de investimento se se traduz em envios lucrativos. Uma melhor visibilidade de margem seria o sinal mais claro de que a melhoria operacional está alcançando a demanda.
O cenário altamente negativo é que a contração do PC duraria mais do que se esperava enquanto o crescimento do servidor se torna mais caro de entregar. Nesse caso, os receitas poderiam permanecer voláteis e os mercados poderiam continuar aplicando um desconto nas lucros futuros. A falha em alcançar o intervalo do quarto trimestre ou uma compressão adicional de margens reforçaria a visão de que a mistura do negócio está melhorando demasiado lentamente. Por outro lado, uma maior demanda do cliente, crescimento sustentado do servidor e uma recuperação de margens questionariam a tese negativa e poderiam apoiar uma recuperação a partir da brecha de lucros.
Os operadores devem abordar o ação como um ajuste pós-resultado de alta volatilidade em vez de um veredicto de longo prazo instalado. O terceiro trimestre provou que a Intel pode produzir crescimento sólido no topo das vendas e um impulso notável no data center, enquanto o panorama mostrou que sua transformação ainda enfrenta demanda desigual e rentabilidade. A próxima fase será julgada pela execução: cumprir as diretrizes, gerenciar a queda dos PCs, expandir o fornecimento de servidores e converter a demanda de IA em margens mais saudáveis. Até que esses sinais melhorem juntos, ambos subidas rápidas e pressão de vendas renovadas podem ser plausíveis.
トレーディングインサイト
Lộn xộn của Intel của Q3 2026 tiền lương 16,5 tỷ USD, tăng 21% so với cùng kỳ. Công ty công bố doanh thu 0,52 triệu USD, vượt mức chỉ báo của Intel. Hướng dẫn quý IV là 15,0-16,0 tỷ USD doanh thu, 0,25 triệu USD EPS không phải GAAP và 38,0% biên lợi nhuận gốc không phải GAAP. Tại mức trung bình 15,5 tỷ USD, doanh thu sẽ giảm khoảng 6,1% hết 16,5 tỷ USD. Doanh thu nhóm Computing của Khách hàng và AI vật lý là 8,1 tỷ USD, giảm 5% hết năm. Dữ liệu Trung tâm và AI là 7,3 tỷ USD, tăng 78% hết năm và 17% tiếp theo. Biên lợi nhuận gốc không phải GAAP của Q3 là 44,1%. Báo cáo đồng thời miêu tả sự sụt giảm sau giờ mở rộng dưới 20%, khoảng 21%, hoặc gần 23%, không phải 24% một cách nhất quán được xác minh.