

A Figma apresentou crescimento acelerado e elevou suas projeções, mas suas ações caíram no pregão estendido na quarta-feira. A reação destaca uma questão para empresas de software que investem muito em inteligência artificial: o aumento da adoção pode se transformar em lucros duradouros sem tornar o serviço caro demais para oferecer? Os resultados do terceiro trimestre da Figma trazem evidências dos dois lados. A receita acelerou, os gastos dos clientes continuaram fortes e a administração informou aumento no uso dos recursos de IA. Ao mesmo tempo, a empresa registrou margem bruta de 82% em base não GAAP, enquanto a expansão dos recursos de IA exige capacidade computacional e investimentos contínuos em produtos. Ao avaliar os resultados, traders precisam separar os números confirmados das dúvidas ainda em aberto sobre a evolução desses custos.
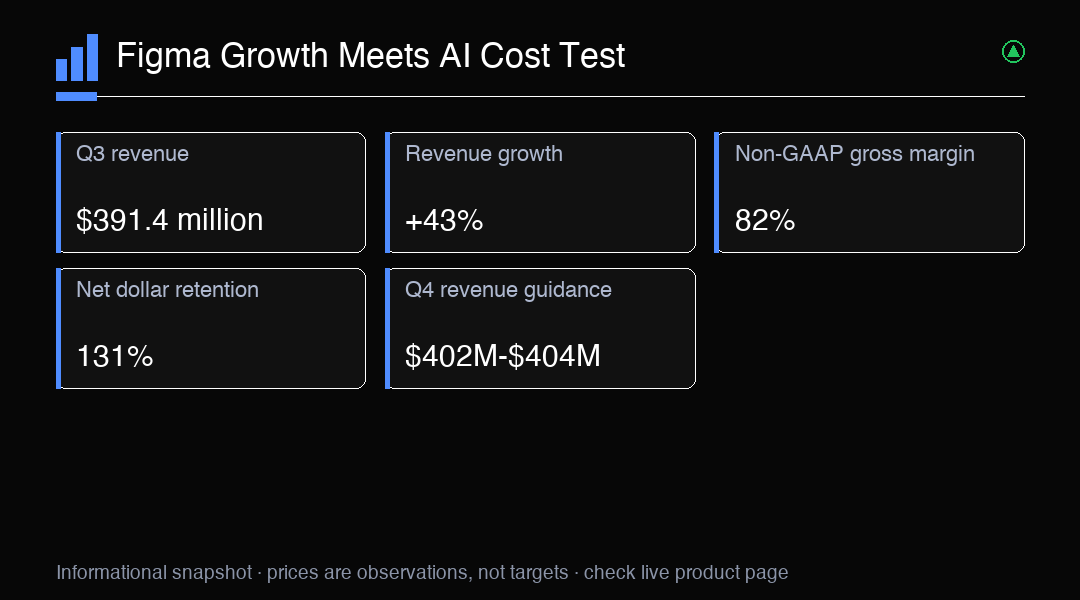
A receita do terceiro trimestre chegou a $391,4 milhões, alta de 43% em relação ao mesmo período do ano anterior e $16,4 milhões acima do limite superior da projeção anterior da Figma. É um crescimento expressivo para uma empresa que já atende grandes organizações e indica que a demanda foi além da fase inicial de experimentação. A receita, porém, não revela quanto custou, em termos incrementais, entregar esse crescimento. A próxima pergunta relevante é se os clientes continuarão ampliando o uso dos produtos da Figma enquanto a empresa os atende com eficiência. Investidores podem comparar o crescimento futuro da receita com a margem bruta, o lucro operacional e a geração de caixa. Um número forte de vendas tende a ser mais duradouro quando essas métricas evoluem junto, embora qualquer trimestre isolado ofereça apenas uma visão parcial.
Os números de lucro também precisam ser analisados separadamente. O lucro diluído por ação em base não GAAP foi de $0,10, acima da estimativa de consenso de $0,05. O prejuízo por ação em base GAAP foi de $0,15, e a Figma registrou prejuízo líquido GAAP de $81,348 milhões. O lucro operacional em base não GAAP foi de $47,0 milhões. Essas métricas respondem a perguntas diferentes: o lucro ajustado ajuda a mostrar o desempenho segundo as exclusões escolhidas pela empresa, enquanto os resultados GAAP incluem custos que continuam fazendo parte da situação financeira divulgada. Nenhuma das métricas, por si só, determina se o modelo de negócios está se fortalecendo. Traders devem acompanhar a conciliação entre as métricas e sua evolução ao longo dos períodos de divulgação, sem tratar um resultado ajustado acima das expectativas como prova de que todos os custos associados ao crescimento foram absorvidos.
A margem bruta em base não GAAP foi de 82%, ante 80% em base GAAP. Esses números mostram que a empresa reteve uma parcela substancial da receita após os custos incluídos em cada cálculo, mas não determinam a trajetória das margens. Os dados de margem também não devem ser comparados a uma estimativa não verificada do trimestre anterior. Em uma plataforma de software que adiciona recursos de IA, hospedagem, inferência e desenvolvimento de produtos podem afetar os custos de formas diferentes conforme o uso aumenta. Uma atividade maior dos clientes pode sustentar uma receita maior e fortalecer o valor do produto, enquanto o uso mais intenso também pode aumentar a infraestrutura necessária para atender cada conta. Divulgações futuras sobre as margens podem mostrar qual desses efeitos está prevalecendo.
A Figma informou fluxo de caixa livre de $41,5 milhões no terceiro trimestre, equivalente a uma margem de cerca de 10,6%. Esse número oferece aos investidores outra forma de avaliar a empresa além das métricas de lucro, pois o fluxo de caixa reflete tanto o momento dos recebimentos e pagamentos quanto o desempenho operacional. O resultado de um trimestre não deve ser projetado mecanicamente para o futuro. Capital de giro, cronograma de investimentos e outros movimentos de caixa podem variar entre períodos. Ainda assim, a geração de caixa importa quando uma empresa investe em IA: financiar investimentos internamente pode dar flexibilidade à administração, enquanto uma conversão de caixa mais fraca ao longo de vários trimestres pode encarecer a sustentação do crescimento. Traders podem acompanhar o fluxo de caixa livre junto com a receita e as margens, em vez de analisá-lo isoladamente.
A adoção pelos clientes pode abrir um caminho para monetizar a IA, mas uso não é o mesmo que receita paga. Até o fim de outubro, 65% dos clientes com mais de $10.000 em receita recorrente anual usavam semanalmente o agente da Figma, e mais de 80% consumiam créditos de IA. A administração também afirmou que a parcela do trabalho processada pelo modelo próprio da empresa mais que dobrou de julho a outubro. O uso mais amplo de um modelo desenvolvido pela própria empresa pode ajudar a controlar os custos de prestação do serviço, mas os dados de uso divulgados não quantificam a economia nem comprovam rentabilidade futura. Investidores podem observar se a atividade de IA leva a maiores gastos dos clientes, retenção mais forte ou maior dependência dos fluxos de trabalho, e verificar se os custos de entrega crescem mais lentamente que a adoção.
A retenção líquida em dólares foi de 131%, indicando que, conforme a definição da métrica, a base de clientes existente gerou mais receita recorrente do que no período inicial comparável. A Figma também tinha 1.717 clientes com mais de $100.000 em receita recorrente anual, mais de 450 acima do total de um ano antes. Em conjunto, esses números sugerem que a expansão entre clientes estabelecidos continua sendo um importante motor de crescimento. Eles não garantem que todos os clientes renovarão ou que a expansão manterá o mesmo ritmo. Traders devem acompanhar a retenção e o crescimento das contas de maior porte junto com o custo de atendê-las. Se a expansão dos clientes continuar ampla enquanto as margens se mantêm, essa combinação sustentaria um perfil de crescimento mais saudável do que a aceleração da receita, por si só.
A Figma elevou a projeção de receita para o ano inteiro para uma faixa de $1,497 bilhão a $1,499 bilhão, um aumento de $33 milhões no ponto médio. A empresa também projetou lucro operacional de $158 milhões a $163 milhões em base não GAAP. A projeção mais alta sinaliza confiança da administração na demanda de curto prazo e na capacidade de transformar parte dessa demanda em lucro operacional ajustado. A projeção continua sendo uma estimativa, e o lucro operacional é uma métrica não GAAP. Os resultados reais podem variar com mudanças no comportamento dos clientes, nos gastos e nos custos operacionais. Uma forma útil de avaliar a execução é comparar os resultados divulgados posteriormente com essas faixas e analisar se a empresa consegue aumentar a receita sem depender de premissas de margem cada vez mais difíceis de manter.
Para o quarto trimestre, a projeção de receita é de $402 milhões a $404 milhões. No ponto médio da faixa, isso implica crescimento anual de cerca de 33%. A taxa projetada é inferior à alta de 43% do terceiro trimestre, mas essa comparação, por si só, não mostra que a demanda está enfraquecendo: as taxas de crescimento podem mudar com o calendário, a composição dos clientes e o tamanho da base de comparação. A faixa também continua sendo uma projeção, não um resultado concluído. Traders podem comparar a receita trimestral efetiva com a faixa e então considerar o que a administração diz sobre adoção, expansão dos clientes e custos de oferta de IA. Um pequeno resultado abaixo da faixa pode ser mais relevante se vier acompanhado de retenção mais fraca ou pressão nas margens; atingir a faixa com desempenho operacional estável indicaria outra coisa.
A queda no pregão estendido confirmou uma reação negativa imediata, mas o percentual exato do movimento e o ganho citado durante a sessão regular não foram verificados e não devem ser usados para medir essa reação. As negociações no pregão estendido também podem ter menos liquidez que as regulares, portanto o movimento dos preços pode não representar o consenso mais amplo do mercado. Investidores podem avaliar os resultados da Figma de maneiras diferentes ao ponderar o crescimento, o prejuízo GAAP, a rentabilidade ajustada e os gastos com IA. Em vez de inferir um preço-alvo a partir de uma única reação, traders podem observar o comportamento da ação nas próximas sessões regulares, se a atividade de negociação se ampliar e se novas informações alterarem o equilíbrio entre demanda e custos de entrega. Os movimentos dos preços continuam incertos, mesmo quando os números da empresa são claros.
Vários acontecimentos podem moldar a próxima avaliação. A continuidade da forte expansão entre clientes, uma receita próxima da projeção e uma geração de caixa estável podem reforçar a confiança no modelo de crescimento da Figma. O aumento dos custos de IA, uma retenção mais fraca ou pressão sobre a margem bruta podem desafiar essa visão, sobretudo se a adoção não sustentar uma receita maior dos clientes. Também é possível um resultado misto: o uso pode crescer enquanto a rentabilidade se ajusta à medida que a empresa amplia a capacidade e aprimora o próprio modelo. São cenários para acompanhamento, não previsões. Traders podem definir com antecedência quais evidências sobre a empresa mudariam sua avaliação, ajustar o tamanho das posições à sua tolerância ao risco e evitar depender de um único número de resultados ou movimento no pregão estendido. O NAS100 oferece exposição ampla a um índice de tecnologia, não exposição direta à Figma nem proteção contra as ações FIG.
Análise de negociação
O principal teste para a Figma é saber se a adoção de IA e a expansão entre clientes conseguem sustentar o crescimento da receita sem deixar os custos de entrega fora de controle. Acompanhe as margens divulgadas, o fluxo de caixa livre, a retenção e os resultados em relação à projeção. O NAS100 é uma referência ampla do setor de tecnologia, não um substituto direto das ações da Figma nem uma proteção para FIG.