

PONTOS-CHAVE: O Dow Jones Industrial Average perdeu 341.41 pontos, ou 0.7%, para 51,179.87 na quarta-feira, recuando de fechamentos recordes ao lado do S&P 500 e do Nasdaq Composite, que cada um escorregou 0.2%. O rendimento do Tesouro dos EUA de 10 anos ficou em torno de 5.3%, perto de seus níveis mais altos desde 2002, enquanto o índice do dólar se manteve perto de uma alta de 18-month em torno de 102.23. A Broadcom está buscando mais de $50 billion em financiamento para chips personalizados para OpenAI, e a Samsung previu um aumento de 783% no lucro operacional trimestral para 107.4 trillion won ($72 billion).
O pullback de Wall Street se estendeu ao início das negociações de quinta-feira, à medida que o petróleo caro e os planos massivos de financiamento de IA mantiveram os custos de empréstimo em foco. Os futuros do S&P 500 e do Nasdaq ficaram pouco alterados, enquanto o Nikkei do Japão caiu 0.9% e o Kospi da Coreia do Sul caiu 0.6%. Os futuros de ações europeias subiram ligeiramente, oferecendo uma recuperação tentativa após as perdas de quarta-feira. O tom cauteloso refletiu um mercado ainda digerindo as implicações dos rendimentos elevados do Tesouro e as crescentes demandas de capital da expansão da infraestrutura de IA. Os traders permaneceram cautelosos em comprometer capital novo até que houvesse evidências mais claras de que a pressão recente sobre as ações havia seguído seu curso.
O Dow Jones Industrial Average perdeu 341.41 pontos, ou 0.7%, para 51,179.87 na quarta-feira. O S&P 500 e o Nasdaq Composite cada um escorregou 0.2%, recuando de fechamentos recordes. As ações recuperaram algumas perdas anteriores depois que uma forte demanda em um leilão do Tesouro ajudou a aliviar a pressão do mercado de títulos. A recuperação intradiária sugeriu que os compradores permaneceram ativos em níveis mais baixos, mas a pressão subjacente de rendimentos mais altos continuou a pesar sobre as avaliações de ações. O declínio marcou uma mudança notável no sentimento depois que os índices atingiram território recorde, com a mais recente ação de preços sugerindo que os vendedores haviam recuperado o controle da tendência de curto prazo.
O rendimento do Tesouro dos EUA de 10 anos ficou em torno de 5.3%, perto de seus níveis mais altos desde 2002. Rendimentos mais altos aumentam os custos de financiamento e tornam os títulos mais competitivos com as ações. As atas do Fed de setembro mantiveram o aperto adicional em vista, embora os traders tenham atribuído apenas cerca de 19% de probabilidade a uma alta em outubro. A combinação de rendimentos elevados e expectativas persistentes de taxas criou um ambiente desafiador para ativos de risco em múltiplos setores. Quando os custos de empréstimo sobem, as empresas enfrentam despesas mais altas com o serviço da dívida, o que pode comprimir a lucratividade e reduzir o valor presente dos lucros futuros.
O índice do dólar se manteve perto de uma alta de 18-month em torno de 102.23. O EURUSD negociou perto de $1.1200, à medida que preocupações com as finanças da França pesaram sobre o euro e os mercados de títulos vizinhos. O USD/JPY cedeu em direção a 157.80 depois que o Japão reportou um superávit em conta corrente mais forte do que o esperado. Os movimentos cambiais refletiram tanto as expectativas de taxas dos EUA quanto desenvolvimentos locais, com o dólar forte adicionando outra camada de pressão sobre os lucros corporativos multinacionais. Um dólar mais forte torna as exportações dos EUA mais caras no exterior e reduz o valor dos lucros estrangeiros quando repatriados, criando um vento contra para empresas com operações internacionais significativas.
A Broadcom está buscando mais de $50 billion em financiamento para chips personalizados para OpenAI, enquanto a Oracle explora financiamento e a SpaceX discute um pacote de $40 billion para compras de Nvidia. As ações da SpaceX caíram 2.5% na quarta-feira. Esses negócios propostos sublinham o quão fortemente a expansão de IA depende cada vez mais de capital externo. A escala dos requisitos de financiamento levantou questões sobre se o mercado pode absorver uma emissão de dívida tão grande sem perturbar as condições de crédito existentes. Quando várias grandes empresas buscam financiamento simultaneamente, isso pode apertar a liquidez e empurrar os custos de empréstimo para cima em geral.
A Samsung previu um aumento massivo de 783% no lucro operacional trimestral para 107.4 trillion won ($72 billion), apoiado pela demanda crescente por memória de IA. A receita deve atingir 195 trillion won. Suas ações, no entanto, caíram ligeiramente, um lembrete de que lucros extraordinários ainda podem decepcionar investidores que buscam evidências de que o crescimento permanecerá sustentável. A divergência entre fundamentos fortes e ação de preços fraca destacou a postura cautelosa do mercado mais amplo em relação ao risco. Mesmo resultados excepcionais podem falhar em impulsionar uma ação se os investidores acreditarem que o pico do ciclo de crescimento já passou.
A Micron subiu 4.1% na quarta-feira após uma revisão de preço-alvo otimista de analistas, fornecendo uma exceção notável ao recuo mais amplo. Em outros lugares, o Wells Fargo caiu 1.5% em meio a escrutínio de seus compromissos de propriedade de imóveis, enquanto a Levi Strauss escorregou cerca de 2% após o horário comercial depois de uma receita trimestral abaixo do esperado. O desempenho misto entre nomes individuais sugeriu que fatores específicos de empresas continuaram a impulsionar resultados, mesmo com as pressões macro dominando os índices mais amplos. Quando o mercado geral está sob pressão, os investidores tendem a se concentrar mais em notícias específicas de empresas e menos em tendências temáticas amplas.
A Applied Digital reportou receita trimestral de $341.9 million, alta de 322%, bem acima das expectativas. Seu prejuízo líquido também aumentou para $221 million. Os resultados ilustram a distinção que os traders devem observar na infraestrutura de IA: o rápido crescimento da receita precisa se traduzir em geração de caixa após custos de construção, serviço da dívida e despesas operacionais. O prejuízo crescente destacou a natureza intensiva em capital da construção de IA e os desafios de alcançar lucratividade em escala. Empresas no espaço de infraestrutura de IA frequentemente requerem investimento inicial massivo antes de poderem gerar fluxo de caixa positivo.
O petróleo Brent ganhou 1.3% para $101.53 o barril, com o WTI subindo para $89.39, à medida que ataques ao transporte no Golfo renovaram preocupações com a oferta. O rebote seguiu o declínio de quarta-feira depois que a IEA apoiou liberações mais rápidas de reservas. Energia cara pode prolongar a pressão inflacionária e complicar a política monetária, dando aos bancos centrais menos espaço para afrouxar. O aumento dos preços do petróleo alimenta expectativas inflacionárias mais amplas, o que por sua vez mantém a pressão sobre as taxas de juros e as avaliações de ações. O mercado de energia permanece sensível a desenvolvimentos geopolíticos, e qualquer interrupção na oferta pode rapidamente empurrar os preços para cima.
O ouro à vista recuperou 0.5% para cerca de $4,130 depois de tocar uma baixa de dois meses. A prata subiu ligeiramente para $60.36. Um dólar ligeiramente mais fraco ofereceu alívio, mas rendimentos elevados permanecem um vento contra para metais que não rendem juros. Os traders ainda precificaram cerca de 80% de probabilidade de uma alta do Fed em dezembro. O Bitcoin se estabilizou perto de $83,300 depois de perder aproximadamente 2.6% na quarta-feira, com a baixa da sessão em torno de $82,800 fornecendo uma referência recente de queda e uma recuperação exigindo um retorno em direção a $85,500. O mercado de metais preciosos continuou a lutar sob o peso de rendimentos reais altos, que aumentam o custo de oportunidade de manter ativos que não pagam juros.
Os pontos de verificação de hoje são os comentários do Governador do Fed Christopher Waller, os lucros da PepsiCo e os pedidos de seguro-desemprego dos EUA. A PepsiCo reporta às 6 a.m. ET, com os pedidos de seguro-desemprego previstos para 8:30 a.m. ET. Observe os volumes de consumo e a resiliência do mercado de trabalho ao lado dos rendimentos do Tesouro: esses sinais ajudarão a testar se o otimismo com os lucros pode resistir a condições financeiras mais apertadas. A interação entre resultados corporativos e dados macro provavelmente determinará se o mercado pode se estabilizar ou se o pullback recente se estende ainda mais. Os comentários dos funcionários do Fed serão examinados em busca de pistas sobre o caminho futuro das taxas de juros, enquanto os relatórios de lucros revelarão se as empresas podem manter o poder de precificação em um ambiente de custos elevados.
Perspectiva de trading
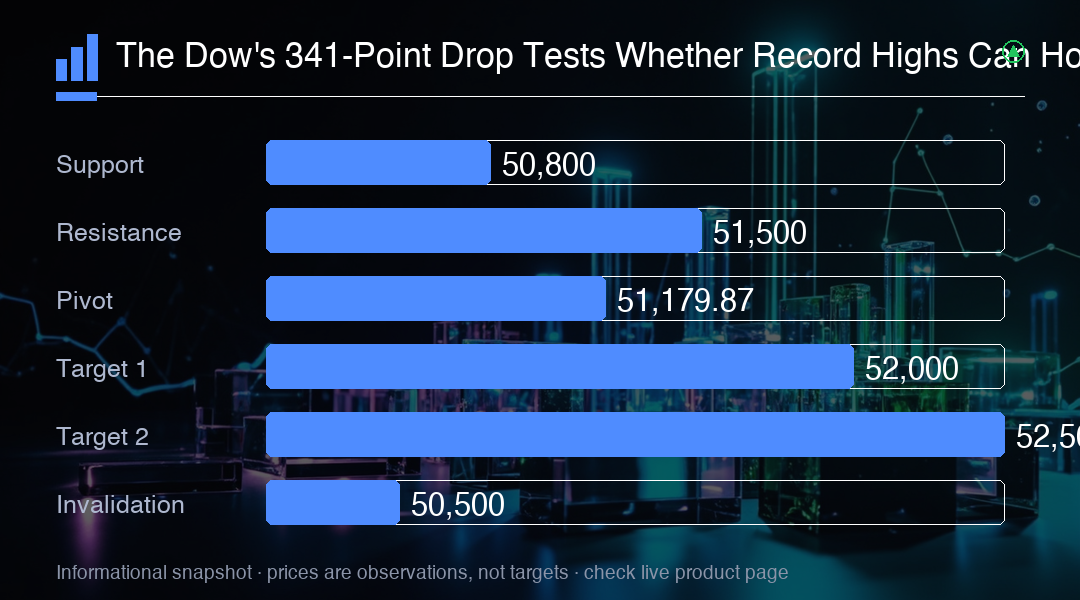
A queda de 341 pontos do Dow para 51,179.87, combinada com o rendimento do Tesouro de 10 anos perto de 5.3% e o índice do dólar em uma alta de 18-month em torno de 102.23, sugere que as condições financeiras permanecem apertadas o suficiente para limitar o upside das ações. Uma quebra sustentada abaixo de 50,800 provavelmente aceleraria as vendas em direção a 50,500, enquanto uma recuperação acima de 51,500 sinalizaria que os compradores absorveram a pressão. A perspectiva de curto prazo depende fortemente de se os rendimentos do Tesouro se estabilizarem e se os lucros puderem resistir às condições financeiras mais apertadas.