

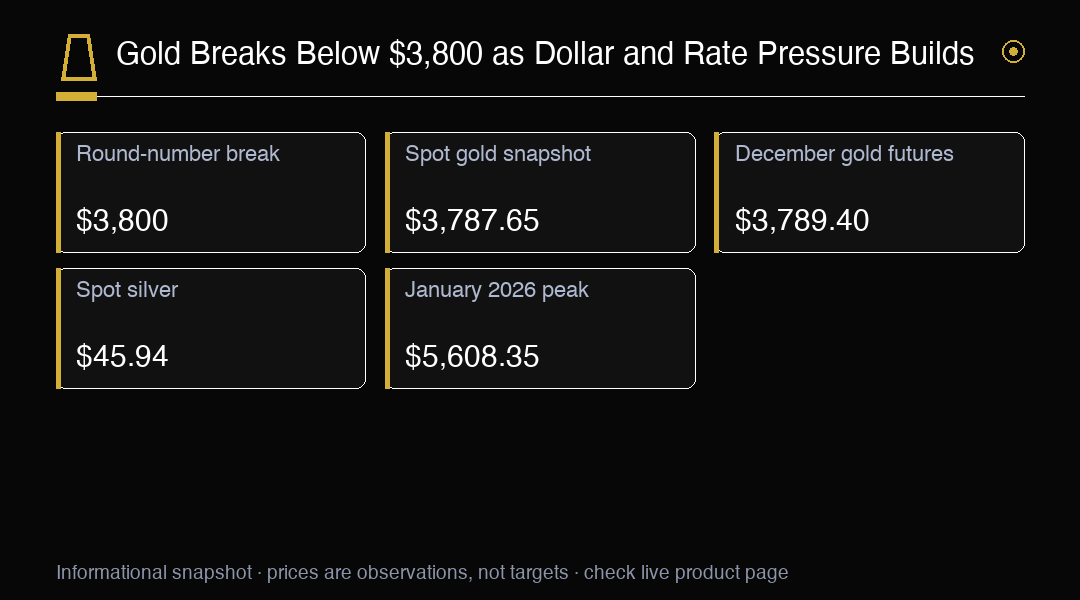
O ouro caiu abaixo de US$ 3.800 em 18 de novembro, prolongando uma retração que levou o metal ao menor nível desde setembro de 2025. Às 04h28 GMT, o ouro à vista recuava 1,6%, para US$ 3.787,65 por onça. Os futuros do ouro dos Estados Unidos para dezembro caíam 1,9%, para US$ 3.789,40, enquanto a prata à vista perdia 3,1%, para US$ 45,94 por onça. O rompimento ocorreu depois que o ouro alcançou uma máxima recorde no início deste ano, portanto o movimento imediato faz parte de uma reversão muito mais ampla. Para quem opera, a quebra do número redondo coloca em foco o comportamento dos preços em torno de US$ 3.800, enquanto pressões cambiais e de juros convergem.
O dólar dos Estados Unidos era negociado perto da máxima em 19 meses durante a sessão, criando mais um obstáculo para o ouro. Como o metal é cotado em dólares, uma moeda americana mais forte aumenta seu custo para compradores que usam outras moedas. Isso pode moderar a demanda internacional, sobretudo quando a valorização do dólar é ampla e persistente. A relação não é mecânica: preços locais, demanda física, fluxos de investimento e apetite por risco também importam. Ainda assim, a força do dólar ajuda a explicar por que o ouro pode enfrentar dificuldades mesmo quando investidores continuam atentos à inflação ou aos riscos geopolíticos. Uma moeda firme também pode indicar confiança nos ativos dos Estados Unidos, atraindo capital para investimentos denominados em dólares e afastando-o do ouro, que não gera rendimento.
Os rendimentos dos Treasuries e as expectativas para a política do Federal Reserve ajudam a conectar o dólar à queda do ouro. Quando os rendimentos sobem, ativos que pagam juros podem oferecer retorno mais atraente do que o metal, que não paga cupons. Rendimentos mais altos também elevam o custo de oportunidade de manter ouro: investidores abrem mão de uma renda potencial e ficam expostos a um ativo cujo retorno depende da valorização do preço. Mudanças nas expectativas de política monetária podem movimentar os rendimentos antes de o Fed anunciar uma decisão, conforme o mercado reavalia a trajetória provável dos custos de financiamento. Se as expectativas de juros se firmarem, o dólar pode ganhar apoio e o ouro pode sofrer pressão pelos dois canais, embora nenhuma dessas relações garanta o próximo movimento de preços.
As cotações do CME FedWatch indicavam probabilidade de 95,7% de um aumento de 25 pontos-base na reunião de dezembro e de 4,3% de um aumento de 50 pontos-base. Essas probabilidades refletiam as expectativas do mercado naquele momento, não uma decisão de política monetária já tomada. A distinção importa porque quem opera ajusta continuamente suas estimativas conforme chegam dados de inflação, emprego e atividade econômica. Uma mudança nas expectativas sobre os juros pode rapidamente repercutir nos rendimentos dos Treasuries, nos mercados cambiais e na avaliação do ouro. Os números também mostram que uma alta de 0,25 ponto percentual era, de longe, o cenário-base do mercado, enquanto uma alta maior permanecia uma possibilidade menor. Sua importância está na possibilidade de mudança das expectativas, não na certeza sobre o resultado da reunião.
A ata da reunião do Federal Reserve seria divulgada em 18 de novembro, oferecendo aos mercados uma oportunidade próxima de conhecer o debate dos formuladores de política monetária sobre inflação, crescimento e riscos. A ata pode esclarecer como as autoridades avaliaram o equilíbrio entre estabilidade de preços e atividade econômica e se o debate se inclinava à manutenção de uma política restritiva ou a uma transição para cortes de juros. Investidores compararão esse relato com a trajetória dos juros já refletida nos rendimentos e nas cotações do CME FedWatch. Se o debate parecer mais preocupado com a persistência da inflação, as expectativas de juros mais altos podem se fortalecer. Se as autoridades demonstrarem maior preocupação com a desaceleração da atividade, o mercado poderá reavaliar por quanto tempo a política precisará continuar restritiva. A ata acrescenta contexto, mas não determina decisões futuras.
A queda em relação à máxima histórica de US$ 5.608,35 atingida pelo ouro em janeiro de 2026 é substancial. A US$ 3.787,65, o ouro à vista estava aproximadamente 32,5% abaixo desse pico, uma retração que reflete uma grande perda de impulso após a alta que levou o metal ao recorde. Uma retração mede quanto um ativo caiu em relação a uma máxima anterior; ajuda a dimensionar a queda, mas não identifica um fundo. A comparação também destaca por que quem opera pode interpretar a fraqueza atual de maneira diferente de uma oscilação diária comum. Alguns investidores podem ver a queda como uma correção após uma alta prolongada, enquanto outros podem esperar sinais de que as vendas diminuíram antes de reconstruir sua exposição.
Os futuros do ouro para dezembro caíram mais do que o preço à vista na sessão mencionada: recuaram 1,9%, contra queda de 1,6% do ouro à vista. São instrumentos diferentes. O ouro à vista reflete liquidação próxima, enquanto um contrato futuro estabelece condições para entrega em uma data futura específica. Os preços podem divergir por causa dos custos de financiamento, armazenamento, prazo do contrato e posicionamento do mercado. A diferença de uma sessão, por si só, não comprova uma mudança duradoura nessa relação, mas mostra que a pressão vendedora atingiu ambos os mercados. Quem compara os dois deve considerar as datas dos contratos e os horários das cotações, sobretudo em movimentos rápidos, quando a liquidez e o posicionamento podem afetar os preços de curto prazo.
A queda de 3,1% da prata, para US$ 45,94 por onça, mostrou que a fraqueza se estendeu aos metais preciosos durante a sessão, com recuo mais acentuado do que o do ouro. Os dois metais podem compartilhar fatores como o dólar e as expectativas de juros, mas seus perfis de demanda são diferentes. O ouro costuma ser acompanhado como reserva de valor e proteção de carteira, enquanto a prata também tem usos industriais significativos. Essa combinação pode produzir oscilações mais acentuadas quando investidores reavaliam o crescimento junto com a política monetária. A queda da prata acrescenta evidências da pressão ampla sobre o conjunto de metais naquele momento, enquanto sua maior sensibilidade à demanda industrial pode criar uma trajetória diferente caso mudem as perspectivas econômicas ou as compras específicas do setor.
O patamar de US$ 3.800 é agora uma referência clara de curto prazo para o ouro. A negociação abaixo dele coloca sobre os compradores a tarefa de mostrar que a demanda consegue absorver as vendas e recuperar o nível. Um retorno sustentado acima de US$ 3.800 colocaria em dúvida o rompimento e poderia levar quem opera a reavaliar o impulso de baixa imediato. A continuidade das negociações abaixo do patamar manteria o foco na possibilidade de novas perdas e de aceleração das vendas em preços próximos. Números redondos costumam atrair ordens por serem fáceis de acompanhar, portanto breves movimentos através do nível podem ocorrer sem alterar o quadro mais amplo. A continuidade do movimento nas sessões seguintes importará mais do que um toque momentâneo.
A próxima etapa dependerá em parte de o dólar, os rendimentos dos Treasuries e as expectativas de política monetária continuarem reforçando uns aos outros. Um dólar mais firme junto com rendimentos em alta manteria duas pressões sobre o metal: menor poder de compra para quem usa outras moedas e retorno relativo maior disponível em ativos que pagam juros. Um dólar mais fraco ou a queda dos rendimentos poderia aliviar essas pressões e permitir maior influência de outras fontes de demanda. A ata do Federal Reserve pode alterar esse equilíbrio se mudar a interpretação do mercado para a perspectiva de dezembro. Ainda assim, a reação pode ser desigual: quem opera pode já ter incorporado grande parte da mensagem aos preços ou pode se concentrar nos próximos dados econômicos e no posicionamento.
Para quem acompanha o XAUUSD, o mapa do mercado é definido pelo patamar de US$ 3.800, pela cotação do ouro à vista de US$ 3.787,65 às 04h28 GMT e pela retração mais ampla em relação à máxima de US$ 5.608,35 em janeiro. Os futuros de dezembro a US$ 3.789,40 e a prata a US$ 45,94 acrescentam contexto sobre como a fraqueza se espalhou pelos metais preciosos. As probabilidades do CME FedWatch e a ata de 18 de novembro mantêm em foco as expectativas de política monetária para dezembro, enquanto o dólar e os rendimentos continuam sendo canais importantes a acompanhar. O comportamento dos preços em torno de US$ 3.800 pode mostrar se os compradores começam a defender esse nível ou se os vendedores mantêm o controle. Esse equilíbrio pode mudar com a chegada de novas informações.
Insight de negociação
A queda do ouro abaixo de US$ 3.800 deixa o número redondo como referência de curto prazo, enquanto a força do dólar e as expectativas de juros para dezembro moldam o cenário. Observe a reação dos preços perto da cotação à vista reportada enquanto os mercados avaliam a ata do Fed.