

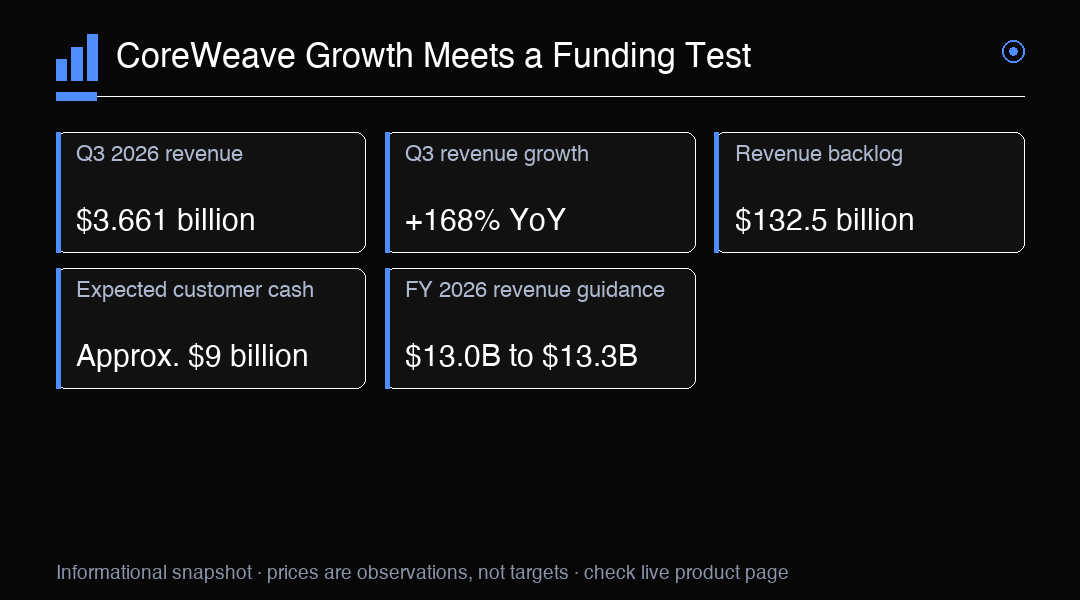
Os resultados do terceiro trimestre da CoreWeave mostram uma empresa em expansão extraordinária, mas também com uma pesada conta de infraestrutura. A receita chegou a US$ 3,661 bilhões, alta de 168% em relação ao ano anterior. O lucro operacional ajustado foi de US$ 379 milhões, com margem operacional ajustada de 10%. Ao mesmo tempo, a empresa registrou prejuízo líquido de US$ 709 milhões segundo os princípios contábeis GAAP, ou US$ 1,27 por ação básica e diluída. Essas medidas descrevem partes diferentes do mesmo negócio: o desempenho operacional melhorou, enquanto o resultado contábil total permaneceu negativo. A questão central para os investidores é se a CoreWeave consegue transformar a demanda contratada em capacidade entregue e geração de caixa em ritmo suficiente para sustentar suas necessidades de investimento.
A carteira de receita contratada, de aproximadamente US$ 132,5 bilhões, é um grande indicador de demanda contratada, mas não equivale a receita já obtida, caixa já recebido ou lucro garantido. A conversão depende de a CoreWeave colocar data centers em operação, garantir disponibilidade de energia, instalar equipamentos de computação e disponibilizar capacidade quando os clientes precisarem. Por isso, os cronogramas de entrega e a disponibilidade dos serviços importam tanto quanto o valor da carteira. Atrasos podem deslocar a receita esperada para períodos posteriores, enquanto mudanças nas necessidades dos clientes ou no cronograma de implantação podem afetar a velocidade com que os contratos se convertem em faturamento. Os investidores devem interpretar a carteira como uma medida de visibilidade sujeita a condições de execução, e não como previsão direta de vendas ou fluxo de caixa no curto prazo.
Essa distinção é especialmente importante para uma empresa cujo produto depende de infraestrutura física. A capacidade computacional exige instalações, energia, redes, equipamentos especializados e prontidão operacional. Cada componente precisa chegar e funcionar na sequência certa. Uma instalação construída, mas sem energia, ou equipamentos que chegam antes de o local estar pronto podem não gerar serviços faturáveis no prazo previsto. Assim, a carteira divulgada pela CoreWeave concentra oportunidade e risco de execução: representa uma base substancial de compromissos de clientes, mas aumenta a importância de cumprir as entregas no prazo diante de várias restrições interligadas. O mercado precisará de evidências de que a nova capacidade está se tornando utilizável e atendendo clientes, não apenas de que novos contratos continuam se acumulando.
Pagamentos antecipados e depósitos de clientes oferecem outra peça importante do quadro de financiamento. A administração espera receber aproximadamente US$ 9 bilhões nos próximos três meses. Esses valores podem gerar caixa antes da prestação de todos os serviços associados, ajudando a financiar o capital necessário para cumprir os compromissos com os clientes. Também conectam o financiamento à demanda: clientes dispostos a pagar antecipadamente podem ajudar a sustentar a implantação, e seus compromissos podem ampliar a visibilidade. Mas os pagamentos antecipados não eliminam a obrigação de construir e fornecer o serviço contratado. Eles mudam o momento dos recebimentos e podem apoiar os investimentos; não devem ser confundidos com receita recorrente, lucro ou caixa livre de compromissos futuros de entrega.
A qualidade e o momento desses recebimentos esperados também importam. O valor de US$ 9 bilhões é uma expectativa da administração para os próximos três meses, não caixa já recebido. Os valores e prazos efetivos podem variar, e os recursos recebidos antecipadamente estão ligados a obrigações de prestar serviços no futuro. Os investidores devem acompanhar os próximos relatórios para verificar recebimentos, concentração de clientes, termos dos contratos e se a capacidade esperada entra em operação. Um pagamento antecipado pode fortalecer a liquidez no curto prazo e, ao mesmo tempo, elevar a exigência operacional: os clientes financiaram parte de um serviço futuro, e a CoreWeave precisa executá-lo. Portanto, o valor deve ser entendido como uma fonte relevante de financiamento e uma expectativa prospectiva que pode ser verificada, não como solução isolada para as necessidades de financiamento da empresa.
As despesas de capital tornam concreto esse teste de financiamento. A CoreWeave gastou US$ 14,5 bilhões em despesas de capital no terceiro trimestre e projetou de US$ 37 bilhões a US$ 39 bilhões para o ano inteiro. Esses valores refletem uma empresa que está investindo agressivamente diante da demanda esperada, mas também criam necessidades substanciais de caixa antes que todos os novos ativos implantados gerem receita. O ciclo de investimentos pode ampliar a diferença entre o crescimento das vendas reportadas e os recursos necessários para sustentar a expansão futura. Os investidores devem avaliar se os gastos geram capacidade no prazo, se os clientes utilizam essa capacidade e se a receita e a contribuição operacional resultantes justificam o capital comprometido.
A qualidade da execução importa porque gastar mais, por si só, não garante retornos maiores. Os projetos podem enfrentar limitações de construção, energia, equipamentos, financiamento ou comissionamento. Quando a capacidade atrasa, o capital pode ficar comprometido antes que o serviço associado esteja disponível. Mesmo quando a capacidade chega no prazo, a CoreWeave ainda precisa que os clientes a utilizem sob condições contratuais que sustentem uma economia viável. A margem operacional ajustada de 10% é um indicador operacional útil para o trimestre, mas deve ser analisada junto com o prejuízo GAAP, as despesas de capital e os custos de financiamento. Medidas ajustadas podem ajudar a isolar tendências operacionais, enquanto o prejuízo líquido divulgado captura custos e efeitos contábeis que continuam relevantes para os acionistas.
A projeção de receita para o ano fiscal de 2026, de US$ 13,0 bilhões a US$ 13,3 bilhões, indica as expectativas atuais da administração, não um resultado definido. A faixa depende de premissas sobre demanda dos clientes, cronogramas de entrega e disponibilidade de capacidade de serviço. Deve ser considerada junto com o plano de despesas de capital e as fontes de financiamento da empresa. O rápido crescimento da receita pode coexistir com investimentos elevados e custos de financiamento; a expansão da receita, por si só, não demonstra que a empresa conseguirá financiar todas as implantações planejadas em condições atraentes. Os investidores devem acompanhar ao longo do tempo o avanço em várias medidas: conversão da receita, desempenho operacional, recebimento de caixa, entrega de capacidade e custo de financiamento.
Os custos de financiamento continuam relevantes porque a infraestrutura muitas vezes precisa ser financiada antes de gerar toda a sua contribuição econômica. Custos de empréstimo mais altos, acesso limitado a capital ou uma mudança no apetite dos credores podem encarecer a expansão ou exigir outras escolhas de financiamento. Mesmo quando os contratos de clientes ajudam a sustentar empréstimos, os pagamentos futuros dependem da prestação dos serviços e da capacidade e disposição dos clientes para cumprir suas obrigações. Portanto, as necessidades de financiamento da empresa devem ser avaliadas em relação ao caixa disponível, à geração operacional de caixa, aos recebimentos de clientes, à disponibilidade de financiamento e aos compromissos de investimento, conforme esses detalhes forem divulgados. Uma carteira robusta pode ajudar nas conversas de financiamento, mas não elimina os riscos de alavancagem, cronograma ou condições do mercado de capitais.
Para contextualizar o mercado mais amplo, NAS100 pode servir como referência ampla para os setores de IA e tecnologia, já que seu desempenho reflete um conjunto de grandes empresas de tecnologia e crescimento. Não oferece exposição direta à CoreWeave nem protege contra riscos específicos da CRWV. O índice pode se mover por motivos sem relação com a CoreWeave, enquanto a empresa pode enfrentar mudanças próprias em financiamento, implantação, demanda dos clientes ou execução operacional. Isso torna as comparações com o índice úteis apenas como contexto geral do setor, não como substituto da análise da empresa. A gestão de risco deve considerar a diferença entre uma posição em um índice amplo e uma provedora individual de infraestrutura, inclusive a possibilidade de seus preços e riscos divergirem.
A tese de investimento depende, em última análise, da conversão da demanda e da disciplina de financiamento. Uma demanda forte e uma carteira ampla podem sustentar o crescimento, mas os investidores precisam ver capacidade entregue, caixa recebido dos clientes e melhora dos resultados operacionais em ritmo capaz de arcar com o custo da expansão. As próximas evidências devem ser avaliadas em relação às expectativas divulgadas pela empresa, preservando a distinção entre resultados reportados e planos prospectivos. Uma abordagem ponderada significa dimensionar a exposição considerando a possibilidade de frustrações na implantação ou no financiamento, acompanhar o caixa e os gastos divulgados junto com a receita e evitar presumir que a carteira contratada se transformará automaticamente em lucro. A oportunidade de crescimento da CoreWeave é substancial; as exigências de financiamento e execução são igualmente centrais para determinar como essa oportunidade poderá se desenvolver.
Visão de negociação
Os resultados da CoreWeave colocam uma questão de conversão: a demanda contratada pode se transformar em capacidade disponível e caixa de clientes com rapidez suficiente para sustentar os altos investimentos e custos de financiamento? Acompanhe a conversão da carteira contratada junto com entregas, recebimentos, desempenho operacional e gastos. NAS100 oferece contexto amplo de IA e tecnologia, mas não dá exposição direta à CRWV nem protege contra riscos específicos de execução e financiamento da empresa.