

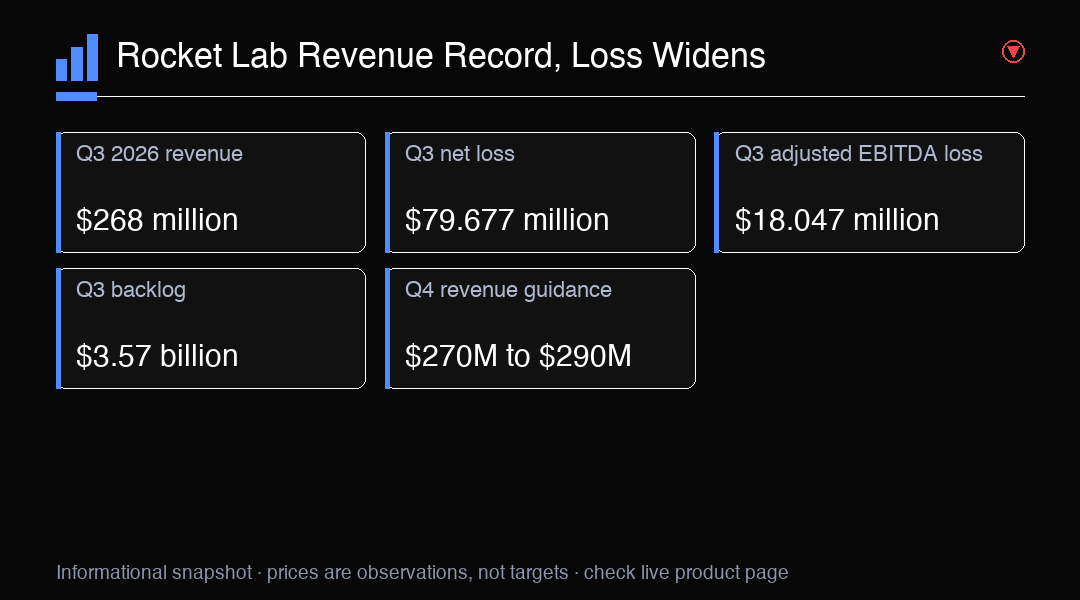
Os resultados do terceiro trimestre da Rocket Lab colocam em foco dois aspectos diferentes da trajetória de crescimento da empresa. A receita chegou ao recorde de $268 milhões, alta de 73% em relação ao mesmo período do ano anterior, enquanto o prejuízo líquido segundo os princípios contábeis GAAP aumentou de $18,257 milhões para $79,677 milhões. A empresa também reportou prejuízo de $18,047 milhões em EBITDA ajustado. Em conjunto, esses números mostram uma rápida expansão ao lado de perdas contábeis e operacionais substanciais. Por si só, eles não indicam a rapidez com que a empresa conseguirá transformar a demanda em lucratividade sustentável. A receita mede as vendas reconhecidas durante o trimestre, enquanto os prejuízos medem diferentes aspectos dos custos e despesas do negócio. Considerá-los em conjunto oferece uma visão mais completa do período do que se apoiar apenas na taxa de crescimento. Isso também mantém em perspectiva a diferença entre a escala atual e a economia necessária para sustentá-la.
A movimentação das ações também precisa ser analisada em janelas de tempo distintas. As ações da Rocket Lab subiram 10,9% durante a sessão regular de segunda-feira e depois caíram cerca de 5% nas negociações após o fechamento, depois da divulgação dos resultados. O primeiro movimento reflete as negociações durante o horário regular do mercado; o posterior ocorreu após a divulgação dos resultados. Reuni-los em uma única direção diária ocultaria essa sequência. A queda após o fechamento indica uma reação inicial negativa, mas não determina o que os investidores concluirão após uma análise mais aprofundada nem como será a próxima sessão regular. Os preços da sessão regular e das negociações após o fechamento são observações distintas, cada uma refletindo negociações em um momento diferente. A sequência é um contexto útil para os resultados, mas não explica o raciocínio de todos os participantes nem define a avaliação posterior do mercado.
O crescimento da receita é uma medida clara da escala do negócio, mas sua sustentabilidade depende de mais do que o percentual principal. O aumento anual de 73% compara este trimestre com o mesmo período do ano passado. Ele não mostra se o ritmo continuará, se cada segmento de negócio contribui igualmente ou quanto da receita se converte em lucro bruto e caixa. Essas questões importam para uma empresa que investe em serviços de lançamento, sistemas espaciais e desenvolvimento de novos veículos. O resultado reportado é um forte número de crescimento; o próximo passo analítico é acompanhar sua composição e os custos relacionados ao longo do tempo. Uma única comparação identifica a mudança entre dois períodos, enquanto uma sequência de resultados pode mostrar se a expansão é ampla, sustentada ou afetada pelo momento de atividades específicas. O número, por si só, não responde a essas questões; por isso, é melhor avaliar o crescimento da receita junto com medidas de lucratividade e caixa.
O prejuízo líquido maior segundo o GAAP merece atenção junto com esse crescimento. O prejuízo líquido aumentou de $18,257 milhões para $79,677 milhões, uma mudança significativa em relação ao trimestre do ano anterior. Os resultados GAAP incluem itens contábeis que podem diferir das medidas usadas para avaliar o desempenho operacional, por isso os investidores podem comparar o prejuízo reportado com medidas ajustadas. Essa comparação não torna irrelevante o resultado GAAP. Ela ajuda a identificar quais partes do quadro de resultados são recorrentes, quais são não monetárias ou ajustadas de outra forma e se a base de custos está mudando no mesmo ritmo que a receita. O prejuízo líquido reportado continua sendo uma medida importante do trimestre segundo as normas contábeis. Um número ajustado pode oferecer outra perspectiva, mas depende dos itens excluídos e não substitui o resultado reportado. É preciso entender cada medida segundo seus próprios critérios antes de tirar conclusões sobre a evolução da economia da empresa.
O prejuízo de EBITDA ajustado foi de $18,047 milhões, enquanto o fluxo de caixa operacional segundo o GAAP foi positivo em $7,2 milhões. Essas medidas respondem a perguntas diferentes. O EBITDA ajustado se concentra em uma visão de resultados definida pela própria empresa, antes de itens específicos, juros, impostos, depreciação e amortização. O fluxo de caixa operacional registra o caixa gerado ou consumido pelas operações principais segundo as normas contábeis. O fluxo de caixa operacional positivo no trimestre é um sinal construtivo sobre a movimentação de caixa, mas um trimestre não comprova que essa geração continuará. Uma análise cuidadosa considera o número positivo do fluxo de caixa sem tratá-lo como substituto do prejuízo líquido. Da mesma forma, o prejuízo de EBITDA ajustado não deve ser interpretado como uma declaração direta sobre o caixa recebido ou pago durante o período. As medidas descrevem partes distintas do quadro financeiro; sua evolução em períodos futuros poderá oferecer mais evidências sobre a consistência e o desempenho operacional.
A carteira de pedidos chegou a $3,57 bilhões, alta sequencial de 52%, e a empresa listou 117 lançamentos no total dessa carteira. Esses números descrevem trabalhos contratados ou programados e registrados em determinado momento. Eles podem oferecer aos investidores uma visão da atividade potencial futura, mas carteira de pedidos não é o mesmo que receita já obtida, caixa já recebido ou lançamentos concluídos. O cronograma, as exigências dos clientes, a capacidade de produção e a execução podem afetar quando e como o trabalho se transforma em receita. O aumento em relação ao trimestre anterior é relevante, enquanto a conversão em trabalho entregue continua sendo o indicador prático a acompanhar. A carteira, portanto, representa o volume de trabalho incluído no total reportado naquele momento, não uma promessa de que cada item será concluído em uma data específica. A quantidade de lançamentos acrescenta uma medida da atividade programada, mas também é distinta do número de lançamentos efetivamente realizados. Os investidores podem comparar as mudanças na carteira com o trabalho concluído à medida que novos resultados forem divulgados.
O Neutron acrescenta à carteira uma questão de desenvolvimento e execução de prazo mais longo. A Rocket Lab informou que os contratos de lançamento do Neutron ultrapassaram $515 milhões e que a carteira chegou a 16 missões antes da estreia do veículo. O primeiro lançamento continua previsto para não antes de 2027, portanto o cronograma é uma projeção futura, não uma etapa concluída. A quantidade de missões e o valor dos contratos indicam interesse comercial, mas não definem a prontidão técnica, o prazo ou a entrega final. Os investidores podem acompanhar o progresso em relação às etapas divulgadas, mantendo clara a diferença entre missões contratadas e lançamentos concluídos. O prazo informado também situa o Neutron em um horizonte mais longo do que os resultados financeiros reportados para o terceiro trimestre. O trabalho contratado pode orientar expectativas sobre atividade potencial futura, enquanto o desenvolvimento e as etapas de lançamento oferecem evidências distintas de progresso. Nem o valor dos contratos nem a quantidade de missões demonstram que o veículo já voou ou que o prazo planejado está garantido.
As projeções para o quarto trimestre indicam receita de $270 milhões a $290 milhões e prejuízo de EBITDA ajustado de $14 milhões a $20 milhões. As projeções apresentam a faixa declarada pela administração para o próximo trimestre, não um resultado garantido. Em valores nominais, a faixa de receita é superior ao resultado do terceiro trimestre, mas uma comparação isolada entre trimestres não considera o momento das atividades, a composição do negócio ou outros fatores operacionais. A faixa para o prejuízo de EBITDA ajustado também aponta para a continuidade das perdas nessa medida. Os resultados futuros podem ficar dentro ou fora das projeções conforme a execução e as condições evoluam. A faixa é útil porque apresenta as expectativas declaradas pela empresa tanto para a receita quanto para o EBITDA ajustado, mas não é um resultado confirmado para o trimestre. A projeção de prejuízo deve ser lida usando a mesma medida do EBITDA ajustado reportado, considerando as exclusões inerentes a esse indicador. Os resultados divulgados posteriormente mostrarão como o trimestre se compara às faixas informadas.
Essa combinação de vendas recordes, prejuízo líquido maior, fluxo de caixa operacional positivo e carteira de pedidos em expansão deixa várias perguntas úteis para os próximos resultados. O crescimento da receita continua ao longo dos períodos? A geração de caixa se repete? Como o prejuízo líquido evolui à medida que a empresa cresce? Que parcela da carteira se converte em lançamentos concluídos e receita reconhecida, e como o Neutron avança em relação ao cronograma divulgado? Essas perguntas não exigem uma previsão sobre o próximo movimento das ações. Elas oferecem uma estrutura para separar evidências operacionais reportadas de expectativas sobre a execução futura. Considerá-las em conjunto ajuda a evitar que o crescimento das vendas seja tratado como prova de melhora da lucratividade ou que a carteira seja vista como prova de trabalho concluído. Cada medida pode evoluir de forma diferente, e resultados posteriores podem esclarecer se as mudanças em uma área vêm acompanhadas de mudanças nas outras. Essa estrutura mantém o foco no desempenho e no progresso divulgados, sem presumir um resultado com base em um único número.
Para contexto de mercado, os resultados da Rocket Lab dizem respeito a uma empresa aeroespacial específica, enquanto o NAS100 é uma referência ampla de índice. O NAS100 não oferece exposição direta à RKLB, e seu desempenho pode refletir muitas empresas e fatores gerais de mercado diferentes dos que afetam o negócio da Rocket Lab. Quem acompanha o índice mais amplo pode usar seu movimento como contexto geral, mas não deve interpretá-lo como uma expressão direta dos resultados específicos da Rocket Lab, de sua carteira de pedidos ou de seu programa de lançamentos. O índice e a empresa representam tipos diferentes de informação de mercado. Os resultados da companhia descrevem medidas reportadas do negócio da Rocket Lab, enquanto o movimento do índice reflete um grupo mais amplo. Manter essas perspectivas distintas importa ao relacionar a divulgação de resultados às condições gerais do mercado. Um contexto de mercado compartilhado não transforma o índice em medida direta da receita, dos prejuízos, do fluxo de caixa ou da atividade futura de lançamentos da empresa.
O trimestre da Rocket Lab combina, portanto, forte expansão reportada com perdas contínuas e exigências importantes de entrega. A receita e a carteira de pedidos indicam escala e demanda; o fluxo de caixa oferece um retrato trimestral separado; e as projeções e metas do Neutron descrevem planos ainda sujeitos à execução. Manter essas medidas distintas ajuda a evitar que uma única manchete seja tratada como um retrato completo do negócio. Resultados futuros podem esclarecer se o crescimento vem acompanhado de melhora na economia da empresa e se o trabalho programado avança para atividades concluídas. Até lá, os números são melhor interpretados como evidências de impulso e de riscos contínuos de execução, sem resultado garantido para as ações ou para o mercado em geral. Os resultados apresentam várias linhas de evidência, não uma conclusão única: a receita recorde descreve as vendas do trimestre, os prejuízos mostram a continuidade de indicadores negativos de resultados, o fluxo de caixa operacional registra um resultado de caixa separado e a carteira representa trabalho potencial futuro. As projeções e o cronograma do Neutron acrescentam contexto prospectivo, mas não transformam esses planos em resultados concluídos.
Visão de negociação
Ao avaliar a Rocket Lab, separe o crescimento da receita, os prejuízos contábeis, o fluxo de caixa operacional e a conversão da carteira de pedidos. O NAS100 é uma referência ampla de mercado e não oferece exposição direta à RKLB.