

핵심 포인트: S&P 500은 금요일 0.6% 상승하여 7,811.54로 마감했으며, 화요일 신고점에 근접하고 주간으로는 1.2% 상승했다. 다우 산업평균지수는 423포인트 상승하여 51,654.95를 기록했으며, 나스닥은 0.6% 상승하여 27,366.17을 기록했다. S&P 500 선물은 월요일 이른 시간에 0.3% 상승했고, 나스닥-100 선물은 약 0.4% 상승했다. 다음 주에는 화요일부터 은행 실적이 시작되고 수요일 오전 8:30 ET에 CPI 보고서가 발표된다.
금요일 상승으로 S&P 500은 주간 1.2% 상승한 한 주를 마무리했으며, 지수는 화요일에 설정된 신고점까지 사거리 내에 들어왔다. 다우의 423포인트 상승(51,654.95)과 나스닥의 0.6% 상승(27,366.17)은 주요 지수 전반에 걸친 상승의 폭을 확인시켜 주었다. 소형주는 주간에 뒤처졌으며, 러셀 2000은 0.9% 하락했다. 이러한 괴리는 랠리가 전체 시장으로 확대되지 않고 대형주 성장주에 집중되어 있음을 시사한다. 이러한 집중은 참여가 넓어지지 않으면 상승의 지속 가능성에 의문을 제기한다.
월요일 세션은 S&P 500 선물이 0.3% 상승하고 나스닥-100 선물이 약 0.4% 상승하면서 시작되었으며, 긍정적인 모멘텀을 새로운 한 주로 이어갔다. 유럽 선물도 상승하여 오프닝 시간대에 지지적인 배경을 제공했다. 거래는 평소보다 얇을 수 있다. 일본은 휴장이고 미국 채권 시장은 콜럼버스 데이를 기념하지만 미국 주식은 정상적으로 거래된다. 참여 감소는 어느 방향으로든 움직임을 과장할 수 있는데, 유동성이 낮다는 것은 가격을 움직이는 데 더 적은 주문이 필요하다는 것을 의미하기 때문이다. 얇은 시장은 보통 더 점진적으로 흡수될 뉴스에 과장된 반응을 낳을 수 있다.
SpaceX의 스펙트럼 딜은 전체 부문에 울려 퍼지는 급격한 통신 재평가를 촉발했다. 이 회사는 Grain Management의 전국 800 MHz 포트폴리오를 보도에 따르면 $8 billion에 인수하기로 합의했다. T-Mobile은 금요일 13.3% 하락 마감했고, AT&T는 9.8%, Verizon은 8.8% 하락했다. 타워 운영주는 이 소식에 상승했는데, 이 딜이 무선 스펙트럼 자산이 기존 통신사들이 맞추거나 초과해야 할 전략적 가치를 지니고 있음을 시사했기 때문이다. 재평가는 빠르고 혹독했으며, 3대 통신사가 단일 세션에서 시가총액의 상당 부분을 합쳐서 잃었고, 그 규모는 포트폴리오 매니저들에게 통신주 보유분을 재평가하도록 강요했다.
아마존과 애플은 월요일에 각각의 개발 사항을 가져왔으며 이번 주 내러티브에 보탰다. 아마존은 AI 스타트업 Decart의 $7 billion 인수를 협의 중이며, 합의는 발표되지 않았다. 잠재적 딜은 회사가 인공지능 역량을 구축하고 빠르게 진화하는 AI 환경에서 경쟁하기 위해 적극적으로 지출할 의향이 있음을 보여준다. 애플은 iPhone 18 Pro 모델의 부품 주문 감소가 투자자들 사이에서 수요 우려를 불러일으킨 후 금요일 1.1% 하락했다. 이 하락은 주식에 대한 최근 압박에 보탰는데, 트레이더들이 다음 제품 사이클이 시장이 부여한 평가를 정당화하는 데 필요한 성장을 제공할 것인지 의문을 제기했기 때문이다.
국제 시장은 더 강한 미국 선물과 괴리를 보이는 혼합된 모습을 나타냈다. 한국의 코스피는 2.2% 하락했고 대만 주식은 0.5% 하락했으며, 중국 우량주는 0.1% 소폭 상승했다. 더 강한 미국 선물과의 괴리는 금요일 월스트리트 회복이 전 세계적인 랠리를 만들어내지 않았음을 보여준다. 지역 경제 데이터와 정책 기대를 포함한 지역 요인들은 미국 시장의 궤적과 독립적으로 성과를 주도하고 있다. 글로벌 후속 부족은 국제 투자자들이 위험 자산에 대한 확신을 더 확인하기 전까지 기다리고 있음을 시사한다.
유가는 지정학적 긴장이 완화되고 공급 우려가 줄어들면서 하락했다. 브렌트 원유는 1.5% 하락하여 배럴당 $103.18를 기록했고, WTI는 $90.31 부근으로 하락했다. 트럼프의 러시아-우크라이나 에너지 휴전 제안과 추가 러시아 디젤 공급은 이전 세션에서 가격을 지지해 온 공급 차질에 대한 즉각적인 우려를 완화했다. 에너지 가격 하락은 인플레이션 압박의 한 원인을 제거했지만, 두 벤치마크 모두 기업과 소비자의 투입 비용을 중앙은행의 금리 인하 경로를 복잡하게 만드는 수준으로 높은 상태를 유지하고 있다.
달러는 최근 강세의 대부분을 유지했으며, 지수는 18개월 고점에 가까운 102.14 부근에 있다. EUR/USD는 5주 연속 하락 후 $1.1210 부근에서 거래되었고, GBP/USD는 $1.3245 부근, USD/JPY는 158.10 yen 부근에 있었다. 지속적인 달러 강세는 미국 경제 성과와 다른 주요 경제국 간의 격차, 그리고 달러 표시 자산에 계속 유리한 금리 차이를 반영한다. 미국 수출업자들에게 강한 통화는 국제 시장에서 경쟁력을 침식할 수 있는 역풍을 만들며, 향후 분기의 기업 실적에 부담을 줄 수 있다.
금은 $4,200 이상을 유지하며 $4,206 부근에서 거래되었고, 은은 $61.10 이상을 기록했다. 더 부드러운 유가와 진정된 달러가 귀금속을 지지했는데, 낮은 에너지 가격과 안정적인 통화의 조합이 비수익 금속 보유의 기회비용을 낮췄기 때문이다. 비트코인은 $83,800 부근에서 안정을 찾았고, 이더리움은 $2,540 부근을 유지했으며, 이는 암호화폐 복합체가 최근 변동성 이후 바닥을 찾고 있음을 보여준다. 안정적인 암호화폐와 함께한 귀금속의 강세는 주식 시장 상승에도 불구하고 투자자들이 대체 자산에 대한 노출을 유지하고 있음을 시사했으며, 이는 거시 전망에 대한 불확실성이 높은 상태로 유지될 때 자주 지속되는 패턴이다.
은행 실적은 화요일에 JP모건, 골드만삭스, 시티그룹, 웰스파고로 시작되며, 수요일에는 뱅크오브아메리카와 모건스탠리가 이어진다. 실적 시즌의 시작은 기업 미국이 주식 평가에 필요한 성장을 제공할 수 있는지에 대한 첫 번째 실제 시험을 제공한다. S&P 500 3분기 실적은 30% 이상 성장할 것으로 예상되며, 기업 성과에 대한 까다로운 기준을 설정한다. 높은 기준은 탄탄한 결과조차도 추가 멀티플 확장을 정당화하기에 충분하지 않을 수 있음을 의미하며, 실망은 시장 전반에 걸친 급격한 재평가를 촉발할 수 있다. 투자자들은 헤드라인 수치만큼 가이던스와 전방 주석을 면밀히 검토할 것이다.
ASML은 수요일에 실적을 발표하고 TSMC는 목요일에 이어지며, 반도체 투자와 AI 공급망에 대한 중요한 점검을 제공한다. TSMC의 분기 이익은 매출이 50% 증가한 후 65% 상승하여 $23.4 billion에 이를 것으로 예상되는데, 이는 첨단 칩에 대한 만성적 수요를 반영하는 놀라운 성장률이다. 반도체 부문의 성과는 AI 구축과 더 넓은 기술 사이클의 교차점에 위치해 있기 때문에 중요하다. 이들 기업의 강한 실적은 부문의 재평가를 주도해 온 자본 지출 계획을 검증할 것이며, 어떠한 부족도 랠리를 지탱해 온 지출 궤적의 지속 가능성에 의문을 제기할 수 있다.
수요일 CPI는 오전 8:30 ET에 발표되며 이번 주 가장 중요한 경제 지표이다. 경제학자들은 연간 헤드라인 인플레이션이 3.7%, 코어 인플레이션이 2.5%를 기록할 것으로 전망하고 있다. 시장은 여전히 10월 연준 동결을 강력히 선호하지만, 가격 압력의 지속적 특성을 반영하여 12월까지 인상 확률을 약 86%로 부여하고 있다. 더 뜨거운 수치는 인플레이션이 추가 긴축을 정당화할 만큼 완고하다는 신호를 보내면서 채권과 주식에 대한 압력을 재시킬 수 있다. 목요일에는 생산자 물가지수와 소매 판매가 발표되어 인플레이션 압력과 가계 수요를 모두 시험한다. 미국 10년물 국채 금리는 금요일에 5.24% 부근에서 마감했으며, 차입 비용을 높은 수준으로 유지하고 시장 전반의 주식 평가에 대한 압력을 유지하고 있다.
거래 인사이트
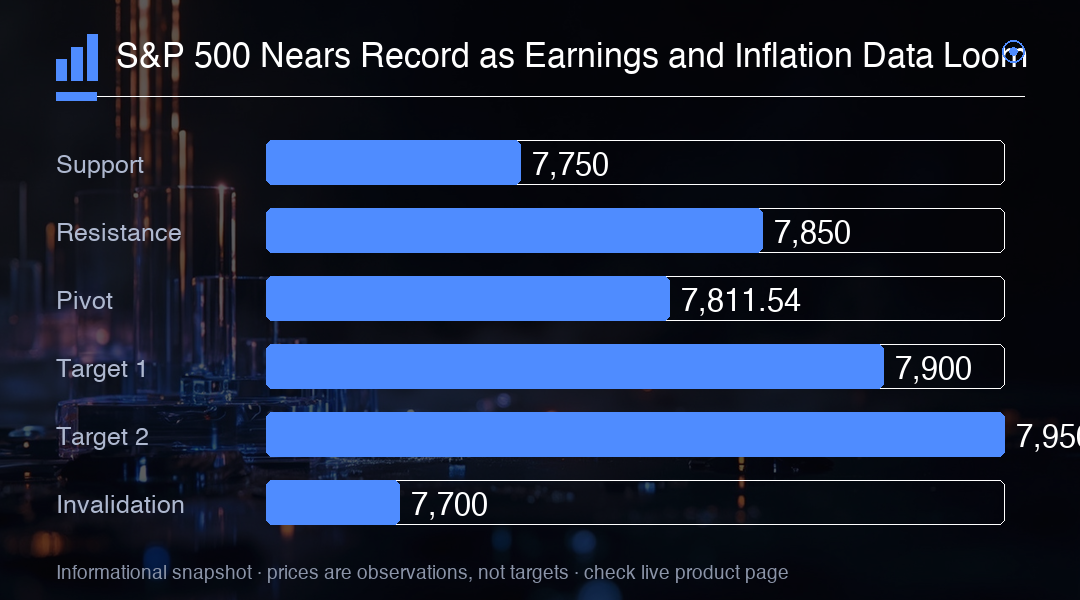
S&P 500은 신고점 부근에 위치해 있으며 실적과 인플레이션 데이터가 다음 촉매제이다. 신고점 위에서의 마감은 상승 추세를 확인시켜 줄 것이며, 돌파 실패는 고갈 신호일 수 있다. 7,811.54 수준을 피벗으로 주시하고, 지지는 7,750, 저항은 7,850이다. 수요일 CPI 수치는 핵심 거시 이벤트이며, 더 뜨거운 수치는 금리 민감 부문에 압력을 줄 가능성이 높다.