

주요 포인트: 나스닥 종합지수는 목요일에 1.3% 하락하여 345 points를 잃고 27,193.34에 마감했습니다. 이는 신기록 달성 2일 후입니다. OpenAI의 연간 수익이 이전에 유통된 $70 billion 수치보다 낮은 $50 billion에 근접하여 기술주 매도세의 촉매제로 작용했습니다. 미국 선물은 금요일 초반 보수적인 반등을 시사했으며, 나스닥-100 선물은 약 0.5% 상승하고 S&P 500 선물은 약 0.3% 상승했습니다.
나스닥 종합지수는 목요일에 1.3% 하락하여 345 points를 잃고 27,193.34에 마감했습니다. 이는 신기록 달성 2일 후입니다. 하락은 반도체 주식에 집중되었으며, Nvidia는 2.9%, Broadcom은 4.3%, Micron은 4.8% 하락했습니다. 헤드라인 하락에도 불구하고, S&P 500 종목의 약 3분의 2가 상승하여 매도가 좁고 광범위한 리스크 회피가 아닌 특정 우려에 의해 주도되었음을 시사했습니다. S&P 500은 0.5% 하락하여 7,765.36에 마감한 반면, 다우는 0.1% 상승하여 기술주 비중이 높은 지수와 더 분산된 지수 간의 괴리를 부각했습니다. 손실이 소수의 반도체 이름에 집중된 것은 더 넓은 시장이 상대적으로 안정적이었음에도 헤드라인 지수가 어려움을 겪었음을 의미했습니다.
OpenAI가 기술주 매도세의 촉매제로 작용했습니다. 한 보고서는 연간 수익이 이전에 유통된 $70 billion 수치보다 훨씬 낮은 $50 billion에 근접하고 있다고 지적했습니다. 클라우드 파트너 판매와 관련된 회계 차이는 비교를 복잡하게 만들므로, 수익 격차가 수요의 갑작스러운 붕괴를 확립하지는 않습니다. 그럼에도 이 불일치는 시장 전반에 걸쳐 AI 관련 가치평가의 재평가, 특히 AI 인프라 구축과 관련된 회사에 대한 재평가를 유발하기에 충분했습니다. 매도세의 속도는 AI 트레이드가 얼마나 집중되어 있고, 기대가 너무 높게 설정되었을 수 있다는 힌트에 얼마나 민감한지를 보여주었습니다.
자금 우려는 OpenAI를 넘어 확장되었습니다. Nvidia의 지원을 받는 호주 데이터센터 운영사 Firmus는 금요일에 제안된 $5 billion IPO를 보류하고 대신 사모 자본을 추구할 것입니다. 회사의 의도된 가치평가는 8월 자금 조달 라운드 가치평가의 거의 3배로, AI에 대한 열기가 모든 가격에서 수요를 보장하지 않음을 상기시킵니다. IPO 철수 결정은 공개 시장이 가장 공격적인 AI 인프라 가치평가를 지원할 의향이 없을 수 있음을 시사합니다. 적어도 지금은. 이 발전은 AI 자본 지출 주변의 불안에 더했고 구축이 현재 속도로 계속될 수 있는지에 대한 질문을 제기했습니다.
미국 선물은 금요일 초반 나스닥-100 선물이 약 0.5% 상승하고 S&P 500 선물이 약 0.3% 상승하며 보수적인 반등을 시사했습니다. 이들은 현금 시장 개장 전의 임시적인 야간 상승이며, 목요일의 후퇴에도 불구하고 나스닥이 연간 기준 약 17% 상승한 세션을 이어갔습니다. 선물 반등은 일부 매수자들이 매도세를 과도한 반응으로 보았음을 시사했지만, 상승폭이 보수적이어서 후속 움직임에 대한 의문의 여지를 남겼습니다. 트레이더들은 매도세가 지나갔다고 결론 내리기 전에 지속적인 매수를 보고 싶을 것입니다.
국제 시장은 AI 우려의 글로벌 도달을 보여주었습니다. 일본 니케이는 초반 거래에서 약 1% 하락했으며, OpenAI 투자자 SoftBank은 5.4% 하락했습니다. 더 넓은 토픽스는 0.2%만 하락하여 광범위한 후퇴가 아닌 기술 노출에 집중된 압력을 보여주었습니다. 한국과 대만 시장은 휴일로 폐장되어 즉각적인 지역 파급 효과를 제한했지만, 재개장 시 이들 시장이 어떻게 반응할지에 대한 질문을 남겼습니다. 주요 OpenAI 지원자인 SoftBank이 가장 큰 타격을 입은 기업 중 하나라는 사실은 AI 트레이드의 상호 연결된 성격을 부각했습니다.
채권은 유가가 여전히 높은 가운데 안도를 제공했습니다. 미국 10년물 국채 수익률은 강력한 경매 수요에 따라 5.23% 근처에서 안정을 찾았으며, 이는 수요일의 24년 고점보다 낮은 수준입니다. 더 낮은 수익률은 기술 가치평가와 금과 같은 비수익 자산을 지원할 수 있지만, 지속적인 유가 기반 인플레이션이 그 안도를 제한할 수 있습니다. 브렌트 원유는 목요일 4% 급등 후 $103.70 근래에서 거래되었으며, 에너지 비용을 인플레이션 전망의 복잡 요인으로 유지했습니다. 높은 유가와 여전히 높은 국채 수익률의 조합은 연준을 어려운 위치에 몰아넣었으며, 금리 기대가 시장 전반의 공통 압력 포인트로 남아 있습니다.
지정학적 긴장이 또 다른 불확실성 층을 더했습니다. 트럼프가 11월 중간선거 전 이란 공격에 대한 보증을 제공하며 즉각적인 우려를 완화했지만, 해상 운송 리스크는 인플레이션에 여전히 중요합니다. 높은 유가는 운송 및 제조 비용에 영향을 미쳐 통화 정책이 쉽게 대처할 수 없는 2차 인플레이션 충격을 만듭니다. 높은 에너지 가격과 여전히 높은 차입 비용의 조합은 연준을 어려운 위치에 몰아넣었으며, 금리 기대가 시장 전반의 공통 압력 포인트로 남아 있습니다. 금은 온스당 $4,200로 1.5% 상승하고 은은 $60.50로 1.7% 상승했습니다.
달러의 상승세는 더 넓은 우위를 포기하지 않은 채 멈췄습니다. EUR/USD는 5주 연속 하락을 향해 $1.1226 근래에서 거래되었고, GBP/USD는 $1.3243 근래, USD/JPY는 158 yen 근래였습니다. 더 강한 달러는 미국 자산을 국제 매수자들에게 상대적으로 더 비싸게 만들어 비미국 참여자들의 수요를 저하시킵니다. 이 역학은 단기 금리 기대가 완화되더라도 리스크 자산의 상향 잠재력을 제한합니다. 왜냐하면 통화 역풍이 연준이 다음에 무엇을 하든 지속하기 때문입니다. 비트코인은 $80,000 바로 위로 잠시 하락한 후 $82,500을 향해 회복되었으며, 리스크 자산에 대한 압력이 광범위했음을 보여주었습니다.
개별 종목은 더 넓은 기술주 약세에도 불구하고 랠리의 이유를 찾았습니다. Chipotle은 Starbucks가 체인 인수를 검토했다는 보고 후 6% 상승했지만, 합의는 발표되지 않았습니다. PepsiCo는 수익 전망을 하향 조정했음에도 3.7% 상승했고, Palantir은 Goldman Sachs가 종목을 Buy로 상향 조정한 후 2.4% 상승했습니다. 이러한 움직임은 리스크 오프 환경에서도 회사별 뉴스가 여전히 상승을 이끌 수 있음을 보여주었고, 시장이 균일하게 약세가 아니었음을 상기시켰습니다. 이러한 상승이 나스닥 하락과 함께 발생한 사실은 자본이 도피하기보다는 회전하고 있음을 시사했습니다.
금리 기대는 여전히 모든 리스크 자산의 공통 압력 포인트입니다. 트레이더들은 10월 27-28일 FOMC 회의에서의 인상에 약 17%, 12월 인상에 83%의 확률을 부여했습니다. 단기 및 장기 기대 간의 괴리는 복잡한 배경을 만들었습니다. 잠재적 10월 긴축의 즉각적인 압력은 완화되었지만, 더 넓은 긴축 주기는 아직 완료되지 않은 것으로 보입니다. 더 낮은 수익률은 기술 가치평가와 비수익 금을 지원할 수 있지만, 지속적인 유가 기반 인플레이션이 그 안도를 제한할 수 있습니다. 다음 몇 주 동안 연준이 성장 지원과 인플레이션 통제 사이에서 항해할 수 있는지가 밝혀질 것입니다.
금요일의 초점은 소비자와 기업 가이던스로 전환됩니다. 미시간의 예비 심리 지수는 이전 48.1 대비 47.5 근래로 예상되며, 인플레이션 기대가 특히 관련이 있습니다. 인플레이션 기대의 상승은 지속적인 가격 압력에 대한 우려를 강화하고 매파적 연준 시나리오를 유효하게 유지하여 금에 부정적일 수 있습니다. 반대로, 인플레이션 기대의 하락은 연준에 대한 일부 압력을 완화하고 귀금속에 추가 지원을 제공할 수 있습니다. 아침 반등은 정책 전망을 해결하지 않으며, 높은 유가, 여전히 높은 국채 수익률, AI 자금 우려의 조합은 시장이 명확한 방향성 촉매제를 찾고 있음을 의미합니다. 나스닥이 금요일 초반 거래에서 27,000 이상을 유지하면 매도세가 대부분 포지셔닝 이벤트였음을 시사할 것이며, 이 수준 아래의 돌파는 AI 기반 가치평가의 지속 가능성에 대한 더 깊은 우려를 나타낼 것입니다. 투자자들은 안정화의 신호를 위해 데이터와 가격 행동 모두를 주시할 것입니다.
거래 인사이트
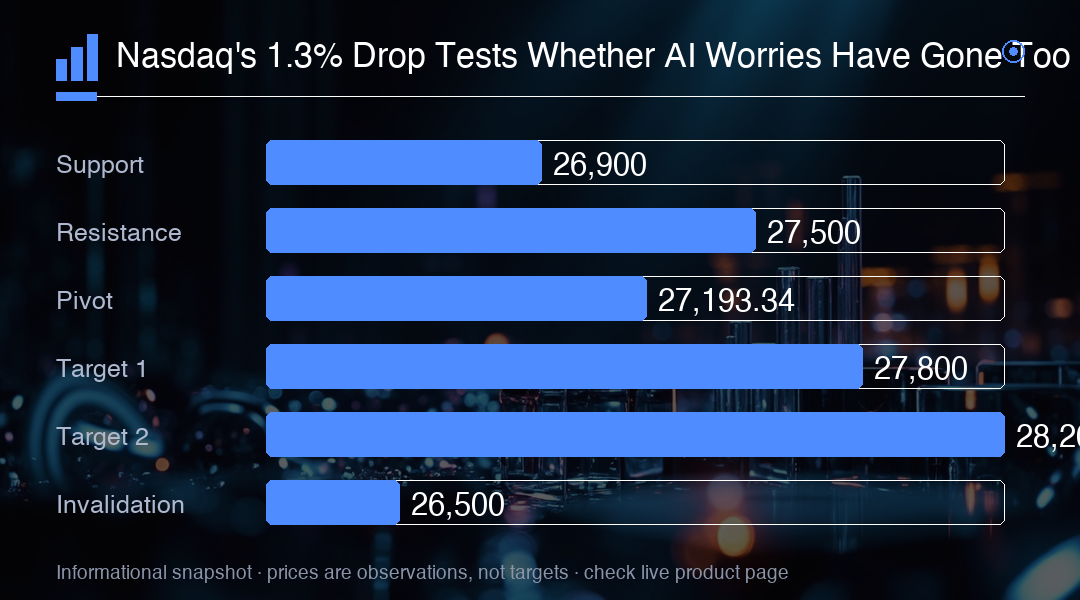
나스닥의 1.3% 하락은 AI 우려가 지나쳤는지 시험하며, 선물은 보수적인 0.5% 반등을 시사합니다. 27,500 이상의 지속적인 돌파는 매도세가 과도한 반응이었음을 확인할 것이며, 26,900을 유지하지 못하면 반등이 무효화되고 지수는 26,500의 재테스트에 노출될 것입니다. 금요일의 미시간 심리 지수와 10년물 수익률을 주시하세요. 10년물 수익률은 24년 고점 후 5.23% 근처에서 안정을 찾았습니다.