
Teslaの株価は水曜日の時間外取引で3.2%下落し、通常取引時間中に3.4%上昇して386.50ドルをつけた楽観論の大部分を巻き戻した。投資家は当初、市場予想を上回る調整後利益を歓迎したが、その後に行われた質疑応答の中で、同社がAI、ロボティクス、自動運転という野望を持続的な収益に変えられるかどうかについて新たな疑問が浮上した。この逆転により、株価はおなじみの展開に陥った。日中は上昇するも、経営陣が質問を受け始めるとその大半を失ったのだ。現在の自動車販売ではなく将来の技術に価値を置いて評価されているこの銘柄にとって、今回の一連の動きは、短期的な数値が期待外れだった場合に物語がいかに急速に振り切れるかを示した。
調整後利益は1株当たり48セントと、予想の45セントを上回った。一方、売上高は280.5億ドルでほぼ横ばいだった。これらの数字が描くのは、控えめな期待はまだ上回れるものの、かつて同社を定義していた持続的な販売成長はまだ回復していない事業体である。前年比でほとんど伸びない売上高は、自動車セクターの大部分に対してプレミアムで取引されている銘柄にとって懸念材料となる。なぜなら投資家は、トップラインが実現していない拡大に対して対価を支払っているからだ。小さな増収と、株価の中長期的な再評価との隔たりが、この日の取引の中心的な緊張関係だった。
報告された純利益は43%減の7億8700万ドル、営業利益は56%減の7億1800万ドルとなった。営業利益率は2.6%で、1年前の5.8%から後退しており、基礎的な自動車事業が改善したにもかかわらず、大きな収益力の課題が残っている。縮小する最終利益と、車両の粗利益率の改善との対比は、現在の利益の土台が規制クレジット、エネルギー貯蔵、サービスなど、中核の自動車事業以外の項目にどれほど依存しているかを示している。これらの隣接事業は時間の経過とともに比重を増すことを目指しているが、数字はそれらがまだ主力の自動車事業の圧力を相殺するほど大きくはないことを示唆している。この圧迫は価格設定についても問いを投げかけている。Teslaは販売台数を守るため積極的な値下げを用いており、その値下げが損益計算書を圧迫してきたからだ。
規制クレジットを除く自動車の粗利益率は、15.4%から18.1%に改善し、決算報告の中で最も明確な業況进展の兆しの一つを示した。納車台数は486,532台、生産台数は464,391台で、この差は同社が過去の四半期に蓄積した在庫を消化しつつあることを示唆している。車両経済の改善は経営陣に価格圧力を吸収する余地を与えるが、まだ全体的な収益力の向上にはつながっていない。納車と生産の数字は両刃である。生産した台数を上回る車両を納めていることは、新たな需要に応えるために生産しているのではなく、在庫を消化していることを示しているからだ。
経営陣は年間設備投資予測を250億ドル超から200億ドルに引き下げた。この削減は当面の資金需要を下げる一方で、投資のタイミングについての問いも投げかけている。Teslaはどのプロジェクトが削減の対象になるか明記しなかったため、投資家はこの削減が規律の表れなのか、開発ペースの鈍化なのかを推測するしかない。支出の減少はキャッシュ消費を懸念する投資家には概ね歓迎されるが、Teslaは自社業界で最も積極的な支出者であることを投資テーマの柱にしてきた。特にAI向け演算設備とロボタクシー向けインフラにおいてだ。
自由現金流量は15.3億ドルとプラスに戻り、営業キャッシュフロー62.6億ドルが設備支出47.3億ドルを上回った。ただし支出は1年前の2倍以上に増えており、同社が依然としてキャッシュ創出の大きな割合を消費するペースで投資を続けていることを意味する。自由現金流量のプラス転換は心強いが、その持続性は低い設備投資計画が守られるかどうかにかかっている。1四半期のプラスはまだ傾向ではない。2倍以上に増えた支出は、同社が全投資計画を自己資金で賄える状態までまだどれほど遠いかを示している。
TeslaはCybercabのロボタクシーを年末までに一般向けに販売するとしており、11月にはライドサービスをダラスに拡大する計画だ。連邦規制当局はステアリングホイールなしの車両が既存の安全基準に適合しているか審査しており、規制当局の対応の進展が商業的な展開の中心となる。ロボタクシー計画はこの株の強気シナリオの中心であり、同社の自動運転ソフトウェアを大規模に収益化する最も明確な道筋を表しているからだ。一般向け発売は象徴的な節目にもなるが、従来型のステアリングホイールを備えない車両は、従来の自動車向けに作られた基準を満たさなければならない。
Musk氏は、他社へのOptimusの商業的な納品を2027年末ごろを目標にいると述べた。週約20,000台の生産に達するまでにおよそ1年かかると見込む一方で、サプライチェーンの困難と必要な設計変更を認めている。ロボティクス計画は投資テーマの中で最も投機的な部分であり、市場は大きな収益を生むはるか前にその価値を評価することを求められている。このタイムラインは、最初の実際の商業納品が現在の会計年度を大きく超えた先になることを意味し、投資家がこの計画からの収益を確認するまでにはしばらく時間がかかる。
SpaceXとの合併の可能性は独立した委員会による評価が続いており、合意された条件はなく、株主の承認も依然として必要だ。この提案はTeslaの物語にさらにもう一つの不確実性の層を加える。いかなる結合も両社の資本構成と戦略的焦点を作り替えるからだ。投資家は、この可能性に大きな価値を認める前に、タイミングとガバナンスについての明確さを求めるだろう。独立した委員会がこの構想を審査している事実は必要な安全策である。この種の取引は関連当事者の利益やTesla株主の公平な扱いについて明白な疑問を引き起こすからだ。
決算報告は、車両経済を改善しつつ同時に最終利益の拡大に苦戦している企業を映し出した。支出削減は短期的にはキャッシュフローを支えるが、将来の成長を牽引するはずだった投資を減速させているのではないかという問いも投げかける。一方ではTeslaは車両の製造と販売で効率を高めており、粗利益率は大きく回復している。他方では全体的な利益は減り、次の段階を支えるはずだった投資予算を削っている。
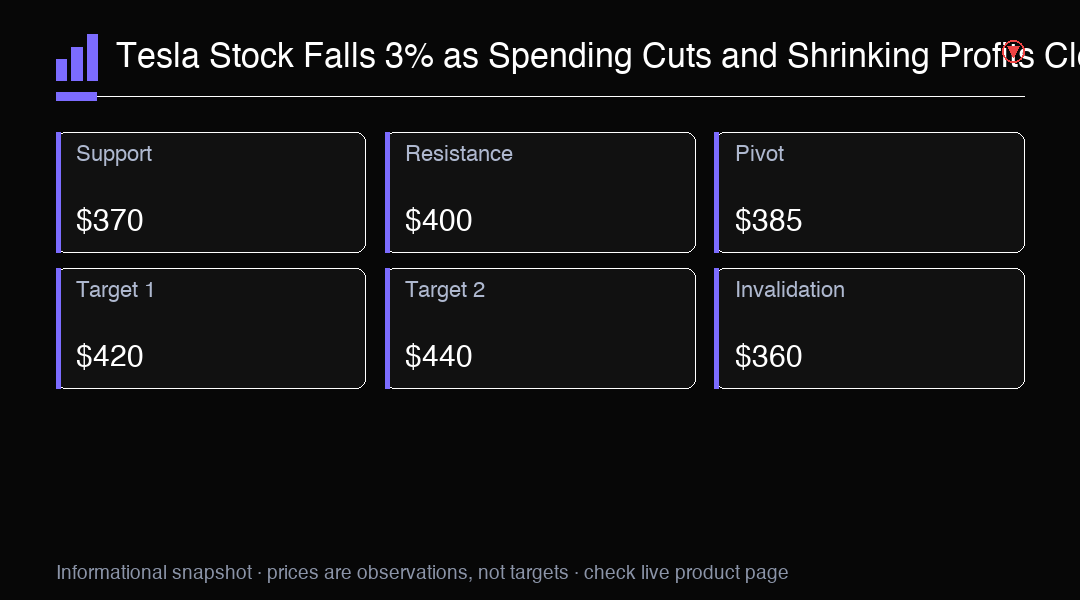
テクニカル面では、Teslaは直近の安値圏を上回って保っているが、広範なテクノロジーセクターが圧力を受けた場合、下抜けへの脆弱性は残る。400ドルを決定的に上回れば売り圧力が一服したことを示す可能性がある一方、370ドルを下抜ければ年初来安値圏の再テストへの道が開けるかもしれない。オプションマーケットは、ロボタクシーまたはOptimusの進捗に関するあらゆる発表の前後で高いボラティリティを価格付けする可能性が高い。この株は今年の大部分を幅広いレンジで取引しており、400ドル水準は何度か抵抗線として機能してきた。
全体としてTeslaは控えめな増収を達成したものの、利益の傾向は弱く、市場は後者に注目した。プラスのキャッシュフローと強い自動車の利益率は心強いが、低い投資計画と遠いOptimusのスケジュールが投資家を株から遠ざけた。今後数四半期は、同社が自動運転とロボティクスの野望を、現在の評価額に見合う収益成長に変えられるかどうかを試すだろう。Teslaに今のところ欠けているのは、市場が歴史的にこの銘柄に与えてきたプレミアムを正当化する成長への明確な道筋だ。
取引インサイト
Teslaは増収にもかかわらず時間外取引で3.2%下落し、営業利益率は2.6%に低下、設備投資ガイダンスは200億ドルに引き下げられた。主要サポートは370ドル。ロボタクシーとOptimusの進捗に注目。