

要点:S&P 500は金曜日に0.6%上昇し、7,811.54で引け、火曜日の最高値に近づき、週間では1.2%上昇した。ダウは423ポイント上昇して51,654.95となり、ナスダックは0.6%上昇して27,366.17となった。S&P 500先物は月曜日の早朝に0.3%上昇し、ナスダック100先物は約0.4%上昇した。今週は銀行の業績発表が火曜日に始まり、水曜日の午前8時30分(ET)にCPIレポートが発表される。
金曜日の上昇は、S&P 500が1.2%上昇した週を締めくくり、火曜日に設定された最高値に目前の距離に指数をもたらした。ダウの423ポイント上昇による51,654.95とナスダックの0.6%上昇による27,366.17は、主要指数全体にわたる動きの幅を確認した。小型株は週を通じて遅れ、ラッセル2000は0.9%下落し、ラリーが大型成長株に集中し、市場全体に広がっていないことを示唆している。この集中度は、参加が広がらない場合、上昇の持続可能性について疑問を投げかけている。
月曜日のセッションはS&P 500先物が0.3%上昇し、ナスダック100先物が約0.4%上昇して始まり、プラスの勢いを新しい週に延ばした。ヨーロッパの先物も上昇し、開場時間に支援的な背景を提供した。取引は通常より薄くなる可能性がある:日本は休場で、米国債市場はコロンブスの日を祝うが、米国株は通常通り取引される。参加の減少は、価格を動かすのに必要な注文が少なくなるため、いずれの方向にも動きを増幅させる可能性がある。薄い市場は、通常はより段階的に吸収されるニュースに誇張された反応を生み出す可能性がある。
SpaceXのスペクトラム取引は通信業界全体に響き渡る急激な通信再価格付けを引き起こした。同社はGrain Managementの全国規模の800 MHzポートフォリオを、報道によると80億ドルで取得することで合意した。T-Mobileは金曜日に13.3%下落して引け、AT&Tは9.8%下落、Verizonは8.8%下落した。タワー事業者はこのニュースで上昇し、この取引が無線スペクトラム資産が戦略的価値を持ち、既存の通信事業者が自社の持ち分でそれに匹敵するか上回る必要がある可能性を示唆した。再価格付けは迅速かつ厳格であり、3大通信事業者が1セッションで合わせて相当な時価総額を失い、その大きさはポートフォリオマネージャーに通信持ち分の再評価を迫った。
AmazonとAppleは月曜日に個別の展開を持ち込み、今週のナラティブに加わった。AmazonはAIスタートアップDecartの70億ドル取得を協議しており、合意は発表されていない。この潜在的な取引は、同社が人工知能能力を構築し、急速に進化するAI環境で競争するために積極的に支出する意思を示している。AppleはiPhone 18 Proモデルの部品注文削減が投資家の需要懸念を高めた後、金曜日に1.1%下落した。この下落は株価への最近の圧力を加え、トレーダーが次の製品サイクルが市場が会社に割り当てた評価を正当化する成長をもたらすかどうかを疑問視している。
国際市場は、より強気の米国先物から乖離した混ざった状況を示した。韓国のコスピは2.2%下落し、台湾株は0.5%下落した一方、中国の大型株は0.1%上昇した。より強気の米国先物からの乖離は、金曜日のウォール街の回復が一律の世界ラリーを生み出していないことを示している。地域要因、地域の経済データと政策期待が、米国市場の軌跡とは独立してパフォーマンスを牽引し続けている。世界的な追従の欠如は、国際投資家がリスク資産にコミットする前にさらなる確認を待っていることを示唆している。
原油価格は地政学緊張の緩和と供給懸念の減少により後退した。ブレント原油は1.5%下落して1バレル103.18ドルとなり、WTIは90.31ドル近くまで下落した。Trumpの提案したロシア・ウクライナエネルギー停戦と追加のロシア軽油供給は、前のセッションで価格を支えていた供給混乱の即時懸念を緩和した。エネルギー価格の下落はインフレ圧力の一つの源を排除したが、両ベンチマークは中央銀行の低金利への道を複雑化させる水準で企業と消費者の投入コストを維持するほど十分に高いままである。
ドルは最近の強さの大部分を維持し、指数は102.14付近で、18か月高値に近い水準だった。EUR/USDは5週連続下落の後、1.1210ドル付近で取引され、GBP/USDは1.3245ドル付近で推移し、USD/JPYは158.10円前後だった。持続的なドル強さは、米国の経済パフォーマンスと他の主要経済圏との格差、およびドル建て資産に有利な金利差を反映している。米国の輸出企業にとって、強い通貨は国際市場での競争力の侵食を招く逆風となり、今後の四半期の企業業績を圧迫する可能性がある。
金は4,200ドルを上回り、4,206ドル付近で取引され、銀は61.10ドルを上回った。柔らかい原油と落ち着いたドルは貴金属を支援し、より低いエネルギー価格と安定した通貨の組み合わせが非利回り資産を保有する機会コストを削減した。ビットコインは83,800ドル前後で安定し、イーサリアムは2,540ドル付近で推移し、暗号資産複合体が最近のボラティリティ後に底を見つけていることを示した。貴金属の強さと安定した暗号資産は、株式市場の上昇にもかかわらず投資家が代替資産へのエクスポージャーを維持していることを示唆しており、マクロ見通しに対する不確実性が高いままであるときに持続するパターンである。
銀行の業績発表は火曜日にJPMorgan、Goldman Sachs、Citigroup、Wells Fargoで始まり、水曜日にBank of AmericaとMorgan Stanleyが続く。業績シーズンの開始は、企業アメリカが株式評価に必要な成長を提供できるかどうかの最初の本当の試練を提供する。S&P 500の第3四半期業績は30%以上上昇すると予想されており、企業パフォーマンスの要求の高い基準を設定している。高い基準は、堅調な結果でさえさらなるマルチプル拡張を正当化するのに十分ではない可能性があり、失望は市場全体で急激な再価格付けを引き起こす可能性がある。投資家はヘッドラインの数字と同様にガイダンスと前方コメントを精査するだろう。
ASMLは水曜日に報告し、TSMCが木曜日に続き、半導体投資とAIサプライチェーンの重要なチェックを提供する。TSMCの四半期利益は収益が50%増加した後、65%上昇して23.4億ドルになると予測されており、先進チップの飽くなき需要を反映した驚異的な成長率である。半導業界のパフォーマンスは、AI構築とより広範な技術サイクルの交点に位置するため重要である。これらの会社の強い結果は、業界の再評価を牽引した資本支出計画を検証する一方、不足はラリーを支えてきた支出軌跡の持続可能性に疑問を投げかける可能性がある。
水曜日のCPIは午前8時30分(ET)に発表され、今週の最も重要な経済指標である。エコノミストは年間ベースのヘッドラインインフレ率を3.7%、コアインフレ率を2.5%と予測している。市場は依然として10月のFRB据え置きを強く支持しているが、価格圧力の持続性を反映して、12月までの利上げ確率を約86%と見積もっている。よりホットな結果は、インフレがさらなる引き締めを正当化するほど頑固であることを示すため、債券と株式に圧力を再燃させる可能性がある。木曜日は生産者物価と小売売上が発表され、インフレ圧力と家計需要の両方を試す。米国10年物国債利回りは金曜日に5.24%前後で引け、借入コストを高水準に維持し、市場全体の株式評価への圧力を維持している。
取引インサイト
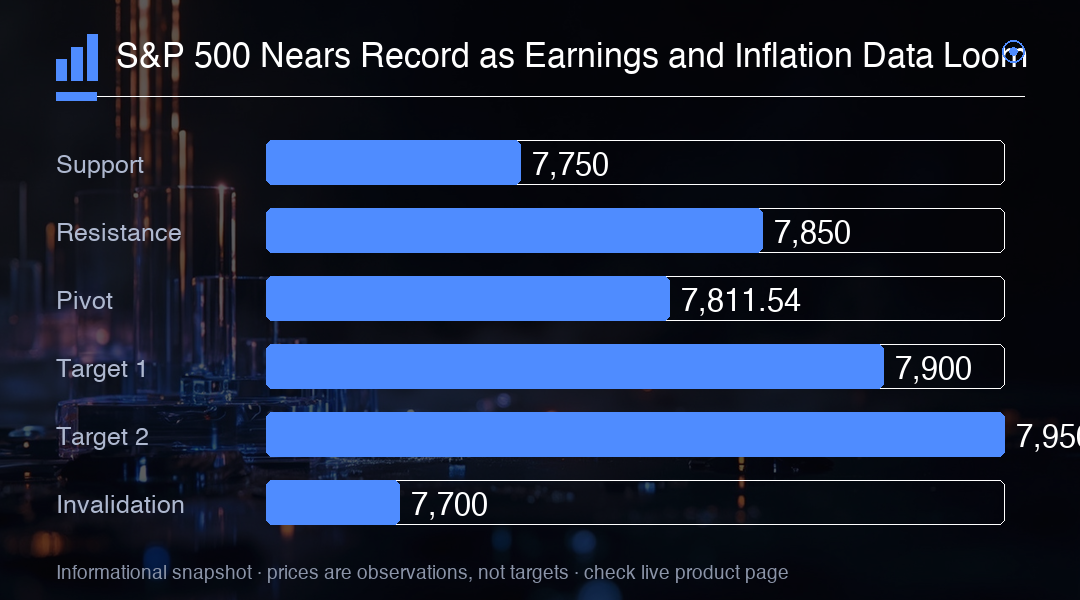
S&P 500は最高値近くにあり、業績とインフレデータが次の触媒となっている。最高値での上引けは上昇トレンドを確認し、突破の失敗は疲労を示唆する可能性がある。7,811.54水準をピボットとして、サポート7,750、抵抗7,850を注視する。水曜日のCPIが主要マクロイベントであり、よりホットな結果は金利敏感セクターに圧力をかける可能性がある。