
SpaceXの株価は火曜日の時間外取引で10%上昇し、会社の投資理論を組み直す大規模な業績サプライズが好感された。第3四半期の売上高は前年同期比161%増の$14.6十億に達し、市場予測の$12.9十億を余裕をもって上回った。これは、同社がコンピューター関連のインフラに投じた資金がようやく大きな売上を生み始めたことを示す有力な証拠となった。この規模のサプライズは、巨額の設備投資が持続的な収益成長につながるのかという論点を即座に塗り替えた。レポート発表前に投資家の最大の関心は、データセンターの設備に注ぎ込まれる資金が最終的に収益として表れるのか、それとも十分なリターンを生まない減価対象の資産としてたまるだけなのか、という点にあった。今四半期はその問いに力強く答え、しかも証券会社のアナリストが想定した速度を大きく上回る速さでそれを示した。
当期純利益は$4.4十億に達し、前年同期の$1.1十億の損失を覆し、上場後初の黒字四半期となった。この好転が重要であるのは、収益が計画通りに計上される四半期であれば、企業が莫大なインフラ支出を吸収しながらも最終損益をプラスにできることを示したからだ。投資家が見極めたいのは、この結果が持続的な収益のトレンドの始まりなのか、それとも一つの強い数字にすぎないのか、という点である。この規模の利益があれば、経営陣は次の拡大段階を外部資金に全面的に依存するのではなく、内部留保でまかなえる余地ができる。今回の四半期は支出計画が縮小ではなく拡大している中で、その意味はさらに大きい。一方で注意すべきは、収益の順調な計上と、設備投資に伴う費用がまだ完全に追いついていないことが、この四半期の業績を押し上げている点である。
Super Intelligence部門の売上高は$7.56十億を計上し、前年同期の$813百万から大きく伸びて全体の52%を占めた。営業利益も$431百万を記録し、AIビジネスの拡大が多くのアナリストが想定したペースを上回っていることを示唆している。同部門の成長率は、同社の収益構成が伝統的な打ち上げ事業からコンピューター事業へとどれだけ急速に移ったかを物語っている。1年前にはこのセグメントは決算上の端数にすぎなかったが、今ではグループ内で最大の売上源となっている。この種の変化が1年で起きるのは、本物の技術シフト以外では珍しい。それは同社の業績が、事業を築き上げた打ち上げの頻度よりも、コンピューター処理能力への需要にずっと密接に結びついたことを意味する。営業利益の額は売上高より小さいが、依然として巨額の減価償却を抱える部門としては当然であり、重要なのは方向性である。
SpaceXの事業構造は急速に変化しており、コンピューター事業の売上が衛星事業と打ち上げ事業を合わせた額を上回るようになった。この変化には機会とリスクの両方がある。AI事業の成長はより速いが、より多くの設備投資を必要とし、既存のクラウド事業者からの競争にさらされやすい。市場は、1年前にはこの規模で存在しなかった事業を中心に収益基盤を再構築している企業の価値を問われている。既存の事業者は長年にわたって築き上げた深い関係性、既設のデータセンター、価格決定力を有しており、彼らはいずれも市場シェアを争いもせずに手放すことはない。SpaceXの優位性は、意思決定の速さ、自社の衛星ネットワークの統合力、需要が完全に実証される前に巨額の資金を投入する姿勢にある。だが、それらの優位性は永続的なものではない。競合が設備投入のペースを追い付くなら、同部門の価格と収益性は圧迫される可能性がある。
Starlinkは依然として重要な利益の源泉である。Connectivity部門は売上高$5.2十億、営業利益$2.4十億を計上し、個人向け契約数は13.6百万に達した。この継続的なビジネスは、成長が速く設備投資の多いAI事業とは対照的に、投資家に既存の収益源をもたらすと同時に、拡大を支えるキャッシュの供給源にもなっている。個人向けブロードバンドの契約は、ホールセールのコンピューター関連契約とは異なり、強い固定性を持つ。顧客は毎月料金を支払い、解約率は比較的低く、大口の法人契約を獲得した際に生じるような売上の波もない。同部門の営業利益はグループ利益の大きな割合を占めているため、契約数の伸びが緩やかになれば、その影響はセグメント全体を超えて及ぶ。現時点では契約数は依然として増加を続けており、着実に積み上がるこのビジネスこそが、アナリストが最もよく理解している同社の領域である。
四半期の設備支出は$19.6十億に達し、うち$16.4十億はAI部門への投資だった。これらの投資は数年にわたって顧客にサービスを提供すると見込まれるインフラを購入するものであり、だからこそ支出は当期の利益ではなく将来の収益と照らし合わせて評価すべきである。設備の投入ペースが、同部門が受注の候補を計上の対象となる処理能力へとどれだけ速く変換できるかを決める。今四半期の支出の約5分の4がコンピューター事業に使われたが、それは同社が最も高いリターンが得られると考える場所を示している。このペースの支出のリスクは、資金が消えることではなく、顧客が利用する準備が整う前に設備が到着し、高価な機器が一定期間遊ぶことである。一方で、この環境で最も速く構築した企業は、多くの場合、最も良い単位経済性を実現する。競合がまだハードウェアを発注している間に、先行して確保した設備をプレミアムな価格で埋めることができるからである。
第1四半期から第3四半期までの営業キャッシュフローは$13.1十億だったのに対し、設備支出は$48.1十億だった。両者を差し引くと、その他の投資・財務活動を除いた段階で約$35十億の資金不足が残り、現在の設備投資がどれだけ外部資金を必要としているかが浮き彫りになる。投資家が見守るのは、AI部門の拡大に伴い、営業キャッシュフローがこの不足を埋められるかどうかだ。この不足が生じるのは、同社が顧客から受け取る資金1ドルにつき約3.5ドルの支出を行っているためであり、埋め合わせられるかどうかは2つの条件にかかっている。収益が支出の伸びを上回る速さで成長すること、そして設備投資が構築の成熟に伴い最終的に頭打ちになることだ。どちらも確実とは言えないため、資金の問題は議論の中心にとどまり続ける。明確なのは、同社が当面のキャッシュ創出よりも成長を選んだことである。
一方でSpaceXは9月末時点で現金、現金同等物および有価証券を合わせて$90十億近くを保有しており、相当な資金余力がある。このバッファにより、同社は不利なタイミングで資金調達を迫られることはなくなるが、支出のペースがその緩衝の持ち時間を決める。現在の評価水準において、貸借対照表はこの銘柄を支持する最も有力な根拠の一つである。この規模の資金力は時間と選択肢を買う。需要の低迷期にも設備投入を続けられること、収益が予想を外した四半期を吸収できること、そして市場に戻らずに買収や提携に素早く動けること、を意味する。同時に、もし増資が行われるとしても、切羽詰まったものではなく、好機をとらえたものになる可能性が高い。反論としては、これほどの規模の貸借対照表が無駄な支出を助長しかねないことがある。
経営陣は第4四半期の設備支出をWall Streetの予測である約$20十億に対して、さらに$35十億から$40十億と見込んでいる。また2027年第1四半期の売上高は、市場の予測である約$22十億を上回る$33十億から$37十億を見込むと示した。このガイダンスの幅は異例に大きく、経営陣がアナリストが想定した範囲を大きく超える需要を見ていることを示している。この規模の企業にとって、これほど広い幅は珍しく、経営陣自身が新規設備を埋められるペースについて不確実であることを投資家に伝えるものである。売上高の見通しも同様に目を引く。同社が市場が前提としていた数値を大きく上回るペースで成長を続けると見込んでいることを意味するからだ。もしガイダンスが正確であれば、議論は成長が本物かどうかから、その成長を支えるために必要な支出が持続可能かどうかへと移ることになる。
支出の見通しは、キャッシュ創出を投資論点の中心に据えたままにしている。追加のインフラを速やかに事業化できれば、支出の増加は収益に転換され、最終的には運営効率の向上につながるはずである。設備の投入が遅れれば、同じ支出が収益性を圧迫し、同社が創出するキャッシュを上回る支出が続く期間を延ばしかねない。この2つのシナリオは同じ起点から出発し、タイミングだけが異なるため、ここでは実行がすべてを左右する。設備が事業化されるペース、新しいコンピューター関連契約の販売サイクルの長さ、そして営業キャッシュフローが設備支出に近づき始めているかどうか、を注視する。この3つの兆候を合わせれば、同社が自前資金で成長を回すエンジンを構築しているのか、それとも単に貸借対照表をより速く食いつぶしているのかが明らかになる。
Elon Musk氏は、SpaceXとTeslaが潜在的な合併を検討するため、独立した取締役会委員会を設置したことを明らかにした。彼はこの案を支持しているが、両社の利害関係があるため検討には参加していない。提案されている統合の根拠はAI、チップ設計、ロボティクス、衛星技術に及び、米国を代表する2つの巨大な産業・技術プラットフォームを統合することになる。独立した委員会という構成は、結果に利害を持つ支配株主ではなく、独立した立場での交渉を行うことを保証するためのものであり、この種の取引における標準的なセーフガードである。合意に至ったことはなく、委員会は統合に意味がないと結論付ける可能性もある。しかし、検討プロセスが存在すること自体が材料となる。潜在的な取引を2つの株主集団の前に提示するからである。
投資家は依然として、統合が実現した場合の交換比率、ガバナンス、財務上のコミットメントを評価する必要があり、それらの詳細が2つのビジネスの株主間でメリットと資金需要をどう配分するかを決めることになる。全体として、今四半期は決定的な業績サプライズと、はるかに大きな支出計画をもたらし、市場に急速な成長とその成長が消費するキャッシュ、そして潜在的なTesla統合による選択肢の増加分を秤にかけるよう求めた。交換比率は価値の大部分を決める数字である。統合後の実体における各社の持分を定め、その結果として将来のキャッシュフローのどれだけが、そして将来の支出負担のどれだけが、各株主の集団に帰属するかを決めるからだ。ガバナンスも同様に重要である。統合後の企業は、2つの非常に異なるビジネスの間で資本を配分するための明確な枠組みを必要とするからだ。要するに、今四半期は単なる1つの業績数字以上のものを投資家に考えさせた。
取引インサイト
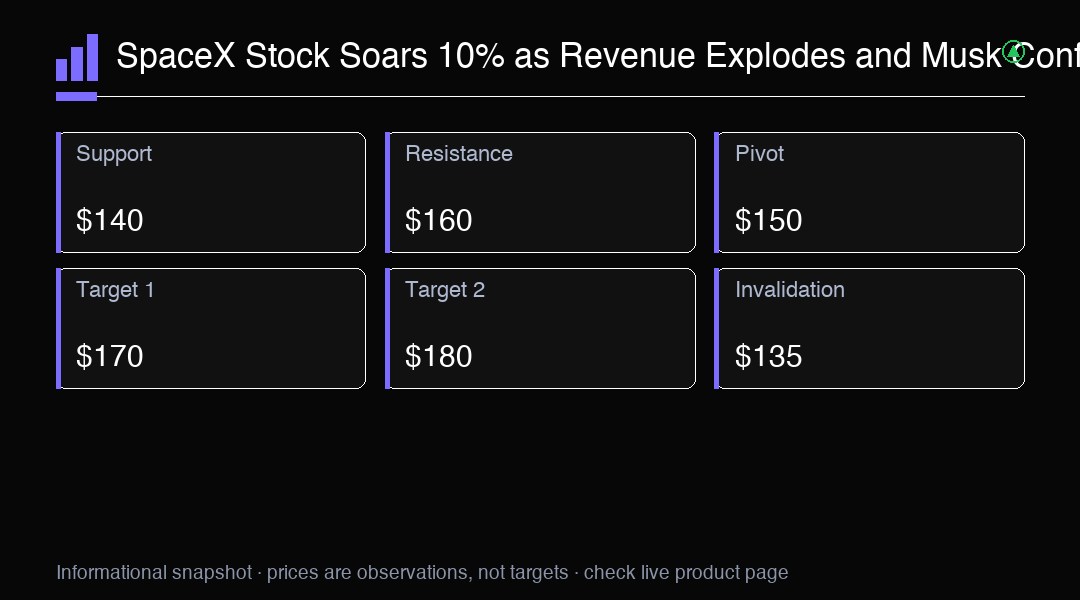
SpaceXは、売上高が161%増の$14.6十億となり、上場後初の黒字四半期を記録したことを受けて、時間外取引で10%上昇した。主要な抵抗水準は$160。第4四半期の設備投資ガイダンスとTesla合併の展開に注目。