

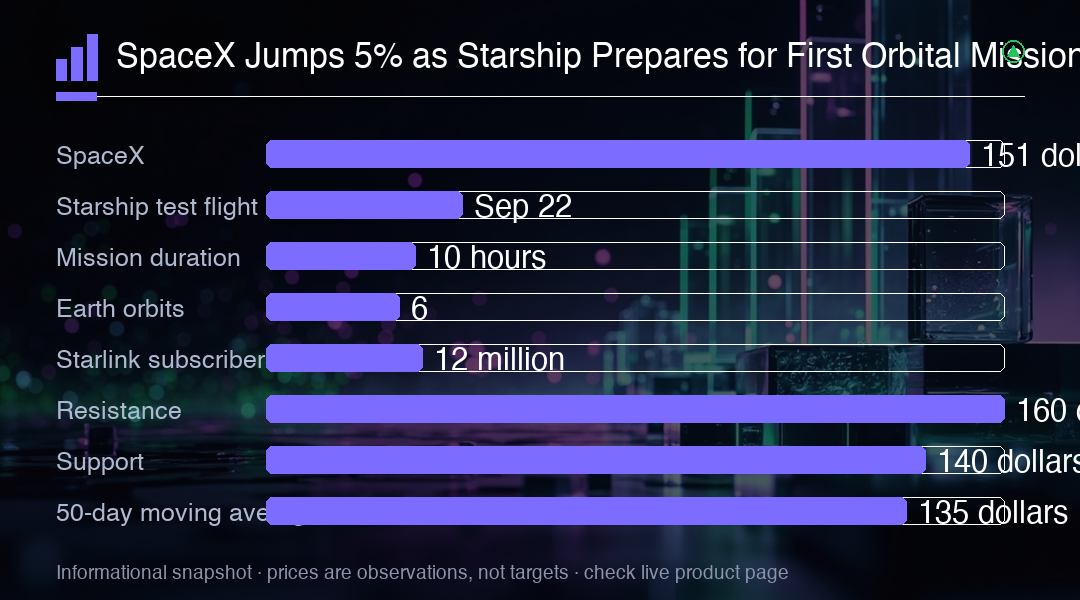
SpaceXの株価は、同社がStarshipの14回目のテストフライトを9月22日に予定した後、5%以上上昇して約151ドルとなった。計画された10時間のミッションは、地球周回軌道6周を目標とし、量産型Starlink V3衛星の展開を試みる。成功すれば、Starship初の収益化フライトとなり、初の持続的な軌道ミッションとなる。V3衛星は以前のStarlinkハードウェアよりも大幅に大容量を約束するが、そのサイズによりFalcon 9での打ち上げは非効率となっている。Starshipはこれらをより大きなバッチで展開するように設計されており、すでに1,200万人以上の加入者にサービスを提供しているブロードバンドネットワークの拡大を加速させる可能性がある。
Starshipは理論上、100メトリックトン以上を軌道に運ぶことができる。その真の経済的価値は、両段階を迅速に再利用可能にすることにある。ハードウエアを回収できれば、打ち上げコストを下げ、飛行頻度を高め、外部の打ち上げプロバイダーに支払うことなく衛星を展開できるかもしれない。この優位性は、SpaceXの珍しいビジネスモデルを強化する可能性がある。同社はロケットを所有し、自社の衛星を打ち上げ、Starlinkを通じて接続性を販売している。実行が重要な条件である。9月のフライトが成功しても、完全に再利用可能な商業運用を示すものではない。投資家は依然として、開発コスト、規制承認、製造能力、スケジュールがさらに遅れる可能性を考慮しなければならない。
ARK InvestのCEOであるCathie Wood氏は、年間1万回の打ち上げ、それぞれ10億ドルの経済的価値を持つと仮定すれば、Starshipは2030年までに年間10兆ドルの収益を生み出す可能性があると述べた。Elon Musk氏は、この推定は「不可能ではない」と応じた。算術は単純だが、仮定が大部分の作業を担っている。年間1万回の打ち上げには、1日約27回の打ち上げが必要であり、業界が実証したことをはるかに超える。また、フライトあたり10億ドルの価値は、顧客がSpaceXに必ずしも支払う価格と混同すべきではない。
より広範な宇宙経済も資金を集めている。元SpaceX推進部長のTom Mueller氏が設立したImpulse Spaceは、シリーズD資金調達を3億800万ドル増額し、ラウンド総額は8億800万ドルとなり、企業価値は約54億ドルと評価された。Impulseは、打ち上げ後、衛星やその他のペイロードを輸送する宇宙船を開発しており、軌道到達から必要到着地点までのますます重要な旅に対処している。2028年のCaravan 2およびCaravan 3 Heliosライドシェアミッションはすでに満席である。この資金調達はSpaceXにとって有用な指標となる。より安価で頻繁な打ち上げが、その周囲に軌道輸送と衛星サービスのエコシステムに対する需要を生み出している。
今後、SpaceX株で注目すべき主要レベルは、最近の高値である151ドル近辺と、心理的節目の150ドルである。150ドルを上回る持続的な推移は、160ドル近辺の史上最高値のリテストへの道を開く可能性がある。下振れでは、140ドルが最初の心理的サポートとなり、続いて135ドル近辺の50日移動平均が続く。オプションマーケットは9月22日のテストフライト周辺で高いボラティリティを価格に織り込んでおり、トレーダーが大きな価格変動に備えていることを示している。プット・コール・スキューは投資家がダウンサイドリスクにヘッジしていることを示しているが、アップサイド・コールにも大きな関心がある。
トレーダーにとっての重要なポイントは、SpaceXの短期的な方向性が9月22日のStarshipテストフライトの成功にかかっていることである。成功したミッションは160ドルへのラリーを引き起こす可能性があり、失敗や遅延は140ドルへのプルバックを引き起こす可能性がある。より広範な宇宙経済も追い風を提供しており、Impulse Spaceのような企業が大きな投資を集めている。これはテストフライト周辺で大きなボラティリティが生まれる可能性のあるセットアップを作り出しており、ポジションサイジングとリスク管理がこの環境では極めて重要となる。
より広い視点から、SpaceXの投資ケースは直近のテストフライトを超えて広がっている。同社の垂直統合、すなわちロケット製造から衛星展開、ブロードバンドサービスに至るまで、他社には真似のできない独自の競争優位性を生み出している。Starshipプログラムはリスクが高いものの、宇宙アクセスの経済を根本的に変える可能性がある。同社が迅速な再利用を実現できれば、打ち上げコストを1桁削減でき、現在は法外に高価な新しい市場やアプリケーションを開くことができる。これには宇宙観光、小惑星採掘、さらには火星の植民が含まれる。
ただし、投資家はリスクに留意すべきである。Starshipプログラムは非常に実験的であり、航空宇宙開発では後退が一般的である。テストフライトの失敗は、プログラムを数カ月、あるいは数年遅らせ、株価に重くのしかかる可能性がある。さらに、規制のハードルが打ち上げのペースを遅くする可能性があり、他の宇宙企業からの競争がSpaceXの市場シェアを侵食する可能性がある。評価はすでに大きな成長を織り込んでおり、いかなる失望も急激な修正を招く可能性がある。注目すべき主要レベルは、160ドルのレジスタンスと140ドルのサポートである。
宇宙産業の競争環境は激化している。Blue Origin、Rocket Lab、Reliable Roboticsなどの企業はすべて再利用可能なロケット技術を開発しているが、いずれもSpaceXの規模や再利用性を達成していない。世界の宇宙経済は2040年までに1兆ドル以上の価値があると予測されており、SpaceXはこの市場の大きなシェアを獲得する好立地にある。注目すべき主要レベルは、160ドルのレジスタンスと140ドルのサポートである。160ドルを上回ると170ドルへの道が開け、140ドルを下回ると130ドルが晒される可能性がある。
同株の評価も考慮に値する。現在のレベルで、SpaceXは今後数年間の大きな成長を価格に織り込んでいる。同社の革新の印象的な実績にもかかわらず、いかなる後退も投資家センチメントに重くのしかかる可能性がある。9月22日のテストフライトは、株の短期的な方向性を決定する重要なイベントである。成功したミッションは強気の論理を検証し、160ドルへのラリーを引き起こす可能性がある。失敗は135〜140ドルへの急激な修正を引き起こす可能性がある。トレーダーはイベントに向けてエクスポージャーを慎重に調整すべきである。
トレーディングインサイト
SpaceXの短期的な方向性は、9月22日のStarshipテストフライトの成功にかかっている。成功したミッションは160ドルへのラリーを引き起こす可能性があり、失敗や遅延は140ドルへのプルバックを引き起こす可能性がある。より広範な宇宙経済も追い風を提供しており、Impulse Spaceのような企業が大きな投資を集めている。オプションマーケットはテストフライト周辺で高いボラティリティを価格に織り込んでいる。