
Netflixの株価は火曜日の時間外取引で$64.60まで6%近く下落し、利益を生む事業と成長の減速というトレードオフを投資家に突きつけた。年初からこの発表までの間に株価はすでに約27%下落しており、今回の決算は高いキャッシュ創出力を持つ一方で、成長の停滞が和らいでいるとの安心感をほとんど与えない企業像を確認させる結果となった。市場の反応は、企業の財務健全性への警戒ではなく、期待外れに対する落胆を反映したものだった。
第3四半期の売上高は11.8%増の$12.87十億となり、当期純利益は44%増の$3.66十億と、拡大ペースが緩やかになっている中でも積み上げが続く事業姿勢を示した。1株当たり利益は87セントで、予測の82セントを上回り、売上高も概ね市場予測に沿ったため、四半期としては明確な運営面のサプライズだった。ただし成長率は過去3年近くで最も低く、その点が論点を収益性から勢いへと移した。将来の拡大を評価の軸にしている企業にとって、減速を招く要因を明確に説明できない状態は許容しがたいからだ。
第4四半期の見通しは売上高と利益の両方で期待外れとなり、最終的に株価を動かしたのはこの部分だった。売上高は$13.44十億と予測の$13.51十億を下回り、1株当たり利益は予測の73セントに対し67セントとなった。最終損益の下振れは収益の下振れに比べ割合でかなり大きく、この組み合わせが四半期の業績サプライズをほぼ完全に消し去った。投資家は来年以降に事業が再加速する証拠を探していたのであり、減速が続くことの証拠ではなかったからだ。
Netflixは広告収益の見通しを$3十億から$2.7十億へと10%引き下げた。投資家が将来の成長を期待していた部分に直接的な打撃となる。経営陣は一部の広告機能の導入が想定より遅れていることを理由に挙げた。視聴者数や価格環境に明らかな悪化はないため、これは需要の問題ではなく実行面の問題を示唆している。この引き下げが重要であるのは、広告がサブスクリプション収入への依存を最終的に下げ得る第2の成長エンジンになるはずだったからだ。その不振は、サブスクリプション事業が単独で荷重を支える状態を残した。投資家は、この不足が一時的なものかどうかの兆候を注視するだろう。
業績の上振れには費用の計上時期も寄与した。この点は見出しの反応の中で埋もれがちだが、検証に値する。営業利益率は前年同期の28.2%から34.6%に上昇したが、それは費用が想定より後に発生したためであり、基礎的な費用ベースが何らかの意味で縮小したためではない。第4四半期のガイダンスは26%で、人員削減による1.2ポイント分のマイナスを含む。第3四半期に先送りされた費用の一部が、後で全面的に効いてくることを示している。つまり、四半期の強さの一部は、収益性の永続的な改善ではなく、費用が認識されるタイミングを反映している。
年間の見通しは比較的安定しており、この安定性こそが株価が崩落ではなく下落に留まった主な理由である。売上高は$51.1十億、13%の成長を見込むとされ、営業利益率は31.5%と予想している。いずれも、苦境にある事業ではなく、大きく管理体制の行き届いた事業を描写する数字だ。サブスクリプション収益は予測を上回っており、広告の不足を緩衝し、中核製品が依然として有料会員を獲得し維持し続けていることを示した。市場の懸念は、こうした堅実な年間数値が、より速い成長の土台となるのか、それともより緩やかな軌道に落ち着いた事業を裏付けるだけなのか、という点にある。
キャッシュ創出は依然として大きな規模だが、見通しはやや引き下げられた。ただ、その引き下げ幅は、株価の値動きの大きさをこれ単独で正当化するには十分小さなものだ。四半期のフリーキャッシュフローは約$2.9十億に達し、Netflixは年間の予測を$12.5十億から$12十億へ引き下げた。主な理由は、第4四半期の不動産取引が見込みより前に前倒しされることであり、基礎的なビジネスの悪化を示すものではない。引き下げは会社全体のキャッシュ創出に比べれば小さいが、成長の物語が助けを必要としているまさにその局面で、支援の源泉をひとつ失うことになる。
この決算発表は、従業員の約6%に相当する約1,000人の削減に続くものであり、番組制作の上層部の交代とあいまって、経営陣がコンテンツへの取り組み方を変えようとしていることを示唆している。かつてDisneyとFoxで経営に携わったPeter Rice氏がBela Bajaria氏に代わり、映画部門責任者のDan Lin氏は退任する。この人事は、高額な予算をかけながら視聴を生み出せなかった複数の大型作品の後、より効果的なコンテンツ戦略への期待を高めるものである。この規模の経営交代が成果を表すまでには通常いくつかの四半期を要する。制作が進んでいるラインナップは、新しいチームが到着するずっと前に下された判断を反映しているからだ。
視聴時間は重要な圧力点であり、おそらく決算全体で最も重要な数字である。それはビジネスモデル全体の上流に位置しているからだ。Netflixは上半期に97十億時間の視聴を記録したが、前年同期比わずか2%増にとどまった。会員数が拡大しているにもかかわらず、視聴者はほとんど増えていないことを意味する。視聴の伸びは、会員の維持と広告の機会にとって重要である。有料会員を獲得することは価値があるが、広告事業が潜在力を発揮するには、広告主がその会員に視聴の時間を費やしてもらう必要がある。横ばいの視聴は、広告が最終的に行使し得る価格決定力を制限する。同社は会員1人当たりの視聴は健全だと主張しているが、広告主が計測するのは合計値であり、一桁台の伸びでは、同社が予測していた広告収入を築く余地がほとんどない。
経営陣は、より多くのライセンス作品と並行して、魅力的なテレビ番組と映画に改めて力を入れている。成長が鈍化した理由が、視聴者数の数字が示唆するほどコンテンツが広く見られていないことにある企業にとって、これは最も直接的な対応策である。次に注視すべき証拠は、視聴の強化、広告の実行面の改善、そして第4四半期が修正された見通しを達成できるかどうかだ。これらは株価が底堅くできるかどうかを決める変数である。投資家は、長期の潜在力を前提に株価を再評価する前に、広告事業が下げ止まるのを見たいと考えるだろう。それが実現するまでは、説明責任は経営陣にある。
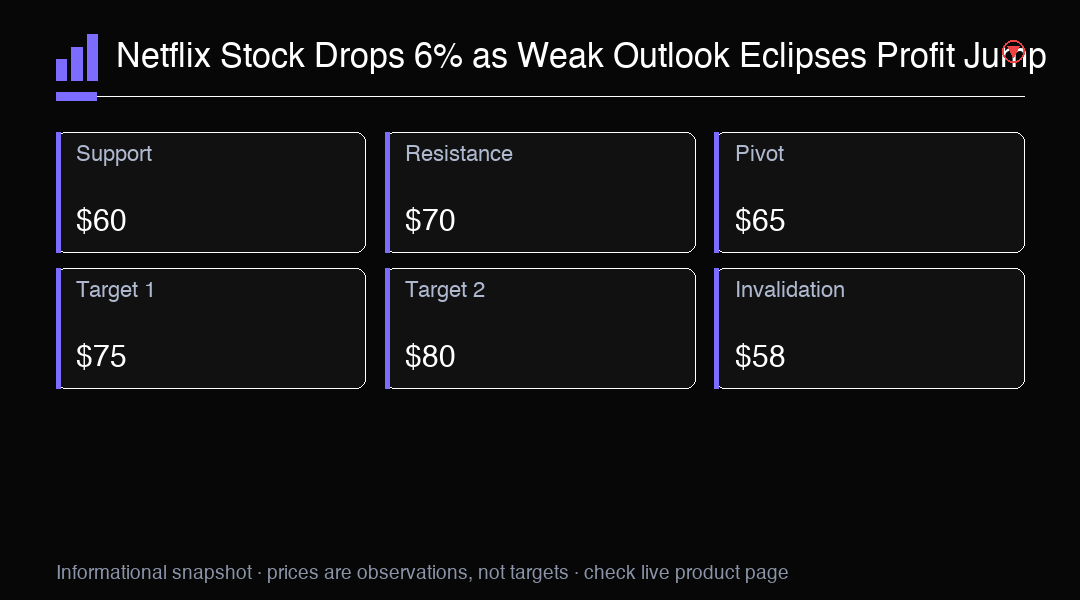
テクニカル面では、Netflixは直近の安値を上回って推移しているが、年初以降の下落を経て明確な下降トレンドの中にあり、今後のすべての発表はこの文脈で評価されることになる。70ドル付近の水準を明確に上抜ければ、売り圧力が限界に達したことを示す可能性がある。一方、60ドル台後半の安値を下抜ければ、年初来安値の再試行への道が開ける。オプション市場は次の決算前後で高いボラティリティを織り込む可能性が高く、ガイダンスが上方修正されるか再び下方修正されるかによって、株価はどちらの方向にも大きく動き得る。
全体として、Netflixは利益の上振れを示した一方でガイダンスは期待外れとなり、市場は報告されたばかりの四半期ではなく見通しに注目した。同社は高いキャッシュ創出力と強固なサブスクリプション基盤、そして他の追随を許さない視聴者数を維持しているが、成長の減速、広告見通しの弱さ、コンテンツの経営責任者の交代により、明確な当面の材料は欠いたままだ。次の四半期は、広告事業が回復できるか、そして視聴の伸びが再加速できるかを試す重要な局面となる。この2つのうちどちらかが実現するまでは、説明責任は経営陣に残る。現時点では、この決算が示すのは壊れた事業ではなく、安定し利益を生む事業である。
取引インサイト
Netflixは第4四半期の見通しが期待外れとなり、2026年の広告予測を引き下げたことを受けて、$64.60まで6%近く下落した。主要な支持水準は$60。視聴時間の伸びと広告の実行面に注目。