
Metaの株価は水曜日の時間外取引で4%上昇した。第3四半期の売上高が26%増の646億ドルとなり市場予想を上回り、中核事業が引き続き急速に成長できるとの期待が高まった。今回の決算は、Mark Zuckerberg氏がはるかに広範なAI戦略を推し進める中で発表された。その中心はMuseパーソナルアシスタントへの関心の高まりだ。市場は、強い広告成長と新しい資金調達の仕組みを組み合わせた姿を、株価にとってネットでプラスと読み、決算後の動きは投資家が当面はキャッシュ消費を差し引いて見る用意があることを示唆した。
広告は、表示回数の増加と価格の上昇の両方に恵まれた。配信された広告の数は10%増加し、1広告当たりの平均価格は14%上昇した。この2つの改善がともに収益の増加を後押しした。この二重の改善が注目に値するのは、量の成長だけに頼るのではなく、市場の両側で需要が強化されていることを示しているからだ。また、広告主自身がマーケティング予算の圧力に直面している中でも、プラットフォームのリーチに価値を見いだし続けていることを示唆している。
設備支出は349.1億ドルに達し、自由現金流量はマイナス21.2億ドルに押しやられた。Metaは年間の投資予測を1,300億ドルから1,450億ドルから1,350億ドルから1,450億ドルに絞り込んだ。この変更は、全体の計画の縮小ではなく、支出の予想される下限が引き上げられたことを示す。マイナスの自由現金流量は、AIの構築にいくらコストがかかっているかを示す最も明確な兆しであり、資本規律に注目する投資家が最も懸念する数字である。同社は支出のうちどれほどがアシスタント向けで、どれほどが広範なインフラ計画向けかを明示しておらず、配分は今後の報告で明確にされるだろう。
Metaは2027年1月19日から、上場され議決権のないClass C株式を設ける計画だ。既存の投資家は、保有するClass AまたはClass B株式1株につきClass C株式1株を受け取る。分配日はまだ決定していない。この仕組みは、議決権を希釈することなく将来の資金調達に使える新しい手段を同社に与える。複数年にわたるインフラ支出を計画する事業にとっては、これが重要になる。また、議決権付き株式を発行せずに、M&Aや戦略的提携に使える通貨的な手段も生み出す。
最初の株式分配は新しい資金を調達しない。既存の保有者が追加の株式を比例的に受け取るからだ。その戦略的価値は、Zuckerberg氏の議決権を減らすことなく、非議決権株式を将来の資金調達に使えることにある。この区別は重要であり、分配の仕組みと経済的利益を分けるからだ。経済的利益は、同社が新株を発行した場合にのみ実現する。したがって投資家は、この発表を当面の資金源ではなく、オプションとして扱うべきだ。
この仕組みにはMetaのCEOにとって個人的な側面もある。この提案により、議決権を失うことなく一部の株式売却が可能になり、カリフォルニア州の億万長者税に対する懸念に対応する。この報道は、財務上の決定にガバナンスの観点を加え、同社の資本構成が支配株主の意向とどれほど密接に結びついているかを示している。その一致が長期的な価値創造を助けるか妨げるかは、株主が引き続き議論する問いだ。
米国とカナダで1,000万人以上の人がMuseエージェントを設定したとZuckerberg氏は述べた。買い物やパーソナルな生産性向上が主な用途であり、カレンダーやメールの支援も含まれる。この利用者数は、市場にアシスタントの初期の勢いを示す具体的な尺度を与えるが、まだ収益にはつながっておらず、それらのユーザーを抱えるコストは短期的には利益率を圧迫する可能性が高い。重要な問いは、その関与を、サービスを運営するコストよりも速く、有料ユーザーに転換できるかどうかだ。
Metaは従来のSNS製品よりも早くMuseを収益化する意向であり、サービス提供コストの高さを反映している。サブスクリプションと取引手数料は広告を超える潜在的な収入源となる一方、CFOのSusan Li氏は2027年にAIが実質的な収益に貢献すると見込む。この転換は重要であり、経営陣がAI投資のコスト回収への道筋を見ていることを示し、収益性を恒常的な足かせとして扱わないことを示唆するからだ。そのタイムラインの信頼性は、今後数四半期の実行にかかっている。
当面の見通しは広告に支えられたままだ。Metaは第4四半期の売上高を730億ドルから760億ドルと予測し、中央値の745億ドルはアナリスト推計の738億ドルを上回る。このガイダンスは中核事業が加速を続けていることを示唆し、現在の評価額を支える成長を実現しながら、AIへの支出を続ける余地を同社に与える。また、広告の減速は、インフラの野望を資金繰りする同社の資源を減らすことも意味する。
増収、新しい株主クラス、そして高い支出下限の組み合わせは、投資家に競合する2つの物語を天秤にかけさせている。ひとつは、広告エンジンが強化され、新製品が急速にユーザーを獲得する企業だ。もうひとつは、見返りが不確かなインフラに、加速するペースでキャッシュを消費する事業だ。株価はそのバランスのどちらかに関する発表に敏感なままとなり、市場の初期の好反応は広告データが弱い期間を生き残れないかもしれない。
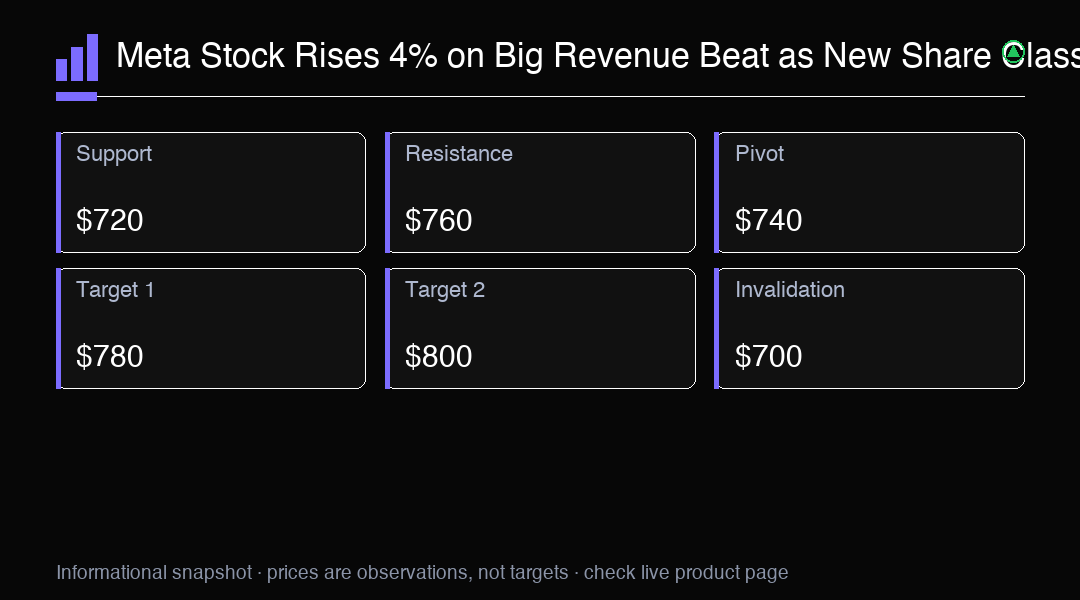
テクニカル面では、Metaは決算後の上昇を受けて直近のレンジを上回って保っているが、この動きはまだブレイクアウトを確認していない。760ドルを決定的に上回って引ければさらなる買いを呼ぶ可能性がある一方、720ドルを下抜ければ市場がマイナスの自由現金流量に注目を戻していることを示すかもしれない。オプションマーケットは、AI収益化に関する次の発表の前後で高いボラティリティを価格付けする可能性が高く、経営陣が明らかにする内容次第でどちらにても急激な動きが生じる可能性がある。投資家はまた、新しい株主クラスが取引開始後に機関投資家の関心を集めるかどうかにも注目するだろう。
全体としてMetaは強い増収と、AIの野望を資金繰りするための信用できる計画を提示したが、自由現金流量はマイナスに転じ、支出の下限は上昇した。新しい株主クラスは支配権を手放すことなく経営陣に柔軟性を与え、Museの初期の利用者獲得と広告の強さが成長物語を支える。今後数四半期で、AI投資が消費するキャッシュに見合う速さで収益を生み始められるかが決まり、その判断が今年の残りの株価を左右する可能性が高い。したがって成長とキャッシュ消費のバランスが、この株の支配的なテーマであり続ける可能性が高い。
取引インサイト
Metaは売上高26%増の646億ドルと、AI向け資金のための非議決権Class C株式の新設を受けて4%上昇した。主要抵抗は760ドル。AI収益化と自由現金流量に注目。