

ポイント:メタは月曜日に3.4%上昇して$742.96となり、4連続の下落セッションを終え、下落するナスダックを上回った。触媒はMuse WonderとMuse Wonder Fullの発売であり、同社の高価なAI改革からの進捗の新しい証拠を投資家に提供した。ザッカーバーグはレポートに対し、メタがAIフロンティアで競合に追いつき、開発を遅くする呼びかけを拒否したと語った。
メタ株は月曜日に3.4%上昇して$742.96となり、4連続の下落セッションを終え、半導体の弱さに押し下げられたより広範な市場を上回った。この上昇は、同社が内部コードネームWatermelonの下でこれまでに最も高度なモデルファミリーであるMuse WonderとMuse Wonder Fullを発表した後に行われた。この発売は、同社の人工知能に対する巨額の資本支出が目に見える製品マイルストーンを生み出しているという具体的な証拠を投資家に提供し、これは困難なマクロ環境でもセンチメントを変える可能性のある種類の触媒である。
Watermelonプロジェクトは、数百億ドルの資本支出を消費したメタのAIビジネスのかつてない改革の頂点を表している。新しいモデルは、以前はAvocadoとして知られていたMuse Sparkに続き、人工知能能力のフロンティアでOpenAIとAnthropicと競争するという同社の野心における重要な前進を表している。メタは、これらのモデルがコーディング、法律文書、財務、保険請求を含む複雑なタスクを処理できると述べ、これは同社が歴史的に収益の大部分を生み出してきた消費者メッセージングアプリケーションを超えた使用例の拡大を示唆している。
新しいモデルの重要な機能は、会話間で関連情報を運び、システムが複数の相互作用にわたってコンテキストを維持できるようにするActive Memoryである。これは、ユーザーが新しいセッションごとにコンテキストを再構築する必要があった以前の世代に比べて有意義な改善である。同社はまた、エージェントが障害を乗り越え、エラーから自律的に回復するのを助けることを目的としたActive Focusを発表した。これらの機能は合わせて、単純な質疑応答の相互作用から、マルチステップタスクを処理できるより高度なエージェント的行動への移動を試みるものである。
ザッカーバーグはレポートに対し、メタがAIフロンティアで競合に追いついたと語り、Muse Wonderが以前のモデルより高度な行動を可能にすると主張した。フロンティアという用語は業界で最も有能力なシステムを表し、メタが高度なAI能力の競争でOpenAIとAnthropicに遅れをとっていると広く認識されていたことを考えると、CEOの主張は重要な主張を表している。しかし、同社の主張はまだ実際のユーザー体験に対してテストする必要があり、競争環境は急速に進化しており、今日のフロンティアが明日のベースラインになる可能性がある。
レポートはまた、CEOが開発を遅くする呼びかけを拒否し、OpenAIとAnthropicに挑戦するためにさらなる大規模支出に取り組むことを示した。この立場は、能力向上に対するより慎重なアプローチを主張してきたAI安全コミュニティの一部の声とメタを対立させている。同社の立場は、AI産業の競争ダイナミクスが競合に譲歩することなく減速することを不可能にしており、責任ある前進の道は能力と安全の両方に同時に積極的に投資することである。
メタは、Superintelligence Scaling Frameworkの下でリリースを評価し、個人情報と誤用をカバーするセーフガードがあると述べた。追加の安全評価は、同社がますます有能力なモデルに関連するリスクをどのように評価するかについての詳細を提供する今後のレポートで予定されている。エージェントがメッセージ、カレンダー、文書にアクセスするようになると、信頼性と権限制御は製品の商業的魅力の一部になり、これは安全が単なる規制要件ではなく競争上の差別化要因であることを意味する。
レポートは、Museがほぼ900万のダウンロードを引き付けたが、ダウンロードの成長は減速しており、14日リテンションはChatGPTに遅れをとっていることを示した。リテンションは、アプリを試した後も人々が戻り続けるかどうかを測定するものであり、これは製品が持続的な価値を提供しているかどうかを示すため、生のダウンロード数よりも有意義な指標である。より良いモデルはリテンションの改善に役立つ可能性があるが、ダウンロード合計だけでは持続的な需要やサブスクリプション収益は確立され、最終的にAI投資が十分な収益を生み出すかどうかを決定するのはそれである。
財務的な賭けは依然として大きい:メタの2026年資本支出ガイダンスは、金融リース元本支払いを含め、$130 billion to $145 billionとなっている。この支出レベルはメタの規模の会社にとって前例のなく、AI能力が投資を正当化するのに十分な収益を生み出すという重要な賭けを表している。ガイダンスには、モデルのトレーニングと実行の直接コストだけでなく、メタのアプリケーションファミリー全体で大規模に展開するために必要なインフラも含まれる。
メタの月曜日の3.4%上昇は、ナスダックが0.4%下落し、半導体株が複数のソースからの圧力を受けていた明確にネガティブなより広範な市場の背景の中で起こった。メタがより広範な市場をこれほどの程度で上回ったという事実は、マクロ環境が困難であっても、AIにおける具体的な進捗を示す会社に報いることを投資家が望んでいることを示唆している。メタとチップ銘柄のこの相違は、個別銘柄の触媒がセクター全体の弱さを上回る可能性を浮き彫りにしている。
Muse WonderとMuse Wonder Fullの発売は、メタがOpenAIとAnthropicとのギャップを縮小しようとする試みにおける重要なマイルストーンを表しているが、競争環境は依然として激しい。OpenAIは自身の上場計画を延期しており、サム・アルトマンは今公開することは賢明ではないと主張している一方、Anthropicは11月中旬ばくの潜在的なIPOに向けて準備を進めている。メタが競合が異なる戦略を追求している間に積極的な投資を続けるという決定は、各社が価値創造への異なる道に賭けるAI産業における興味深いダイナミクスを生み出している。
投資家にとって、重要な質問は、メタのAI投資が2026年の$130 billion to $145 billion資本支出ガイダンスを正当化するのに十分な収益を生み出すかどうかである。同社が広告、エンタープライズサブスクリプション、消費者アプリケーションを通じてAI能力を収益化する能力が、投資が株主価値を創造するか破壊するかを決定する。月曜日の3.4%上昇は、少なくとも一部の投資家が同社が進歩を遂げていると信じていることを示唆しているが、本当のテストは新しいモデルが競争市場でユーザーを引き付け、維持できるかどうかである。
取引インサイト
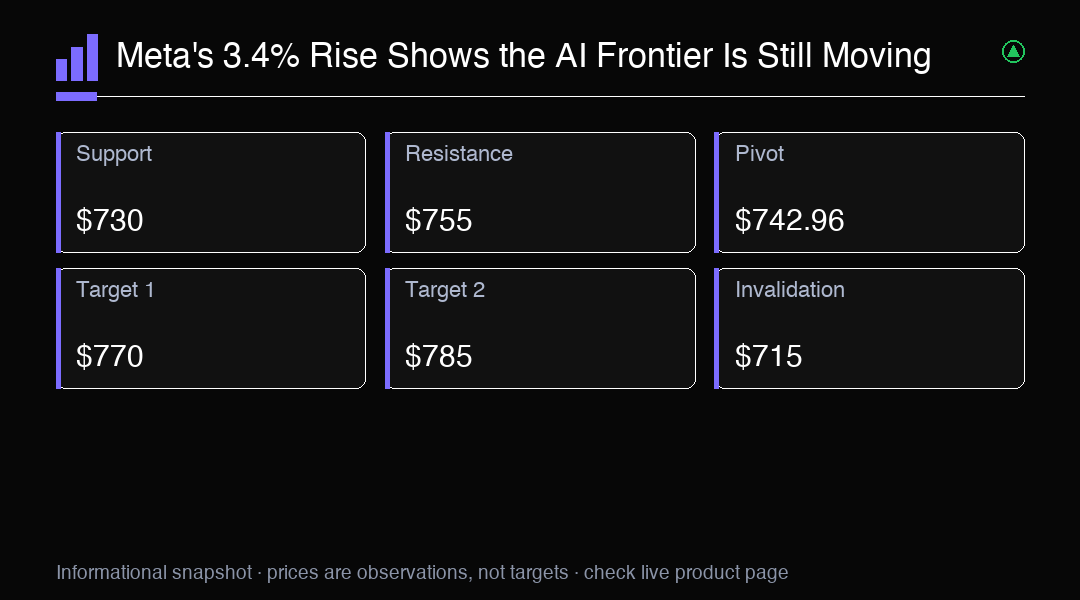
メタの$742.96への3.4%上昇は、困難なマクロ環境でも投資家が依然として具体的なAI進捗に報いることを示している。$742.96水準が重要なピボットであり、サポートは$730、抵抗は$755である。$730を下回ると$715が露出する可能性があり、$755を超える回復は$770を目標とする。方向性については、今後の安全レポートとMuse Wonderモデルのエンタープライズ採用に関する発表に注目。