

10月15日、金は1オンス$4,156に上昇し、前日比1.23%上昇し、貴金属が過去1週間で2.4%上昇した反発を延長した。この上昇は、セッションの早い段階でドルが堅調だったにもかかわらず、他の要因が市場をしっかりと支援していることを示唆している。金塊は現在3連続のセッションで上昇しており、買い手が各引き落ちで短期移動平均線を防衛するために参入した。この上昇は、複数の地域にわたる持続的な地政学的な不確実性の間で新たに生まれた安全資産需要も反映している。
この利益は、米国の生産者インフレ報告が期待よりも低く、FRBの積極的な利上げへの懸念を和らげたことを受けている。生産者価格指数は9月、予測よりも低く上昇し、5か月間で最も低い数字を記録し、中央銀行が引き締めサイクルの終わりに近づいているというベットを強化した。ドル指数は0.3%下落し、101.20となり、外国の買い手にとって金をより安くし、国際市場全体の需要を高めた。財務省利回りも低下し、10年物は8月以来初めて4.00%を下回り、金のような非利子資産を保持する機会コストをさらに緩和した。
金は今月初めに設定された最近の低値$4,050から回復した。この金属は依然として前年比35%上昇しているが、2026年1月に設定された史上最高値$5,608.35からは4%下落している。重要な抵抗は現在$4,200と見られており、価格が一時的にそのマークを超えてから急激に反転した9月下旬に売却関心を引いた水準である。市場テクニシャンは、$4,200を持続的に上抜けることがブレイクアウトを確認するために必要であると指摘している。この金属の今後のパフォーマンスは、現在の反発が持続的な上昇トレンドに進化するのか、それとも失地回復への別の失敗した試みになるのかを決定する可能性が高い。
テクニカルの観点から、金は$4,150から$4,200の間の抵抗ゾーンをテストしている。$4,200を決定的に上抜けると、$4,300への再テストの道が開ける可能性がある。逆に、$4,100を下回る引き落ちは、最近の取引範囲への戻りを示すだろう。$4,130の50日移動平均線が動的支援を提供し、一方、相対力指数は買われすぎ領域に近づいており、ラリーが短期的に延びすぎている可能性があることを示唆している。回復中の出来高は控えめであり、一部のアナリストはこれを機関参加者の確信の欠如と解釈している。
銀も上昇し、1オンス$49.20で1.8%上昇した。金銀比は84.5に下落し、3か月間の最低水準となり、銀が現在のリスク選好の期間中に金を上回っていることを示唆している。銀は歴史的に経済回復期間中に貴金属をリードしており、その相対的な強さは、より広範な複合体に対する構成的な信号として一部のテクニシャンによって解釈されている。プラチナも上昇し、1オンス$1,620で0.9%上昇し、パラジウムは1オンス$1,180で1.2%上昇した。貴金属複合体全体の幅広い強さは、投資家が最近の引き落ちの後にエクポージャーを再構築していることを示唆している。
アナリストは、金の最近の強さはマクロ環境を考慮すると少し驚くべきものであると指摘している。政府赤字の増加と高水準の地政学的緊張は支援的であるべきだが、最新のインフレデータが触媒を提供するまで、この金属は勢いを得るのに苦労してきた。実質利回りは歴史的な基準で高い水準を維持しており、これは通常、金のような非利子資産の魅力を低下させる。この逆風にもかかわらず金塊が上昇していることは、公式セクターと個人投資家の両方からの基礎的な需要の証拠と見なされている。一部のストラテジストは、これは市場が金融政策期待を価格に反映する方法の構造的変化を示すものであると信じている。
金バックド投資信託への投資フローはここ数週間で改善し、数ヶ月の流出傾向を逆転させた。データによると、世界の金ETF保有は10月12日終了週に12トン増加し、北米製品が主導した。小売関心も高まっており、金塊販売業者はコインと小バーの需要が増加したと報告している。このポジショニングの変化は、投資家が以前の利益確定の後にこの金属へのエクポージャーを再構築していることを示唆している。ETF需要の返還は特筆に値する。なぜなら、機関フローが2026年初頭の金の記録高値への急上昇の主要な推進力であったからである。
オプションマーケットは、金におけるコール保護の需要の増加を示しており、インプライドボラティリティは先週の16.8%から19.2%に上昇した。トレーダーは上方へのエクポージャーに対してより多く支払っており、さらなる利益に対する楽観論を反映している。しかし、プットスキューは負のままであり、一部の投資家が依然として下落に対してヘッジしていることを示唆している。次の消費者インフレレポート前に、$4,200ストライクのコールオプションの未決済契约が著しく増加した。このポジショニングは、短期的な勢いが上方に有利である一方で、市場参加者がラリーの持続可能性に対して慎重であることを示唆している。
中央銀行の買い付けは、金の下限を提供し続けている。世界金協会は、中央銀行が10月に準備高に28トンを追加し、中国、インド、ポーランドが購入を主導したと報告した。これは、2024年と2025年に公式セクターの需要が1,000トンを超えた記録的な買い付けの連続に続く。中央銀行の需要は強気市場の重要な構造的推進力であり、鉱山供給の一貫した吸収を提供している。公式セクターの蓄積は、米ドルから分散し、地政学的リスクをヘッジしたいという欲求によって駆動されており、この傾向に減速の兆候は見られない。
木曜日の小売売上高データは金価格に影響を与える可能性がある。消費支出が期待よりも強い場合、金利プレッシャーを高め、貴金属に負荷をかける可能性がある。逆に、弱い小売売上高は金利懸念を緩和し、金を押し上げる可能性がある。このレポートは、FRB当局者が政策決定が入ってくるデータに依存することを繰り返し強調しているため、特に重要である。より弱い数字は、引き締めサイクルが完了したという市場の確信を強化するだろう。一方、より強い数字はタカ派の期待を再燃させ、別のラウンドの売りを引き起こす可能性がある。
全体的に、金は過去1ヶ月間に確立された$4,050から$4,300の広範囲にわたっている。インフレの冷却とドル軟化の組み合わせが短期的な支援を提供したが、持続的な上昇には、FRBが利上げを一時停止しているという確認が必要になる可能性が高い。市場参加者は、政策経路に関するさらなるガイダンスのために、FRB当局者の今後の演説にも注目している。次の消費者価格指数のリリースは次の火曜日に予定されており、方向性運動の次の主要な触媒を提供する可能性がある。
一部のアナリストは、ETF需要とマクロ経済的不確実性の組み合わせが金を年末までに新高値に押し上げると主張し、次の重要な抵抗レベルとして$4,500をターゲットにしている。しかし、2026年初頭の高値からのこの金属の急激な反転を考慮すると、慎重であることが求められる。より保守的なシナリオでは、FRBが引き締めキャンペーンの確実な終わりを示すまで、金は現在の範囲で consolidation している。いずれにせよ、今後の数週間は、第4四半期を通じて2027年に向けての金のパフォーマンスのトーンを設定する可能性が高い。
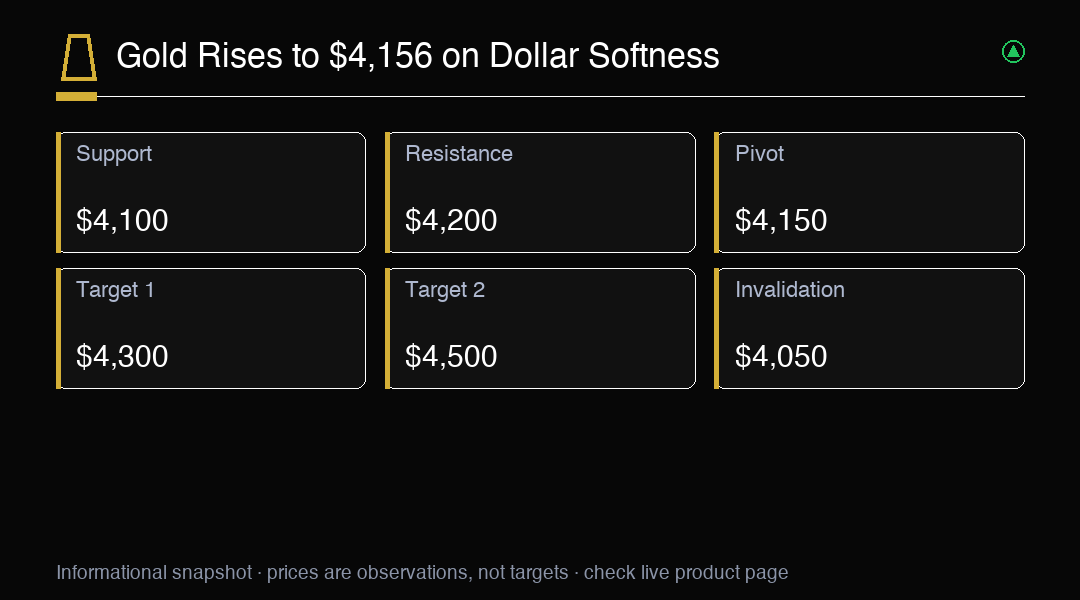
取引インサイト
金は$4,050の支持から反発した後、$4,200の抵抗をテストしている。木曜日の小売売上高データに注目。範囲は$4,050から$4,300のままである。