

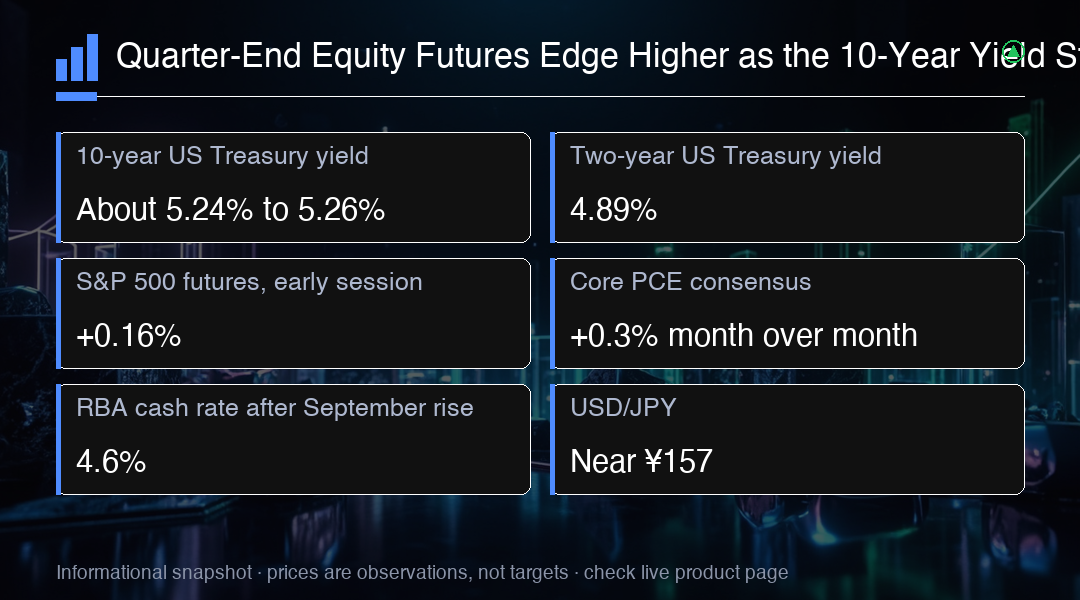
Kontrak saham AS menutup kuartal dengan nada yang lebih kuat sementara pasar obligasi pemerintah menyumbang tekanan. Kontrak S&P 500 naik 0.16% dalam cuplikan pagi pada hari perdagangan terakhir kuartal, dengan imbal hasil US Treasury 10 tahun bertahan di dekat 5.24% hingga 5.26%, mendekati level tertingginya sejak 2007. Jarak antara pasar saham yang tenang dan pasar obligasi yang mahal itu adalah ciri utama sesi ini, dan itulah alasan kejadian terjadwal pada hari itu lebih berat daripada penutupan kuartal biasa.
Kenaikannya tidak besar. Dalam cuplikan perdagangan pagi yang sama, kontrak Nasdaq naik 0.13% dan kontrak Dow juga sedikit lebih tinggi. Perubahan sebesar itu wajar untuk kontrak indeks dan harus dibaca sebagai penempatan posisi menuju pembukaan reguler, bukan sebagai pergeseran risk-on yang menentukan. Kontrak indeks sering berada dekat datar sepanjang perdagangan pagi sampai pesanan kas yang sebenarnya masuk atau data makro dirilis, dan itulah persis yang diharapkan terjadi dengan rilis inflasi pukul 8:30 pagi ET.
Suku bunga adalah tempat penilaian ulang yang sebenarnya terjadi. Kurva US Treasury 29 September menunjukkan obligasi tenor dua tahun di 4.89% dan obligasi tenor 10 tahun di 5.26%, dan cuplikan pasar lain pada hari yang sama menempatkan tenor 10 tahun di 5.2383%. Menyebutkan setiap tenor penting, karena ujung depan dan ujung panjang tidak menyampaikan pesan yang sama. Imbal hasil dua tahun yang stabil di dekat 4.89% menjaga ekspektasi kebijakan tetap ketat, sementara ujung panjang menyerap premi tenor, pasokan pemerintah, dan risiko inflasi berbasis energi sekaligus.
Imbal hasil 10 tahun berada di jalur kenaikan hampir 50 basis poin selama September, perubahan besar untuk sebuah benchmark dalam satu bulan. Investor menyebut pembacaan inflasi, peminjaman pemerintah yang besar, dan biaya energi yang tinggi sebagai pendorongnya. Secara mekanis, imbal hasil yang lebih tinggi menaikkan biaya pinjaman perusahaan dan menurunkan nilai kini laba yang jauh di masa depan, dan itulah argumen standar untuk berhati-hati pada saham dengan valuasi tinggi. Ini adalah argumen tentang tekanan valuasi, bukan prediksi bahwa indeks harus turun.
Uji terdekat tiba tepat pada jadwalnya pukul 8:30 pagi ET, ketika rilis pendapatan dan pengeluaran pribadi Agustus sudah waktunya, termasuk indeks harga belanja konsumsi pribadi. Konsensus mengharapkan PCE inti naik 0.3% secara bulanan. Hasilnya belum diketahui pada saat penulisan, dan fungsi reaksinya bersifat arah, bukan dramatis: pembacaan yang lebih panas cenderung menaikkan imbal hasil dan menekan kontrak indeks, sedangkan pembacaan yang lebih lunak cenderung mengurangi tekanan langsung pada ujung depan. Investor juga memantau rilis pasar tenaga kerja yang akan datang.
Di balik tape kontrak yang tenang, saham masih ditopang oleh pertumbuhan laba dan minat yang melonjak terhadap investasi kecerdasan buatan. Investor tampaknya sedang menetapkan harga pada gagasan bahwa laba perusahaan dapat melampaui biaya uang yang meningkat, dan kontrak saham digambarkan sebagai resilient, bukan defensif. Itu adalah asumsi kerja, bukan kesimpulan yang sudah mapan. Imbal hasil tinggi dapat menekan kelipatan valuasi bahkan ketika reaksi indeks jangka pendek terlihat datar, dan kenaikan di akhir kuartal tidak menyelesaikan pertanyaan seberapa besar valuasi yang masih bisa ditopang saat tingkat diskonto berada di dekat tertinggi multi tahunan.
Jepang mencatat sesi saham terkuat di Asia. Nikkei naik 2.1% dalam cuplikan awal 30 September, dan pembacaan data pasar yang lebih kemudian menempatkan indeks naik 1.28% pada capatannya sendiri, pengingat berguna betapa cepatnya angka intraday berubah. Meskipun demikian, Nikkei tetap di jalur menyelesaikan bulan dengan kenaikan sekitar 0.8% sekaligus menutup kuartal turun 4.7%. Imbal hasil obligasi pemerintah Jepang berputar di dekat tertinggi beberapa dekade, sehingga saham di sana kembali menguat bersama uang yang mahal, bukan karena uang yang mahal.
Tiongkok tetap menjadi yang tertinggal secara mencolok. CSI 300 naik tipis 0.2% pada perdagangan pagi tetapi tetap di jalur turun sekitar 13% untuk kuartal ini, yang akan menjadi kuartal terlemah sejak puncak lockdown karena pandemi. Persentase satu sesi di kawasan itu bergerak cepat, sehingga arahnya lebih informatif daripada satu angka cetak. Di Eropa, kontrak indeks saham menandakan pembukaan yang lebih kuat sementara imbal hasil obligasi pemerintah tetap tinggi, kombinasi yang telah menggambarkan seluruh kuartal di pasar-pasar maju.
Australia memberi peringatan inflasi sendiri. Harga konsumen utama naik 4.0% secara tahunan pada Agustus, naik dari 3.5%, dengan bahan bakar sebagai kontributor yang menonjol, dan Reserve Bank of Australia telah menaikkan suku bunga kasnya ke 4.6% pada hari sebelumnya, kenaikan 25 basis poin ke tertinggi 15 tahun. Nuansa itu sama pentingnya: ukuran trimmed mean yang mendasarinya datang lebih lemah dari perkiraan, yang melawan pembacaan sederhana bahwa tekanan inflasi sedang akselerasi tanpa batas di setiap ekonomi besar.
Dolar mencatat kenaikan bulanan sekitar 2% pada September, dengan euro dan sterling masing-masing turun sekitar 2.4% selama bulan itu. EUR/USD berada di dekat $1.1336 pada cuplikan pagi. USD/JPY berada di dekat ¥157, di bawah puncak September, dengan kekhawatiran intervensi menopang yen dari titik terendah akhir bulan, meskipun yen masih di jalur kehilangan sekitar 1.7% terhadap dolar selama sebulan. Perbedaan suku bunga, bukan sentiment, yang bekerja di kedua pasangan itu.
Komoditas adalah kaki ketiga dari gambaran lintas aset, dan mereka tidak memperkuat cerita disinflasi. Brent diperdagangkan di $103.16 dan crude AS di $89.49 pada cuplikan pagi, dengan kekhawatiran gangguan pasokan Timur Tengah disebut sebagai penopang. Emas spot berada di dekat $4,171.93 pada cuplikan itu, di mana imbal hasil yang lebih tinggi dan dolar yang lebih kuat menjadi penyeberang bagi aset yang tidak membayar bunga. Bitcoin diperdagangkan di sekitar $82,925 dalam satu indikasi pada hari yang sama, dan klaim dukungan teknikal di sana membutuhkan metodologi yang dinyatakan sebelum diperlakukan sebagai fakta.
Peristiwa perusahaan terjadwal terbesar dalam sesi ini adalah Micron, yang akan melaporkan hasil kuartal fiskal keempat setelah penutupan pasar AS, dengan panggilan telepon pukul 2:30 sore Waktu Pegunungan. Investor berfokus pada apa yang akan dikatakan hasil itu tentang harga memori, permintaan memori bandwidth tinggi, profitabilitas, dan belanja modal, yang semuanya belum publik sebelum rilis. Tape saham tunggal hari Selasa menawarkan toleransi yang sangat sedikit terhadap kekecewaan: Fair Isaac turun sekitar 26.5%, disebut sebagai penurunan harian terbesar dalam sejarah perusahaannya, dan Carnival naik hingga 14% setelah menaikkan panduan laba untuk setahun penuh.
Wawasan Trading
Awati imbal hasil US Treasury 10 tahun, bukan level indeks. Perlakukan 5.24% hingga 5.26% sebagai pita keputusan: pergerakan berkelanjutan di atas ujung atas, terutama menjelang rilis PCE pukul 8:30 pagi ET, cenderung menekan kontrak indeks, sedangkan penarikan dari pita itu memberi ruang bagi tape saham. Sesuaikan ukuran posisi terhadap risiko gap di sekitar rilis inflasi dan laporan Micron setelah penutupan, dan perlakukan kekuatan kontrak akhir kuartal sebagai sementara sampai penutupan reguler mengonfirmasinya.