

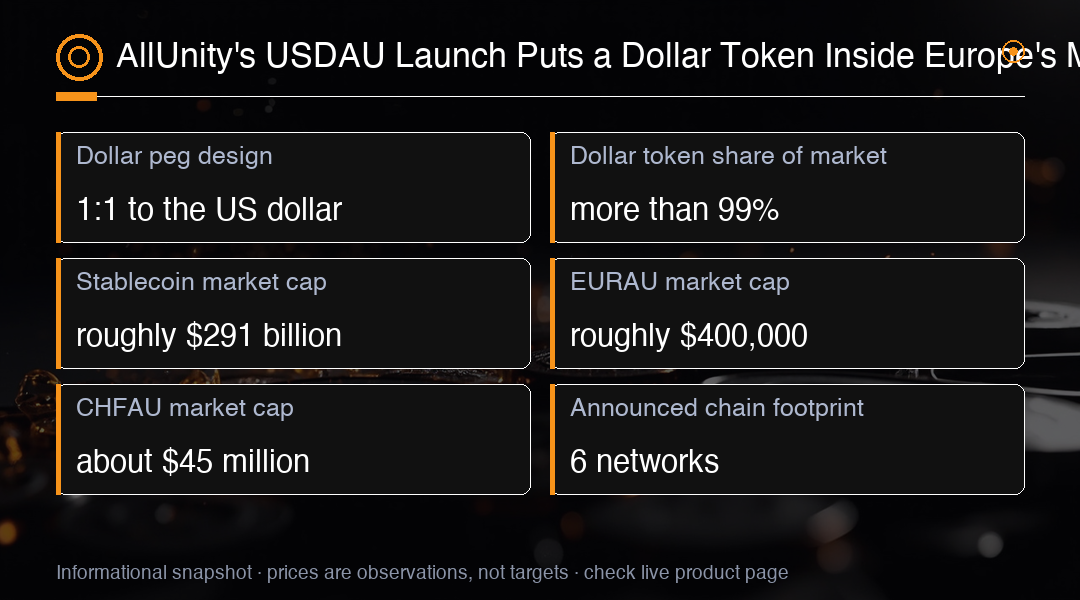
AllUnity, penerbit stablecoin Eropa yang beroperasi di bawah kerangka Markets in Crypto-Assets Uni Eropa, mengumumkan minggu ini bahwa mereka meluncurkan USDAU, token berpatokan dolar AS yang oleh penerbitnya digambarkan sebagai sesuai MiCA. AllUnity menyatakan USDAU dirancang untuk mempertahankan peg 1:1 terhadap dolar AS melalui cadangan dolar AS yang dipisahkan. Ini adalah token berpatokan fiat keempat dari penerbit yang sama, menyusul token euro, franc Swiss, dan krona Swedia yang sudah beredar.
Cakupan yang diumumkan adalah enam jaringan: Ethereum, Solana, Base, Tempo, Arc, dan Polygon. Luas itu penting untuk distribusi, karena token yang deployed di lebih banyak chain lebih mudah dijangkau tim treasury tanpa harus menjembatani setiap pembayaran. Namun jejak penerapan teknis bukan hal yang sama dengan pasar yang likuid dan mudah diakses di setiap chain. Listing bursa, kedalaman on-chain, dukungan dompet, rute bridge, dan ketersediaan geografis bersifat spesifik per chain, dan tidak ada rincian per chain yang diberikan saat peluncuran. Baca penerapan ini sebagai distribusi teknis yang diumumkan, bukan sebagai order book yang berjalan.
Akses ke pasar primer juga lebih sempit daripada yang disiratkan jumlah chain token ini. Liputan peluncuran pada saat yang sama menyatakan bahwa klien institusi yang memenuhi syarat dan menyelesaikan onboarding dapat mencetak dan menebus USDAU pada nilai nominal melalui Business Mint Account milik AllUnity. Itu adalah saluran institusi yang bergerbang, bukan penebusan terbuka bagi setiap pemegang di setiap jaringan. Pembeli di pasar sekunder membeli dari pemegang lain, dan mewarisi opsi keluar pemegang tersebut, bukan hak penebusan nominal langsung.
Soal cadangan, posisi yang jujur bersifat sempit. AllUnity menyatakan bahwa USDAU didukung oleh cadangan dolar AS yang dipisahkan. Materi yang ditinjau tidak mengungkapkan komposisi cadangan itu, nama kustodian mana pun, mekanisme hukum pemisahan, penyedia audit atau atestasi, frekuensi pelaporan, atau rasio cadangan saat ini. Peg 1:1 yang dinyatakan dan struktur cadangan yang dijelaskan adalah klaim desain penerbit, bukan bukti independen atas dukungan real-time atau kesetaraan yang permanen. Sampai laporan cadangan muncul, peg itu adalah niat yang dinyatakan dengan kerangka regulasi di sekitarnya.
Sisi euro dari waralaba ini memberi gambaran skala awal. CoinGecko mengukur EURAU pada kapitalisasi pasar sekitar $400,000 dan CHFAU sekitar $45 juta pada saat peluncuran. Itu adalah estimasi pihak ketiga yang bertanggal, dan kapitalisasi pasar tidak sama dengan volume penyelesaian, adopsi, likuiditas tersedia, atau kapasitas penebusan. Jarak antara angka euro dan franc itu dengan pasar berpatokan dolar adalah sinyal yang lebih berguna bagi siapa pun yang membaca struktur pasar kripto: sisi industri berdenominasi dolar beroperasi pada skala yang belum pernah dicapai sisi berdenominasi euro.
Sisi dolar mendominasi. Token berpatokan dolar menyumbang lebih dari 99% dari pasar stablecoin sekitar $291 miliar berdasarkan kapitalisasi, berdasarkan data CoinGecko yang dilaporkan saat publikasi. Total sektor, klasifikasi pasokan, dan metodologi penyedia bergerak terus, sehingga angka itu adalah cuplikan bertanggal, bukan konstanta industri yang tetap. Meskipun demikian, penerbitan Eropa baru yang datang di sektor yang didominasi dolar adalah titik data struktur pasar, bukan titik yang disruptif, dan statistik pangsa itulah alasan mengapa hal ini lebih penting daripada peluncuran itu sendiri.
Ketegangan kebijakan itu eksplisit. Bank Sentral Eropa memperingatkan pada Juni bahwa penggunaan lebih luas stablecoin dolar dalam keuangan tokenisasi Eropa dapat memperdalam ketergantungan pada dolar AS dan melemahkan peran internasional euro. Publikasi bank sentral yang mendasarinya tidak diambil secara independen selama tinjauan ini, sehingga rumusan dan tanggal peringatan itu belum terkonfirmasi. Pertanyaan strategisnya, apakah keuangan on-chain Eropa diselesaikan lebih banyak dalam dolar atau lebih banyak dalam euro, kini memang sedang dijawab oleh penerbit, bukan oleh regulator saja.
Kepatuhan MiCAR harus dibaca secara presisi. Diterbitkan di dalam kerangka Eropa berarti token beroperasi di bawah rezim otorisasi dan pengungkapan yang terdefinisi. Itu tidak berarti token didukung UE, dijamin pemerintah, diasuransikan simpanan, menjadi alat pembayaran yang sah, atau setara dengan simpanan bank. Risiko penerbit, operasional, hukum, likuiditas, pasar, dan lawasan tetap berada di tangan pemegang. Bungkusan regulasi mempersempit apa yang diizinkan; itu tidak menghapus risiko, dan tidak mengubah token menjadi kewajiban bank.
Positioning bisnis juga sudah lebih dulu daripada buktinya. AllUnity memposisikan USDAU untuk pembayaran perusahaan yang teregulasi, penyelesaian global, manajemen treasury, dan aktivitas dolar lintas negara, dan kepala eksekutifnya membingkai peluncuran sebagai likuiditas dolar yang dibawa ke dalam perimeter regulasi Eropa. Tidak ada sumber yang ditinjau yang mendokumentasikan volume transaksi pasca-peluncuran,-serapan pelanggan, kedalaman bursa, atau pendapatan yang terealisasi. Kasus bisnisnya saat ini adalah niat dengan label regulasi yang menempel, yang merupakan kondisi normal untuk penerbitan baru dan bukan alasan untuk mengasumsikan berhasil maupun gagal.
Bagi para trader, sudut yang dapat diperdagangkan adalah strukturnya, bukan tokennya. USDAU adalah penerbitan baru yang kecil yang memasuki sektor yang sudah dikuasai token dolar pada ukuran yang paling penting, yaitu kapitalisasi. Yang ditunjukkan peluncuran ini adalah bahwa penerbit Eropa yang teregulasi mengharapkan permintaan yang bertahan lama untuk penyelesaian berdenominasi dolar di dalam Eropa. Jika pola itu berulang di berbagai penerbit, keuangan on-chain Eropa mewarisi lebih banyak kebiasaan penagihan dalam dolar, dan itulah justru hasil yang ditandai ECB ketika ia mengangkat pertanyaan mata uang itu.
Hal yang akan mengubah ini dari titik data kebijakan menjadi gambaran arus yang dapat diukur sangat konkret: atestasi cadangan dari penerbit, listing bursa dengan kedalaman yang terlihat, akun bisnis yang benar-benar mencetak, dan penerbit MiCAR tambahan yang menyusul dengan token berdenominasi dolar. Sampai satu atau beberapa hal itu muncul, USDAU tetaplah pengumuman dengan peg, daftar chain, dan narasi penggunaan bisnis. Mengawasi pengungkapan lebih berguna daripada memperdagangkan judul beritanya, karena pengungkapanlah yang mengubah klaim menjadi sesuatu yang bisa dihargai pasar.
Pembacaan bersih untuk struktur pasar bersifat sederhana tapi nyata. Sebuah penerbit Eropa telah menempatkan token dolar di dalam bungkusan yang teregulasi, di enam chain, dengan target penyelesaian institusi, sementara pertanyaan euro yang diangkat policymaker belum terjawab. Jalur penyelesaian dolar sedang diperluas di Eropa, bukan diganti, dan pertanyaan kompetitifnya adalah apakah alternatif berdenominasi euro yang teregulasi mampu mempertahankan kasus penggunaan institusi yang sama. Sampai pengungkapan, kedalaman, dan volume datang, peluncuran ini layak masuk ke kolom struktural, bukan kolom pergerakan harga, dan perdebatan penyelesaian euro versus dolar mendapat satu titik data tambahan, bukan sebuah kesimpulan.
Wawasan Trading
Awati struktur sektor, bukan tokennya: pertumbuhan pasokan token berpatokan dolar, apakah penerbit MiCAR lain menambahkan token dolar, dan setiap atestasi cadangan, kedalaman bursa, atau pencetakan bisnis dari AllUnity. Sebuah penerbitan baru tidak menggerakkan apa pun dalam pergerakan harga kripto secara mandiri, jadi sampaikan pandangan itu lewat proksi kripto likuid yang paling dalam, dan sesuaikan ukuran posisi dengan kenyataan bahwa perhatian pada hari pengumuman surut dalam beberapa hari.