

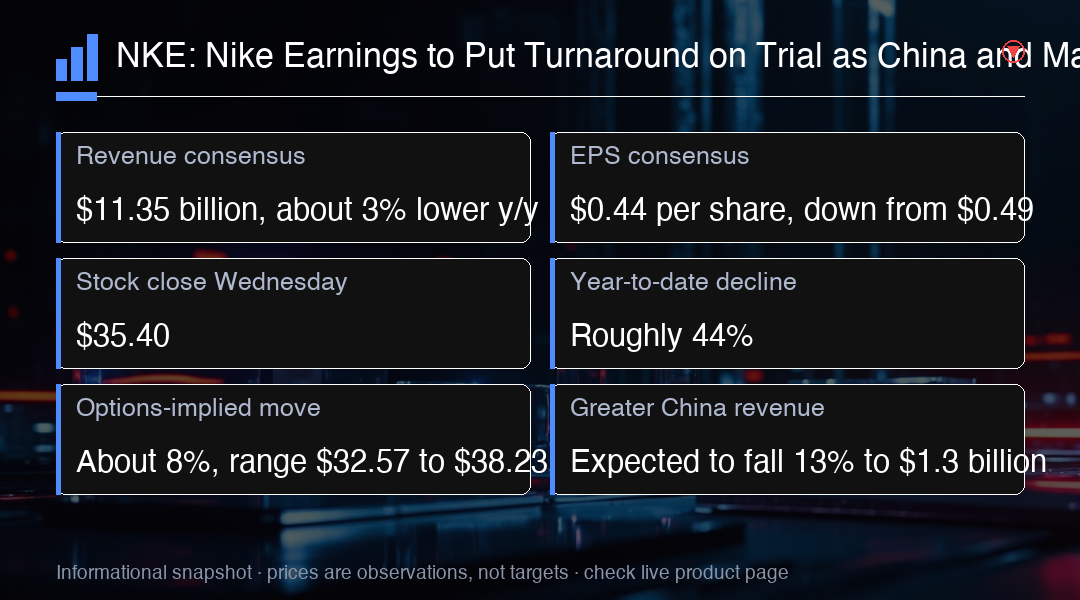
Nike NKE publie ses résultats du premier trimestre fiscal après la clôture de jeudi, Wall Street attendant un chiffre d'affaires de $11.35 billion, soit environ 3% de moins qu'un an plus tôt, et un bénéfice de $0.44 par action, en recul depuis $0.49. Pour une marque de cette taille, une baisse de 3% du chiffre d'affaires représente un montant absolu significatif plutôt qu'un simple arrondi, et le bénéfice inférieur montre que la pression est attendue jusque dans le résultat net, pas seulement au niveau du chiffre d'affaires. Le consensus présente donc ce trimestre comme un test de stabilisation et non comme un événement de croissance.
L'action a clôturé mercredi à $35.40 et a perdu environ 44% depuis le début de l'année, ce qui la situe près de niveaux observés il y a près de dix ans. Les options impliquent un mouvement du jour des résultats d'environ 8%, plaçant la fourchette immédiate après la publication autour de $32.57 à $38.23. Cette fourchette implicite est l'estimation par le marché de l'amplitude attendue du titre lors de l'annonce, et elle structure le débat avant même l'analyse des chiffres: un mouvement à l'intérieur de la fourchette se lit comme du bruit, tandis qu'un mouvement au-delà indique que la vue du marché a réellement changé.
Un léger dépassement des prévisions en tête de bilan pourrait donc ne pas suffire. Les investisseurs veulent des preuves que le redressement Win Now du PDG Elliott Hill stabilise la demande, draine les stocks excédentaires et reconstruit le portefeuille produits de Nike après près de deux ans de progrès irréguliers. La stratégie doit se démontrer par l'exécution plutôt que par les intentions, ce qui suppose des produits livrés dans les délais, des promotions qui soutiennent le prix au lieu de l'éroder, et des stocks qui s'écoulent sans des remises plus profondes que celles du trimestre précédent. L'écart entre un dépassement et un redressement compte ici: un bénéfice supérieur au consensus indique seulement que le trimestre a atteint une barre abaissée.
Le chiffre d'affaires de la Grande Chine devrait baisser de 13% à $1.3 billion, après un autre recul à deux chiffres le trimestre dernier. Nike a souffert de remises lourdes, de gammes vieillissantes et de concurrents domestiques plus forts tels qu'Anta et Li Ning. Un deuxième recul marqué consécutif compte parce qu'il retire l'un des rares moteurs assez puissants pour compenser la faiblesse ailleurs, et il suggère que la réinitialisation régionale avance sur un horizon plus long que le reste du redressement. Les investisseurs ont à plusieurs reprises considéré le recul en Chine comme structurel plutôt que cyclique.
L'Amérique du Nord et la vente en gros offrent une comparaison plus rassurante. Le chiffre d'affaires nord-américain a progressé de 3% le trimestre dernier, tandis que les ventes en gros ont augmenté à mesure que Nike réparait ses relations avec des distributeurs auparavant dépriorisés pendant sa poussée vers la vente directe. La vente en gros compte précisément parce que les canaux propriétaires reculent: remettre des produits dans les rayons des partenaires rétablit la portée sans que Nike porte elle-même tout le risque de stock et de remises, et une présentation plus saine ailleurs peut compenser un résultat plus faible sur ses propres canaux. Les expéditions en gros portent aussi un profil de marge différent de celui des canaux de Nike.
Nike Direct reste le côté gênant de la stratégie. Le chiffre d'affaires direct a reculé de 7% au trimestre précédent et les ventes numériques ont diminué de 12%, ce qui montre que vendre davantage de marchandises par les propres canaux de Nike n'a pas créé automatiquement une demande consommateur plus forte. Le chiffre numérique est le signal le plus nets des deux, car la vente en ligne devait être le canal le plus facile à faire croître. Il réduit aussi la logique du virage, car une relation directe plus faible enlève les avantages de tarification et de données client qui justifiaient ce changement. Cette tension explique pourquoi les chiffres de Direct comptent davantage ce trimestre que le chiffre d'affaires global.
Nike avait indiqué précédemment une légère amélioration de la marge brute au premier trimestre après sept trimestres consécutifs de pression sur une base comparable. Cela rend la performance de la marge le test le plus net pour savoir si la réduction des remises, la discipline des stocks et le contrôle des coûts commencent à produire leurs effets. Sept trimestres constituent une durée assez longue pour établir une tendance plutôt qu'une seule période molle, et une prévision de légère amélioration place la barre très bas, de sorte que la direction sous-jacente de la ligne transmet plus d'information qu'un dépassement ou un manque à la une sur le chiffre d'affaires. La discipline des stocks est la plus lente des trois à apparaître dans un trimestre publié, car l'écoulement retarde le chiffre d'affaires qui le remplacerait.
Les comparaisons demandent une certaine prudence. La marge brute publiée au trimestre dernier a bondi à 49.2%, en hausse de 890 points de base sur un an, mais la quasi-totalité de cette amélioration provenait d'un remboursement de droits de douane d'environ $986 million. Hors cet avantage exceptionnel, la marge s'établissait à 40.2%, en baisse d'environ 10 points de base sur un an. Un remboursement rend une somme déjà payée plutôt qu'une somme gagnée sur des produits vendus, il relève donc le chiffre publié sans décrire l'économie du trimestre. En le retirant, on obtient une ligne sous-jacente proche du stable, ce qui est une histoire différente de celle que suggère la une.
Le prochain grand catalyseur pourrait être la journée investisseurs de Nike à la mi-novembre, lors de laquelle le nouveau directeur financier Dave Denton et l'ensemble de l'équipe de direction devraient fournir un calendrier de redressement plus précis. Les dates exactes n'ont pas encore été confirmées par le calendrier des relations investisseurs de Nike. Cet événement compte parce qu'il impose de la spécificité: un redressement présenté comme une séquence de priorités est plus convaincant lorsqu'il est associé à l'ordre dans lequel ces priorités devraient apparaître dans les chiffres. C'est aussi la première occasion où le calendrier de redressement est fixé devant les investisseurs plutôt que décrit en termes généraux.
Les attentes sont déjà basses après une chute du cours de 44%. Le rapport de jeudi doit montrer que le redressement de Nike devient mesurable. La Chine reste la partie la plus difficile de la course. Un prix de départ déprimé change la façon dont le résultat est perçu, car il réduit la quantité de bonnes nouvelles nécessaire pour faire bouger le titre, mais il laisse aussi la charge de la preuve sur l'entreprise plutôt que sur les attentes. Rien dans la configuration actuelle ne supprime l'obligation que les chiffres sous-jacents progressent. La preuve que veulent les investisseurs est opérationnelle plutôt que financière: l'écoulement au prix plein et les stocks en canal parlent plus tôt que la marge publiée.
Le consensus de bénéfices, le chiffre d'affaires en Chine, la baisse du cours et le montant du remboursement de droits de douane sont défendables. Le point à corriger est le calcul du mouvement implicite: un mouvement de 8% depuis $35.40 correspond à environ $32.57 à $38.23, et non à la fourchette plus large de $33 à $39 initialement citée. La distinction n'est pas cosmétique, car la fourchette sert de référence pour juger si la réaction est restée contenue ou a été excessive, et une fourchette bâtie sur des chiffres arrondis rend cette comparaison plus difficile à défendre ensuite. Bien faire le calcul compte parce que la fourchette est souvent citée comme si elle était une prévision plutôt qu'une dérivation.
Pour les traders, la configuration est un événement à faibles attentes avec un résultat binaire. Un dépassement de la marge hors droits de douane et une tendance stabilisatrice en Chine pourraient déclencher un fort rebond de soulagement, tandis qu'un nouveau trimestre de pression sur la marge sous-jacente prolongerait probablement le recul et remettrait en jeu le plancher cassé de $32.57. Le positionnement avant une publication de ce type penche souvent vers le récit le plus simple, et le risque réside dans l'écart: un marché dimensionné pour un mouvement contenu peut tout de même ouvrir au-delà de la fourchette implicite, ce qui explique que la ligne de marge sous-jacente mérite plus d'attention que le dépassement en tête de bilan.
Analyse de trading
Surveillez la marge brute hors droits de douane plutôt que le chiffre affiché. Le remboursement de $986 million fausse la comparaison, de sorte que la tendance de la marge sous-jacente est le vrai signal. Une clôture au-dessus de $38.23 confirmerait la thèse du redressement, tandis qu'une rupture sous $32.57 prolongerait le recul. Dimensionnez la position en fonction du risque d'écart autour de la publication.