

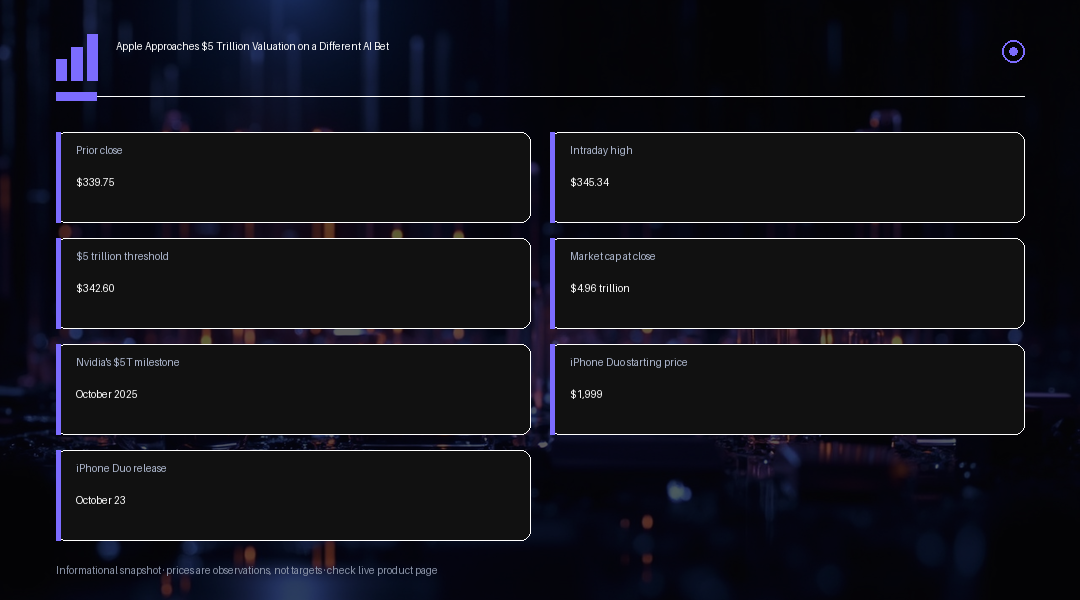
L'action Apple a clôturé à $339.75, en hausse de 0.2 %, signant sa meilleure clôture depuis près de deux mois et valorisant l'entreprise à 4,96 billions de dollars. Sur la base du nombre d'actions actuel, une clôture au-dessus d'environ $342.60 ferait franchir à la capitalisation boursière d'Apple le seuil des 5 billions de dollars pour la première fois lors d'une séance ordinaire. Le titre a brièvement atteint $345.34 en cours de séance, propulsant sa valorisation intrajournalière au-delà de ce seuil avant de refluer, un schéma qui s'est déjà reproduit à plusieurs reprises ce trimestre sans qu'une clôture de séance complète au-dessus de ce niveau n'ait encore été enregistrée. Nvidia demeure la seule entreprise à avoir échangé au-dessus de 5 billions de dollars, ayant franchi ce seuil pour la première fois en octobre 2025, ce qui souligne la rareté persistante de ce palier de valorisation.
Ce qui distingue l'approche d'Apple du reste des géants technologiques à très grande capitalisation, c'est la nature de son investissement dans l'IA. Microsoft, Amazon, Alphabet et Meta continuent d'investir massivement dans les centres de données, les puces personnalisées et la capacité énergétique, une stratégie qui a pesé sur les flux de trésorerie disponibles à court terme de l'ensemble du groupe. Apple a plutôt misé sur des puces sur mesure et le traitement embarqué, positionnant ses derniers modèles haut de gamme Mac Mini et Mac Studio comme une alternative professionnelle à la location de capacité auprès de fournisseurs cloud. Dans une démonstration largement commentée, l'entreprise a relié quatre unités Mac Studio, chacune construite autour de sa puce M5 Ultra dotée de 256 gigaoctets de mémoire unifiée, en une seule grappe capable de faire fonctionner un modèle de mille milliards de paramètres à partir d'une simple prise murale standard.
L'argument commercial adressé aux entreprises est simple : plutôt que de payer des frais récurrents par jeton à un fournisseur cloud, une entreprise peut exécuter localement des charges de travail d'IA importantes en utilisant du matériel qu'elle possède déjà, les configurations haut de gamme étant proposées à environ $20,000. L'obstacle relève de la distribution plutôt que des capacités techniques. Les Mac ne détiennent encore qu'environ 4.6 % du marché professionnel des ordinateurs de bureau, contre plus de 91 % pour Windows, selon des données de suivi sectoriel, ce qui signifie que la stratégie d'inférence locale d'Apple doit gravir une pente raide avant de pouvoir réellement entamer l'économie des centres de données dont dépendent actuellement Microsoft, Amazon et leurs pairs.
Ce jalon de valorisation intervient également en pleine transition à la direction. John Ternus, vétéran d'Apple depuis vingt-cinq ans et ancien responsable de l'ingénierie matérielle, est officiellement devenu directeur général au début du mois de septembre, Tim Cook prenant le rôle de président exécutif après environ quinze ans à la tête de l'entreprise. Cette passation de pouvoir a coïncidé avec l'un des lancements de produits les plus marquants du mandat de Cook : l'iPhone Duo, le premier appareil pliable d'Apple, qui combine un écran intérieur de 7,6 pouces avec un écran extérieur de 5,4 pouces et permet à deux applications de fonctionner côte à côte. L'appareil débute à $1,999 pour la configuration de base, les précommandes s'ouvrant le 16 octobre avant une sortie plus large le 23 octobre.
Le pouvoir de fixation des prix est mis à l'épreuve sur plusieurs fronts. La hausse des coûts de la mémoire, largement portée par la même expansion des infrastructures d'IA à laquelle Apple se positionne en opposition, a déjà contraint l'entreprise à augmenter les prix de ses iPhone haut de gamme Pro d'environ $100 par modèle pour ce cycle. Une inflation des coûts des composants de cette ampleur constitue un véritable vent contraire, même pour une entreprise disposant de la structure de marges d'Apple, et elle accroît l'enjeu de savoir si le prix de départ de $1,999 de l'iPhone Duo s'avérera acceptable pour le grand public ou s'il finira par limiter les volumes aux premiers adeptes disposés à payer un supplément pour cette première génération de format pliable.
Les échanges autour du niveau des 5 billions de dollars devraient rester à double sens à court terme. Une clôture journalière confirmée au-dessus d'environ $342.60 constituerait un jalon authentique, faisant d'Apple seulement la deuxième entreprise à avoir jamais clôturé au-dessus de ce seuil, mais le titre a déjà montré qu'il pouvait toucher ce niveau en intrajournalier sans le tenir, si bien que les traders ne devraient pas présumer que le premier franchissement de cette ligne sera durable. Les questions les plus durables, dans les semaines à venir, sont de savoir si les clients professionnels adoptent réellement l'offre de grappes de Mac à grande échelle, si l'iPhone Duo peut maintenir la demande à son niveau de prix une fois l'enthousiasme initial des précommandes retombé, et si une nouvelle inflation des coûts de la mémoire imposera une nouvelle vague de hausses de prix sur l'ensemble de la gamme de produits.
Le contexte concurrentiel plus large renforce l'importance de ce débat sur la valorisation, au-delà d'une seule valeur boursière. Apple est désormais la deuxième entreprise de l'histoire à seulement s'approcher du seuil des 5 billions de dollars, après la clôture historique de Nvidia en octobre 2025, et les deux entreprises incarnent des paris très différents sur la manière dont la valeur de l'IA finira par être captée : Nvidia via les puces et l'infrastructure qui alimentent l'entraînement et l'inférence à grande échelle, Apple via les appareils et les logiciels embarqués les plus proches de l'utilisateur final. Les investisseurs qui évaluent le multiple de valorisation élevé d'Apple dans ce contexte décident en réalité si une stratégie d'IA centrée sur le matériel et axée sur la confidentialité peut susciter le même enthousiasme que celui qui a afflué vers les valeurs fortement liées aux infrastructures au cours des deux dernières années.
Le risque d'exécution est concentré sur une fenêtre étroite cet automne. L'ouverture des précommandes de l'iPhone Duo le 16 octobre et sa sortie le 23 octobre offriront le premier véritable indicateur de l'appétit des consommateurs pour un pliable à $1,999, et tout signe de demande atone serait probablement interprété à travers le prisme du récit plus large sur les coûts de la mémoire, l'inflation des composants pesant déjà sur les marges de la gamme Pro existante. Du côté des entreprises, une adoption significative de l'offre de grappes Mac Studio devrait s'inscrire dans une dynamique de plusieurs trimestres plutôt que de se manifester en une seule publication de résultats, si bien que les traders devraient considérer les commentaires sur l'adoption de l'IA en entreprise comme un élément d'information incrémental plutôt que comme un catalyseur immédiat pour le titre.
Analyse de Trading
La zone des $342.60 est le niveau à surveiller pour confirmer une véritable valorisation de 5 billions de dollars plutôt qu'un simple franchissement intrajournalier passager, et un mouvement durable au-dessus de ce niveau susciterait probablement des comparaisons avec la clôture historique de Nvidia d'octobre 2025. Le risque baissier est centré sur la sensibilité de la valorisation à ces niveaux : toute déception concernant la demande de précommandes de l'iPhone Duo à partir du 16 octobre, ou de nouveaux signes que la hausse des coûts de la mémoire et des composants comprime les marges, pourrait déclencher des prises de bénéfices compte tenu du parcours déjà réalisé par le titre. L'écart de parts de marché professionnel face à Windows demeure également un frein pluriannuel plutôt qu'un catalyseur à court terme, si bien que les traders devraient considérer le récit de l'IA fondée sur les grappes de Mac comme une dynamique structurelle à évolution plus lente plutôt que comme un moteur immédiat de résultats.