

Los ingresos anualizados de OpenAI alcanzaron aproximadamente $50 billion a finales de septiembre, quedando muy por debajo de la cifra de $70 billion previamente indicada a los inversores. La brecha se debe en gran medida a diferentes tratamientos contables de las ventas de socios en la nube entre OpenAI y sus rivales. Las acciones vinculadas a la IA cayeron abruptamente con la noticia, con el Nasdaq Composite declinando 1.3% y el índice de semiconductores perdiendo 3.4%.
La tasa de $50 billion representa un ritmo de ingresos mensuales de aproximadamente $4.2 billion, multiplicado por doce para producir una cifra anualizada. Esto es una instantánea del momento actual en lugar de un año fiscal completo, y no captura los beneficios, la generación de caja o la complejidad total del modelo de negocio de OpenAI. Los inversores habían estado trabajando con una cifra más alta, y la discrepancia forzó una rápida reevaluación de la trayectoria a corto plazo de la empresa. La diferencia entre las dos cifras, aproximadamente $20 billion, es lo suficientemente sustancial como para importar para los modelos de valoración y las expectativas de crecimiento en todo el sector de la IA.
La estimación de $70 billion surgió de intentos de hacer a OpenAI directamente comparable con Anthropic, su rival más cercano en el mercado de IA generativa. Anthropic incluye las ventas realizadas a través de socios en la nube como AWS y Google Cloud en sus ingresos reportados, mientras que el cálculo de OpenAI trata esas transacciones de manera diferente. Cuando los analistas intentaron alinear ambas empresas en la misma base, la cifra más alta ganó circulación en las discusiones de mercado, aunque no reflejara la propia contabilidad de OpenAI. La confusión ilustra cuán rápidamente pueden circular las estimaciones y arraigar en el pensamiento de los inversores antes de ser probadas contra las revelaciones reales.
Un informe indicó que OpenAI aún espera alcanzar o superar el nivel anualizado de $70 billion para diciembre, impulsado en gran medida por el crecimiento empresarial. Eso requeriría que la tasa subiera aproximadamente 40% desde el ritmo de septiembre en solo tres meses. Si la empresa puede cerrar esa brecha es ahora una previsión evaluable, y los inversores vigilarán las revelaciones trimestrales en busca de evidencia de que el objetivo está al alcance. El segmento empresarial, que incluye clientes de negocios que integran herramientas de IA en sus operaciones, es visto como la fuente más probable de los ingresos incrementales necesarios para cerrar la brecha.
La decepción de ingresos golpeó a las acciones vinculadas a la IA en general el jueves. Nvidia cayó 2.9%, Micron perdió 4.8%, Broadcom cayó 4.3%, e Intel resbaló 5.3%. El índice de semiconductores perdió 3.4%, reflejando una preocupación general de que la expansión de la IA no se traduzca en ingresos tan rápido como el mercado lo había descontado. El Nasdaq Composite declinó 1.3%, con las pérdidas más concentradas en los nombres más expuestos al gasto en infraestructura de IA. La naturaleza sincronizada de las caídas sugirió que los inversores estaban revaluando todo el complejo de IA en lugar de señalar empresas individuales.
La venta subrayó cuán sensible se ha vuelto el comercio de IA a los puntos de control fundamentales. Durante meses, el rally del sector ha sido impulsado por expectativas de crecimiento exponencial, y cualquier punto de datos que sugiera un camino más lento puede desencadenar una rápida revalorización. La caída del 1.3% del Nasdaq puede parecer modesta en aislamiento, pero la concentración de pérdidas en nombres de semiconductores reveló la ansiedad subyacente del mercado sobre el ritmo de monetización. Cuando la narrativa cambia de crecer a cualquier costo a un escrutinio de los ingresos reales, la compresión de múltiplos puede ser rápida e implacable.
Más allá de la cuestión de ingresos, OpenAI está discutiendo otra ronda de financiación de al menos $30 billion, apuntando a una valoración de $1.4 trillion antes de que el nuevo dinero entre en la estructura de capital. Contra el ritmo actual de $50 billion de ingresos, eso implica aproximadamente 28 times las ventas anualizadas. El múltiplo es alto por estándares históricos, pero refleja la creencia del mercado de que la tasa de crecimiento de OpenAI justificará la prima con el tiempo. Para contexto, la mayoría de las empresas tecnológicas maduras cotizan a una fracción de ese múltiplo, lo que significa que los inversores están pagando por una trayectoria de crecimiento que sigue sin probarse a escala.
La necesidad de financiación destaca una tensión central en la industria de la IA. El rápido crecimiento de ventas aún deja requisitos de caja sustanciales, ya que la empresa invierte fuertemente en infraestructura para soportar su creciente base de usuarios y ofertas empresariales. Un informe indicó que el consumo de caja proyectado podría acercarse a $280 billion hasta 2030 mientras OpenAI escala sus operaciones. Esa cifra empequeñece los ingresos actuales y subraya la escala de la apuesta que se pide a los inversores. La brecha entre ingresos y gasto es la razón fundamental por la que OpenAI continúa buscando capital externo en lugar de depender de su propio flujo de caja.
OpenAI ha pospuesto sus planes de IPO hasta al menos el próximo año, dando a la empresa tiempo para abordar preguntas sobre revelación financiera y consistencia de reportes. El retraso sugiere que la dirección reconoce la necesidad de presentar una imagen más clara de ingresos, rentabilidad y requisitos de caja antes de entrar en los mercados públicos. Para los inversores, la postergación elimina un catalizador a corto plazo pero también reduce el riesgo de una debut mal timed. El tiempo adicional podría permitir a OpenAI alinear sus reportes con las expectativas del mercado y reducir el tipo de sorpresas que desencadenaron la venta del jueves.
El comercio de IA en general ahora enfrenta un período de recalibración. La cifra de $50 billion de ingresos, aunque impresionante en términos absolutos, no alcanzó la narrativa que se había estado construyendo en los círculos de mercado. El crecimiento de 40% requerido para alcanzar $70 billion para diciembre es ambicioso, y cualquier brecha podría extender la volatilidad actual en las acciones vinculadas a la IA. Los traders estarán vigilando señales de que la adopción empresarial se está acelerando lo suficiente para cerrar la brecha. La próxima revelación de resultados de OpenAI, cuando sea, será una prueba crítica de si la empresa puede cumplir las metas que se ha fijado.
Para el sector de semiconductores, la falta de ingresos es un recordatorio de que la demanda de IA, aunque real, no es inmune a las leyes de la aritmética financiera. Nvidia, Micron, Broadcom e Intel todos vieron caídas significativas, reflejando su exposición desproporcionada al gasto en infraestructura de IA. La caída del 3.4% en el índice de semiconductores sugiere que los inversores están reevaluando el cronograma para los retornos en los masivos gastos de capital que se están realizando en toda la industria. Si el crecimiento de ingresos de IA se desacelera incluso modestamente, las implicaciones para la demanda de semiconductores podrían ser significativas, dado cuánto del crecimiento reciente del sector ha estado ligado a pedidos relacionados con la IA.
Los próximos meses pondrán a prueba si OpenAI puede cumplir con sus ambiciones de ingresos y si el comercio de IA puede recuperar su equilibrio. La ronda de financiación de $30 billion y la meta de valoración de $1.4 trillion mantendrán a la empresa bajo los reflectores, mientras que el camino hacia $70 billion para diciembre ofrece un hito concreto para que los inversores lo sigan. Por ahora, el mercado ha hablado: el comercio de IA ya no es inmune a la decepción, y la prima por crecimiento se ha estrecha. La pregunta hacia adelante es si el sector puede reconstruir confianza a través de una ejecución consistente o si hay más sorpresas por delante.
Perspectiva de trading
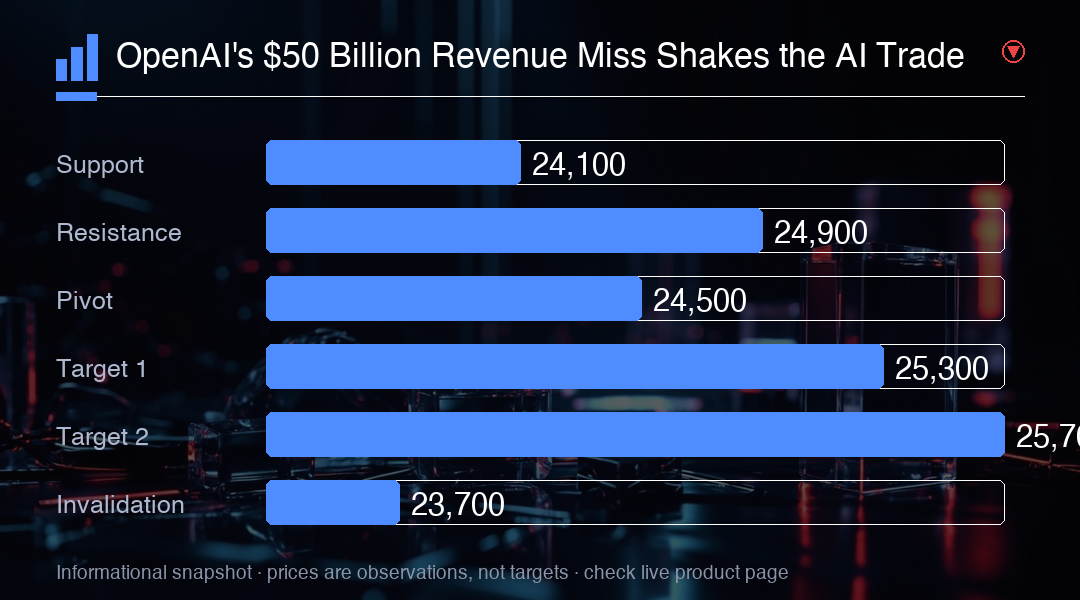
La caída del 1.3% del Nasdaq-100 refleja un mercado que está revaluando las expectativas de crecimiento de IA después de la falta de ingresos de OpenAI. El soporte en 24,100 es la primera línea de defensa para el índice, y una ruptura por debajo de ese nivel podría abrir la puerta a una corrección más profunda hacia 23,700. La resistencia en 24,900 limita el alza, y un movimiento por encima de ese nivel sugeriría que el mercado ha absorbido la decepción y está mirando hacia la meta de ingresos de diciembre de OpenAI. Los traders deberían vigilar una ruptura sostenida por debajo de 24,100 como señal de que el comercio de IA está entrando en un período más prolongado de volatilidad.