

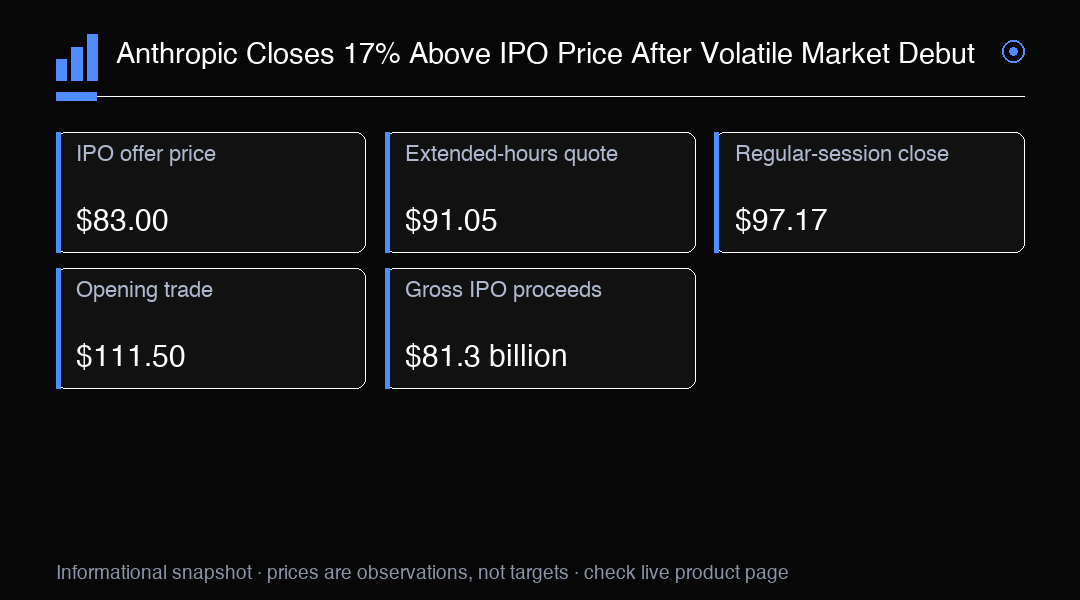
El debut de Anthropic en el Nasdaq dio dos señales muy distintas sobre la demanda. Las acciones empezaron a cotizar el 19 de noviembre a $111.50, un 34% por encima del precio de oferta de $83 fijado el día anterior, y cerraron la sesión regular en $97.17. Así, ANT terminó un 17.07% por encima del precio de salida a bolsa y un 12.85% por debajo de su primera operación. La subida compara el cierre con el precio de asignación; la caída refleja el recorrido de quienes compraron una vez que comenzó la negociación pública. Ambas lecturas importan porque el debut estuvo marcado por una fuerte prima inicial seguida de un retroceso considerable. Por eso, la ganancia frente al precio de oferta dice poco sobre las condiciones de entrada después de la subasta de apertura.
La primera operación se produjo poco antes del mediodía, hora del Este, después de que la oferta se fijara en $83 el 18 de noviembre. Esa diferencia convirtió el primer precio negociado en una prueba inmediata de cuánto estaban dispuestos a pagar los compradores cuando las acciones estuvieron disponibles en el Nasdaq. Una fuerte demanda inicial se encontró con una oferta limitada de acciones en el mercado, y el primer precio se convirtió rápidamente en un nivel difícil de recuperar durante la sesión. Después, ANT perdió $14.33 hasta el cierre. El movimiento desde la apertura muestra que la formación de precios continuó tras la primera transacción, mientras compradores y vendedores ajustaban sus expectativas durante la sesión regular. Por eso, los primeros precios pueden cambiar rápidamente a medida que participan más inversores.
Conviene mantener separados tres precios de referencia. Los $83 representan el precio de venta de la oferta pública; $111.50 marca la primera operación pública; y $97.17 corresponde al cierre de la sesión regular. La rentabilidad porcentual cambia según el punto de comparación: 17.07% frente a la oferta, frente a una caída del 12.85% desde la apertura. Ninguna comparación refleja la experiencia de todos los inversores, ya que acceder a la asignación de la OPV y comprar en el mercado público son situaciones distintas. Considerar toda la secuencia ofrece una lectura más útil del debut que un único rendimiento destacado. Para que las comparaciones sean útiles, conviene considerar juntos el precio, la hora y la sesión.
La escala de financiación añadió otra dimensión al reajuste inicial. Anthropic vendió 980 millones de acciones a $83 y obtuvo $81.3 mil millones en ingresos brutos de la OPV pública. Una colocación privada independiente de $26 mil millones elevó el tamaño total informado de la operación a $107.3 mil millones. Los ingresos miden el capital captado mediante esas operaciones; los cambios posteriores en el precio de ANT afectan la valoración de mercado de las acciones. Mantener ambas medidas separadas evita confundir el tamaño de la operación con una ganancia, pérdida o flujo de efectivo diario generado por la negociación. Así se distingue la financiación obtenida de los cambios de valoración en el mercado secundario.
Las estimaciones de valoración cambiaron considerablemente con el precio de las acciones. Al precio de oferta, Anthropic estaba valorada en unos $1.5 billones sobre una base totalmente diluida y en unos $1.1 billones sin diluir. La primera operación a $111.50 implicaba una valoración totalmente diluida cercana a $2 billones, mientras que el cierre a $97.17 implicaba aproximadamente $1.76 billones. La diferencia entre las estimaciones totalmente diluida y sin diluir depende de si el cálculo incluye posibles acciones futuras. Esta distinción importa al comparar valoraciones destacadas, mientras que el cambio intradía muestra lo rápido que los precios de mercado pueden modificar el valor implícito de una misma empresa. El menor valor implícito al cierre se debió al menor precio de la acción, no a una operación independiente.
La prima de apertura también influye en cómo se interpreta la evolución posterior. Si el mercado sigue cotizando por debajo de $111.50, ese precio continuará siendo una referencia para quienes compraron en la primera operación y para quienes evalúan un regreso al nivel de apertura. Un movimiento de vuelta hacia ese precio indicaría que la demanda ha absorbido el retroceso inicial; no recuperarlo dejaría sin recuperar la prima de apertura. Son formas condicionales de leer la acción del precio, no pronósticos. El precio de oferta y el cierre regular ofrecen referencias distintas para evaluar si la negociación posterior se estabiliza por encima del nivel de la operación. Un plan basado en un solo precio pasaría por alto ese cambio de referencia.
La negociación posterior al cierre añadió señales de presión a corto plazo. Una cotización publicada a las 8:57 p. m., hora del Este, situó ANT en $91.05, un 6.3% por debajo del cierre de la sesión regular. Al ser una observación con hora concreta durante la negociación posterior al cierre, describe el interés de mercado en ese momento, no un precio de cierre ni una cotización de apertura del viernes. Fuera del horario regular puede haber menos liquidez y diferenciales más amplios, por lo que operaciones aisladas pueden representar peor la participación general. La cotización amplía la historia de formación de precios del día, mientras que el cierre regular sigue siendo la referencia más clara para comparar el debut con la negociación habitual. Una cotización posterior al cierre puede prolongar un movimiento sin confirmar dónde se estabilizará el mercado con la liquidez de la sesión regular.
La cotización llegó durante una venta generalizada de acciones. El Nasdaq Composite cayó un 2.25%, hasta 23,879.20; el S&P 500 perdió un 2.02%, hasta 7,175.83; y el Dow retrocedió un 2.19%, hasta 49,097.06. Las preocupaciones por el gasto en IA, las valoraciones, los costes de financiación y la incertidumbre geopolítica formaron parte del contexto del mercado. Estas condiciones pueden influir en el apetito por activos de crecimiento y empresas recién cotizadas, pero las caídas de los índices por sí solas no explican el recorrido intradía de ANT. Para los inversores, el canal de transmisión útil es el apetito por el riesgo: un mercado general más débil puede volver más selectivos a los compradores mientras continúa la formación de precios propia de la empresa. Este contexto puede influir en el descuento que los inversores exigen por un crecimiento incierto, mientras los flujos específicos de la cotización afectan a ANT.
En ese contexto, el rendimiento relativo aporta información, pero no lo explica todo. ANT cerró por encima de su precio de oferta mientras los principales índices estadounidenses caían, aunque también terminó muy por debajo de su primera operación. Esa combinación refleja una posición más sólida frente al precio de la operación y, al mismo tiempo, una fuerte reevaluación desde el nivel de apertura. Los movimientos de los índices aportan contexto sobre el riesgo de la sesión, mientras que el rango propio de ANT refleja la oferta y la demanda de las acciones recién cotizadas. Ninguno debe sustituir al otro al analizar la acción: la debilidad general del mercado y el reajuste específico de la empresa pueden darse a la vez. Así se evita atribuir toda la debilidad de ANT a las condiciones de los índices o interpretar su rendimiento relativo como inmunidad.
Para operar, la tarea práctica es seguir el precio con la referencia y la sesión adecuadas. Los $83 de la oferta enmarcan la operación; $111.50 recoge la prima inicial del mercado público; $97.17 marca el cierre regular; y $91.05 registra la cotización posterior, fuera del horario habitual. La secuencia puede ayudar a distinguir una estabilización de un reajuste continuado a medida que avance la negociación. Las estimaciones de valoración deben leerse con el mismo rigor: las cifras totalmente diluidas y sin diluir responden a preguntas distintas, y la valoración implícita cambia con el precio de la acción. Este marco evita confundir rentabilidad, ingresos de la operación y valor de las acciones. Observar los cierres de varias sesiones puede reducir el peso que se da a movimientos aislados.
NAS100 puede aportar contexto general sobre el Nasdaq mientras sigues las condiciones de los índices con gran peso tecnológico junto con ANT. No ofrece exposición directa a Anthropic ni cobertura frente a los movimientos específicos de la empresa, así que la propia cotización de la acción sigue siendo clave para evaluar el debut. La pregunta principal es si la formación de precios posterior se consolida cerca del cierre regular, vuelve a probar el nivel de oferta o se acerca de nuevo a la primera operación. Cada escenario mostraría un equilibrio distinto entre la fuerte demanda de la OPV que refleja la comparación con el precio de oferta y la presión vendedora visible después del repunte inicial. Así, los niveles técnicos se relacionan con referencias reales de la operación y la negociación.
Análisis de mercado
La subida del 17.07% de ANT frente al precio de la OPV ocultó una caída del 12.85% desde su primera operación. Sigue cada comparación con su precio de referencia y su sesión; NAS100 aporta contexto general sobre el Nasdaq, no exposición directa a ANT ni cobertura frente a sus movimientos.