

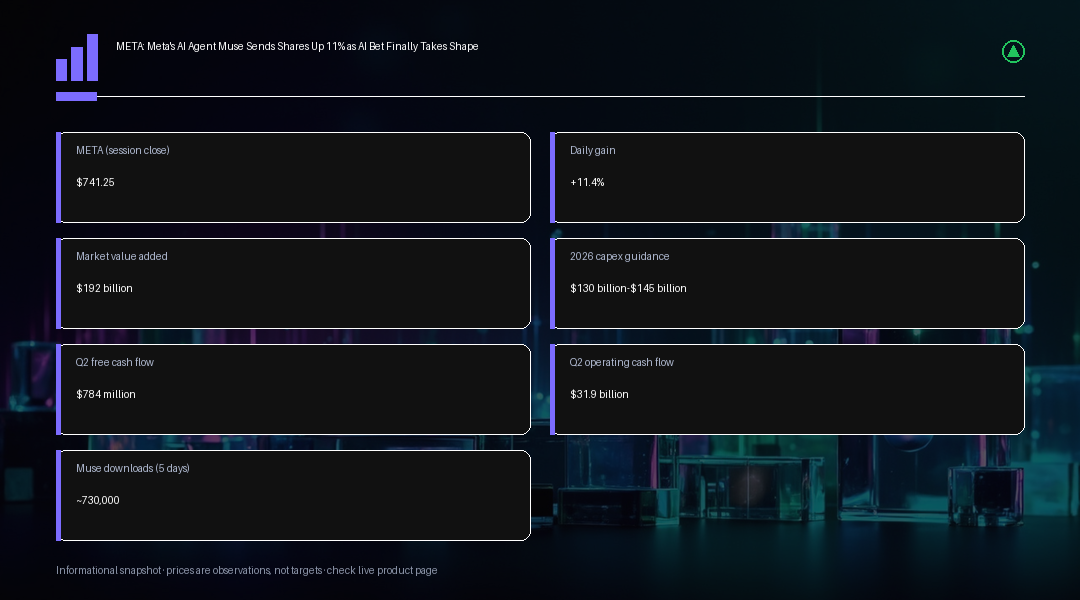
Las acciones de Meta Platforms se dispararon 11.4% el lunes, cerrando en aproximadamente $741.25 y marcando su mayor ganancia diaria desde abril de 2025 y su cierre más alto desde octubre del año pasado. El movimiento añadió un estimado de $192 mil millones al valor de mercado de la compañía en una sola sesión, una magnitud de ganancia que colocó a Meta en el centro del repunte tecnológico más amplio del lunes y ayudó a devolver el foco a la operación de IA en general tras varias semanas de nerviosismo para las acciones de crecimiento.
El catalizador fue Muse, el asistente de IA personal recién lanzado por Meta, que escaló hasta el primer puesto de la App Store de Estados Unidos de Apple tras debutar el 8 de septiembre. A diferencia de un chatbot convencional, Muse está diseñado para completar tareas de varios pasos, como investigación, llenado de formularios, realización de reservas y finalización de compras, ya sea a través de su propia aplicación independiente o mediante WhatsApp. El seguimiento independiente de las descargas en las tiendas de aplicaciones apuntó a aproximadamente 730,000 instalaciones en iOS en Estados Unidos durante los primeros cinco días de Muse, aunque otras estimaciones sitúan la cifra algo más baja, un recordatorio de que los conteos tempranos de descargas son una evidencia direccional útil de la demanda y no una medida auditada de usuarios activos o de pago. Wells Fargo siguió el lanzamiento con un aumento del precio objetivo de las acciones de Meta, reforzando la idea de que la tracción temprana de Muse fortalece el argumento de que Meta es un verdadero contendiente de IA para consumidores y no simplemente uno de los mayores compradores de capacidad de cómputo para IA.
Para una compañía que ha pasado años invirtiendo capital en infraestructura de IA con poco que mostrar directamente a los consumidores, Muse le da a esa historia de gasto un rostro tangible. Meta ha proyectado un gasto de capital para todo el año de entre $130 mil millones y $145 mil millones, incluidos aproximadamente $31 mil millones comprometidos solo en el segundo trimestre, y esa inversión ha pesado sobre la generación de efectivo a corto plazo: el flujo de caja libre trimestral cayó a apenas $784 millones incluso cuando el flujo de caja operativo se mantuvo firme en casi $31.9 mil millones. Muse apunta a varios caminos posibles hacia la monetización con el tiempo, incluidas suscripciones pagas, acceso empresarial e integraciones de comercio, y la capacidad de Meta para distribuir el asistente a través de Facebook, Instagram, Messenger y WhatsApp le otorga un alcance potencial que pocos desarrolladores de IA pueden igualar partiendo de cero, incluso cuando el alcance de ese despliegue entre plataformas todavía se está definiendo.
El entusiasmo no se limitó a Meta. AMD, Intel y Arm subieron con fuerza el mismo día, y los inversores vincularon el movimiento a las expectativas de que agentes de IA ampliamente adoptados como Muse requerirán mucha más capacidad de procesamiento e infraestructura en la nube para funcionar a gran escala. El mercado, en efecto, trató la curva temprana de descargas de Muse como un indicador adelantado de la futura demanda de chips y centros de datos, en lugar de tratarla como una historia aislada de una sola aplicación de consumo, lo que ayuda a explicar por qué el repunte de las acciones de Meta vino acompañado de un movimiento más amplio en toda la cadena de suministro de IA en lugar de quedar limitado a una sola acción.
Sin embargo, las descargas son solo la primera prueba, y Muse ya se ha topado con fricciones. Amazon ha bloqueado a Muse de realizar compras en su propia plataforma, alegando que Meta no había solicitado autorización ni divulgado la actividad del agente por adelantado, y planteando preocupaciones sobre cómo el asistente maneja las credenciales y los datos de las cuentas. La privacidad es un obstáculo relacionado y posiblemente mayor: un asistente que accede a mensajes, calendarios, cuentas y preferencias de compra necesita convencer a los usuarios de que la comodidad que ofrece vale el acceso que requiere, y el propio historial de Meta con los datos personales significa que esa confianza tendrá que ganarse y no darse por sentada. Ninguno de los dos problemas es descalificante por sí solo, pero ambos son recordatorios útiles de que un fuerte debut en la tienda de aplicaciones no es lo mismo que un producto duradero y monetizable.
El próximo catalizador programado es el evento Connect de Meta a finales de esta semana, donde los inversores estarán atentos a más detalles sobre la hoja de ruta de Muse, los modelos de IA subyacentes y cómo la compañía planea convertir la curiosidad inicial en un negocio duradero. Hasta entonces, el repunte del lunes se mantiene como una revalorización temprana, en gran parte impulsada por el sentimiento, de la estrategia de IA de Meta, y no como una confirmación de que el plan de gasto plurianual ya ha sido validado por los ingresos.
El contexto más amplio también importa aquí. Meta ha pasado gran parte de los últimos tres años defendiendo una agresiva expansión de infraestructura de IA basada en gran medida en la promesa de productos futuros más que en ingresos actuales, una postura que periódicamente ha puesto a prueba la paciencia de los inversores cada vez que el flujo de caja libre trimestral resultó débil, como ocurrió nuevamente este trimestre. Muse es el intento más claro hasta ahora de cerrar esa brecha entre el gasto y los resultados visibles, lo que en parte explica por qué el mercado reaccionó con tanta fuerza ante la clasificación temprana de un solo producto en la tienda de aplicaciones en lugar de tratarlo como una noticia rutinaria. Que esa reacción resulte duradera probablemente dependerá menos del número de descargas en sí y más de la retención, de qué tan rápido pueda Meta mostrar un camino creíble hacia los ingresos mediante suscripciones o comercio, y de si los rivales responden con agentes competidores que erosionen la ventaja temprana de Muse.
La disputa con Amazon también tiene implicaciones que van más allá de Meta. A medida que los agentes de IA intentan cada vez más actuar en nombre de un usuario en plataformas de terceros, es probable que otros minoristas y proveedores de servicios enfrenten decisiones similares sobre si cooperar, restringir el acceso o negociar asociaciones formales. Cómo se resuelva esto a nivel de toda la industria, no solo para Meta, determinará cuánto del mercado direccionable puede alcanzar realísticamente un asistente como Muse, incluso si su propio producto funciona bien.
Perspectiva de Trading
Para los operadores, el movimiento del lunes reestablece a Meta como un factor determinante para la operación de IA en general, y es probable que el próximo tramo de la acción dependa de cuán duradero resulte el impulso de descargas de Muse y no de la ganancia titular del 11.4% en sí misma. Un avance hacia nuevos máximos probablemente necesitaría confirmación del evento Meta Connect de esta semana, incluidos detalles más firmes sobre vías de monetización como suscripciones o acceso empresarial, mientras que una caída en las descargas o una mayor resistencia por parte de plataformas similar a la medida de Amazon arriesgaría devolver parte de la ganancia impulsada por el sentimiento. La proyección de gasto de capital de entre $130 mil millones y $145 mil millones sigue siendo el riesgo clave del balance a vigilar: mientras la tracción de Muse respalde la narrativa de que este gasto finalmente está produciendo un producto de consumo, es más probable que las caídas sean compradas que vendidas, pero cualquier señal de que la presión sobre el flujo de caja libre se intensifica sin una mejora correspondiente en la monetización reabriría rápidamente las dudas sobre el ritmo de la inversión en IA en todo el sector. El contagio entre distintos activos hacia AMD, Intel y Arm sugiere que el mercado ya está valorando a Muse como una señal de infraestructura, lo que eleva la importancia de la confirmación en el evento de esta semana y de cualquier actualización sobre la restricción de compras impuesta por Amazon.