

PUNTOS CLAVE: El Nasdaq Composite cayó 1.3% el jueves, perdiendo 345 points para cerrar en 27,193.34, dos sesiones después de alcanzar un récord. Los ingresos anualizados de OpenAI acercándose a $50 billion, por debajo de la cifra de $70 billion previamente circulada, suministraron el catalizador para la venta tecnológica. Los futuros de EE.UU. indicaron un modesto rebote temprano el viernes, con contratos del Nasdaq-100 ganando aproximadamente 0.5% y futuros del S&P 500 subiendo aproximadamente 0.3%.
El Nasdaq Composite cayó 1.3% el jueves, perdiendo 345 points para cerrar en 27,193.34, dos sesiones después de alcanzar un récord. La caída se concentró en acciones de chips, con Nvidia cayendo 2.9%, Broadcom perdiendo 4.3% y Micron cayendo 4.8%. A pesar de la caída general, aproximadamente two-thirds de las acciones del S&P 500 avanzaron, sugiriendo que la venta fue estrecha y impulsada por preocupaciones específicas en lugar de aversión al riesgo general. El S&P 500 resbaló 0.5% a 7,765.36, mientras el Dow ganó 0.1%, destacando la divergencia entre índices con alta concentración tecnológica y otros más diversificados. La concentración de pérdidas en un puñado de nombres de semiconductores significó que el índice general sufrió aunque el mercado más amplio fue relativamente estable.
OpenAI suministró el catalizador para la venta tecnológica. Un informe indicó que los ingresos anualizados se acercaban a $50 billion, muy por debajo de la cifra de $70 billion previamente circulada. Las diferencias contables involucrando ventas de socios en la nube complican la comparación, por lo que la brecha de ingresos no establece un colapso repentino en la demanda. Aún así, la discrepancia fue suficiente para desencadenar una reevaluación de las valoraciones relacionadas con la IA en todo el mercado, particularmente para empresas ligadas a la expansión de infraestructura de IA. La velocidad de la venta demostró cuán concentrado se ha vuelto el comercio de IA y cuán sensible es a cualquier indicio de que las expectativas pueden haberse fijado demasiado altas.
Las preocupaciones de financiación se extendieron más allá de OpenAI. El operador australiano de centros de datos respaldado por Nvidia, Firmus, archivó su IPO propuesta de $5 billion el viernes y en su lugar buscará capital privado. La valoración pretendida de la empresa era casi el triple de la valoración de la ronda de financiación de agosto, un recordatorio de que el entusiasmo por la IA no garantiza demanda a cada precio. La decisión de retirar la IPO señaló que los mercados públicos pueden no estar dispuestos a respaldar las valoraciones más agresivas de infraestructura de IA, al menos no todavía. Este desarrollo se sumó a la nerviosidad alrededor del gasto de capital de IA y planteó preguntas sobre si la expansión puede continuar a su ritmo actual.
Los futuros de EE.UU. indicaron un modesto rebote temprano el viernes, con contratos del Nasdaq-100 ganando aproximadamente 0.5% y futuros del S&P 500 subiendo aproximadamente 0.3%. Estas son ganancias tentativas de la noche anterior a la apertura del mercado al contado, y siguieron a una sesión donde el Nasdaq permaneció aproximadamente 17% más alto en el año a pesar del contratiempo del jueves. El rebote de futuros sugirió que algunos compradores vieron la venta como una sobreacción, aunque las ganancias fueron lo suficientemente modestas como para dejar espacio a dudas sobre la continuación. Los traders querrían ver compras sostenidas antes de concluir que lo peor de la venta ha terminado.
Los mercados internacionales mostraron el alcance global de las preocupaciones por la IA. El Nikkei de Japón cayó aproximadamente 1% en el comercio temprano, con SoftBank, inversor de OpenAI, deslizándose 5.4%. El Topix más amplio declinó solo 0.2%, ilustrando la presión concentrada sobre la exposición tecnológica en lugar de un retroceso generalizado. Los mercados de Corea del Sur y Taiwán estaban cerrados por feriados, limitando el desbordamiento regional inmediato pero dejando preguntas sobre cómo reaccionarían esos mercados cuando reabrieran. El hecho de que SoftBank, un importante patrocinador de OpenAI, estuviera entre los más golpeados destacó la naturaleza interconectada del comercio de IA.
Los bonos ofrecieron algo de alivio incluso mientras el petróleo permaneció caro. El rendimiento del Tesoro a 10 años de EE.UU. se estabilizó alrededor de 5.23% tras una fuerte demanda en subasta, por debajo del 24-year high del miércoles. Rendimientos más bajos pueden respaldar las valoraciones tecnológicas y activos no rentables como el oro, pero la inflación persistente impulsada por el petróleo podría limitar ese alivio. El Brent cotizó cerca de $103.70 después del aumento del 4% del jueves, manteniendo los costos energéticos como un factor complicante para la perspectiva inflacionaria. La combinación de precios elevados del petróleo y rendimientos del Tesoro aún altos dejó a la Fed en una posición difícil, con las expectativas de tasas permaneciendo como el punto de presión común en todos los mercados.
Las tensiones geopolíticas añadieron otra capa de incertidumbre. La garantía de Trump de no atacar a Irán antes de las elecciones intermedias de noviembre alivió los temores inmediatos, pero los riesgos de navegación siguen siendo importantes para la inflación. Precios más altos del petróleo se traducen en costos de transporte y manufactura, creando un impulso inflacionario secundario que la política monetaria no puede abordar fácilmente. La combinación de precios energéticos elevados y costos de endeudamiento aún altos dejó a la Fed en una posición difícil, con las expectativas de tasas permaneciendo como el punto de presión común en todos los mercados. El oro subió 1.5% a $4,200 la onza, mientras la plata ganó 1.7% a $60.50 mientras los rendimientos y el dólar cedieron.
El rally del dólar pausó sin rendir su ventaja más amplia. EUR/USD cotizó alrededor de $1.1226, encaminándose a una quinta caída semanal consecutiva, mientras GBP/USD se situó cerca de $1.3243 y USD/JPY alrededor de 158 yen. Un dólar más fuerte hace que los activos de EE.UU. sean relativamente más caros para compradores internacionales, frenando la demanda de participantes no estadounidenses. Esta dinámica limita el potencial al alza para activos de riesgo incluso cuando las expectativas de tasas a corto plazo se suavizan, porque el viento en contra de la moneda persiste independientemente de lo que haga la Fed a continuación. Bitcoin se recuperó hacia $82,500 después de caer brevemente a justo por encima de $80,000, mostrando que la presión sobre los activos de riesgo fue generalizada.
Acciones individuales aún encontraron razones para subir a pesar de la debilidad tecnológica general. Chipotle saltó 6% después de un informe de que Starbucks exploró adquirir la cadena, aunque no se anunció ningún acuerdo. PepsiCo ganó 3.7% a pesar de recortar su perspectiva de beneficios, mientras Palantir avanzó 2.4% después de que Goldman Sachs elevó la acción a Comprar. Estos movimientos mostraron que las noticias específicas de la empresa aún podían impulsar ganancias incluso en un entorno de aversión al riesgo, y ofrecieron un recordatorio de que el mercado no era uniformemente bajista. El hecho de que estas ganancias ocurrieran junto con la caída del Nasdaq sugirió que el capital estaba rotando en lugar de huir.
Las expectativas de tasas siguen siendo el punto de presión común para todos los activos de riesgo. Los traders asignaron aproximadamente 17% de probabilidad a un alza de la Fed en octubre y 83% a un aumento en diciembre. La divergencia entre expectativas a corto y largo plazo creó un panorama complejo: la presión inmediata de un potencial endurecimiento en octubre se ha aliviado, pero el ciclo de endurecimiento más amplio parece lejos de terminar. Rendimientos más bajos pueden respaldar las valoraciones tecnológicas y el oro no rentable, pero la inflación persistente impulsada por el petróleo podría limitar ese alivio. Las próximas semanas revelarán si la Fed puede navegar entre respaldar el crecimiento y controlar la inflación.
El enfoque del viernes se vuelve hacia los consumidores y la orientación corporativa. La lectura preliminar de sentimiento de Michigan se espera cerca de 47.5 versus 48.1 previamente, con las expectativas de inflación particularmente relevantes. Un rebote matutino no resuelve la perspectiva de política, y la combinación de precios elevados del petróleo, rendimientos del Tesoro aún altos y preocupaciones de financiación de IA deja al mercado buscando un catalizador direccional claro. La capacidad del Nasdaq para mantenerse por encima de 27,000 en el comercio temprano del viernes sugeriría que la venta fue en gran medida un evento de posicionamiento, mientras una ruptura por debajo de ese nivel indicaría preocupaciones más profundas sobre la sostenibilidad de las valoraciones impulsadas por la IA. Los inversores estarán vigilando tanto los datos como la acción de precio en busca de señales de estabilización.
Perspectiva de trading
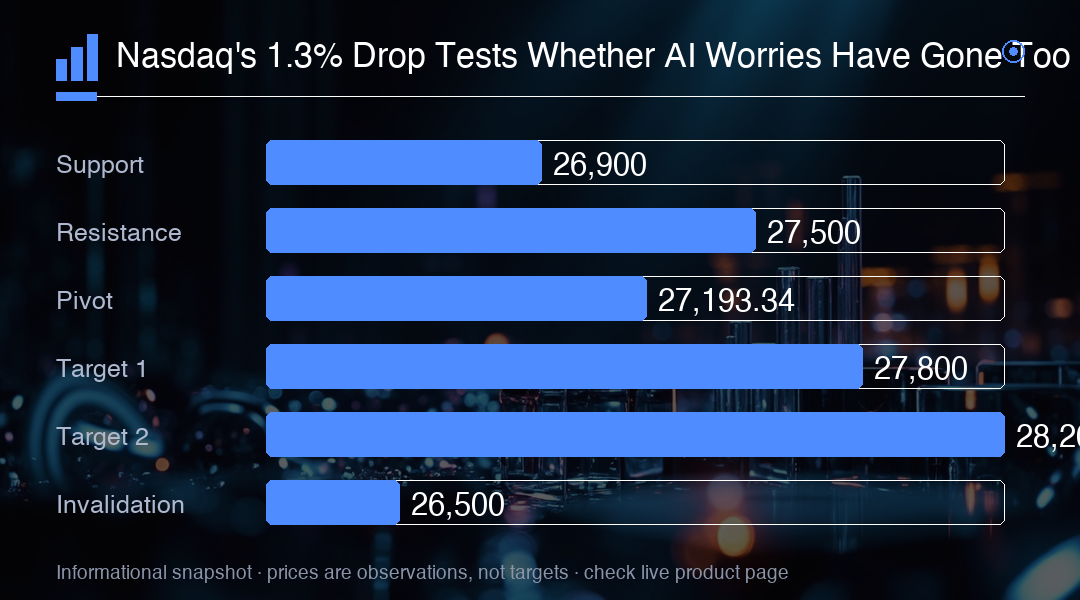
La caída del 1.3% del Nasdaq a 27,193.34 pone a prueba si las preocupaciones por la IA han ido demasiado lejos, con futuros apuntando a un modesto rebote del 0.5%. Una ruptura sostenida por encima de 27,500 confirmaría que la venta fue una sobreacción, mientras una incapacidad para mantener 26,900 invalidaría el rebote y expondría el índice a una nueva prueba de 26,500. Vigile la lectura de sentimiento de Michigan del viernes y el rendimiento a 10 años, que se estabilizó alrededor de 5.23% después de alcanzar un 24-year high.