

Figma registró un crecimiento rápido y elevó sus previsiones, pero sus acciones cayeron en las operaciones posteriores al cierre del miércoles. La reacción pone de relieve una pregunta que afrontan las empresas de software que invierten mucho en inteligencia artificial: ¿puede el aumento de la adopción convertirse en ganancias duraderas sin que el servicio resulte demasiado costoso de ofrecer? Los resultados del tercer trimestre de Figma aportan indicios en ambas direcciones. Los ingresos se aceleraron, el gasto de los clientes se mantuvo sólido y la dirección informó de un mayor uso de sus funciones de IA. Al mismo tiempo, la empresa registró un margen bruto no GAAP del 82%, mientras que ampliar las capacidades de IA exige capacidad informática e inversión continua en productos. Al valorar los resultados, conviene separar las cifras confirmadas de las preguntas aún abiertas sobre la evolución de esos costes.
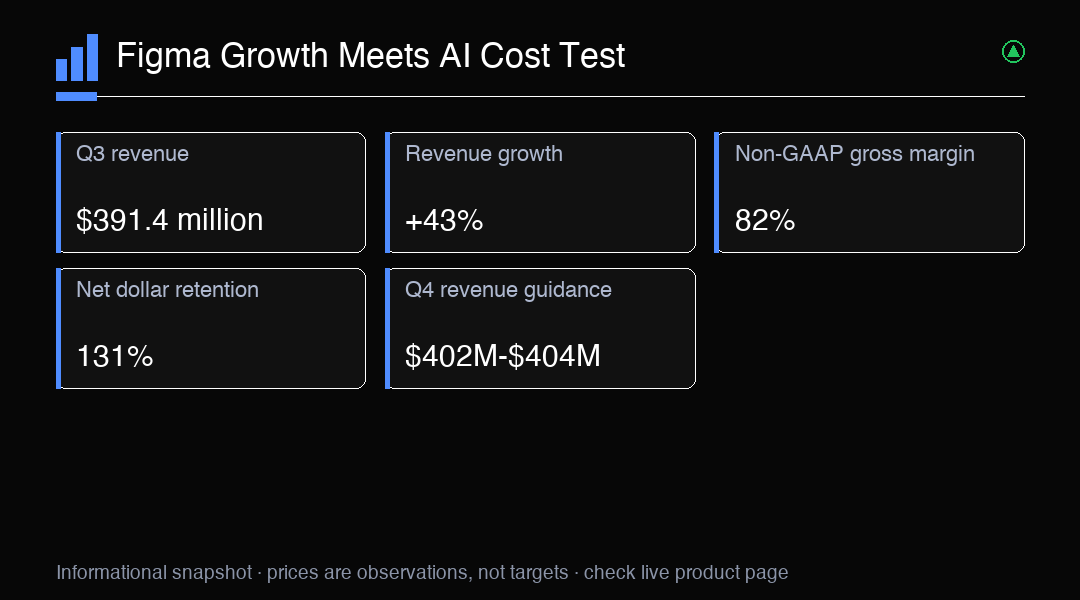
Los ingresos del tercer trimestre alcanzaron los $391,4 millones, un 43% más interanual y $16,4 millones por encima del límite superior de las previsiones anteriores de Figma. Es un crecimiento considerable para una empresa que ya presta servicios a grandes organizaciones e indica que la demanda fue más allá de la experimentación inicial. Sin embargo, los ingresos no muestran cuánto coste incremental hizo falta para lograr ese crecimiento. La siguiente pregunta útil es si los clientes seguirán ampliando el uso de los productos de Figma mientras la empresa los atiende de forma eficiente. Puedes comparar el crecimiento futuro de los ingresos con el margen bruto, los ingresos operativos y la generación de efectivo. Una cifra de ventas sólida es más duradera cuando esas métricas evolucionan a la par, aunque un solo trimestre solo ofrece una visión parcial.
Las cifras de ganancias también requieren una distinción cuidadosa. Las ganancias diluidas por acción no GAAP fueron de $0,10, por encima de la estimación de consenso de $0,05. La pérdida por acción GAAP fue de $0,15, y Figma registró una pérdida neta GAAP de $81,348 millones. Los ingresos operativos no GAAP fueron de $47,0 millones. Estas métricas responden a preguntas distintas: las ganancias ajustadas ayudan a mostrar el rendimiento según las exclusiones elegidas por la empresa, mientras que los resultados GAAP incluyen costes que siguen formando parte de su situación financiera declarada. Ninguna de las dos métricas determina por sí sola si el modelo de negocio se está fortaleciendo. Conviene seguir la conciliación entre ambas y su evolución a lo largo de varios periodos, sin tratar una sorpresa positiva en las cifras ajustadas como prueba de que ya se han absorbido todos los costes del crecimiento.
El margen bruto no GAAP fue del 82%, frente a un margen bruto GAAP del 80%. Esas cifras indican que la empresa retuvo una parte considerable de sus ingresos después de los costes incluidos en cada cálculo, pero no establecen hacia dónde se dirigen los márgenes. Tampoco deben compararse con una estimación del trimestre anterior que no esté verificada. En una plataforma de software que incorpora funciones de IA, el alojamiento, la inferencia y el desarrollo de productos pueden afectar a los costes de distintas maneras a medida que aumenta el uso. Una mayor actividad de los clientes puede impulsar los ingresos y reforzar el valor del producto; al mismo tiempo, un uso más intenso también puede aumentar la infraestructura necesaria para atender cada cuenta. Las próximas publicaciones de márgenes ayudarán a mostrar cuál de esos efectos está ganando terreno.
Figma informó de $41,5 millones de flujo de caja libre en el tercer trimestre, equivalentes a un margen de aproximadamente el 10,6%. Esto ofrece a los inversores otra perspectiva del negocio más allá de las métricas de ganancias, ya que el flujo de caja refleja tanto el calendario de cobros y pagos como el rendimiento operativo. El resultado de un trimestre no debe proyectarse mecánicamente hacia el futuro. El capital circulante, el calendario de las inversiones y otros movimientos de efectivo pueden variar de un periodo a otro. Aun así, generar efectivo importa cuando una empresa invierte en IA: financiar internamente esa inversión puede dar flexibilidad a la dirección, mientras que una conversión de efectivo más débil durante varios trimestres podría encarecer la continuidad del crecimiento. Puedes seguir el flujo de caja libre junto con los ingresos y los márgenes, en lugar de analizarlo de forma aislada.
La adopción por parte de los clientes ofrece una posible vía para monetizar la IA, pero el uso no equivale a ingresos pagados. A finales de octubre, el 65% de los clientes con más de $10.000 de ingresos recurrentes anuales utilizaba semanalmente el agente de Figma, y más del 80% consumía créditos de IA. La dirección también afirmó que la proporción del trabajo gestionada por su propio modelo se había más que duplicado entre julio y octubre. Un uso más amplio de un modelo desarrollado por la empresa podría ayudar a controlar los costes del servicio, aunque las cifras de uso comunicadas no cuantifican el ahorro ni demuestran la rentabilidad futura. Puedes observar si la actividad de IA impulsa un mayor gasto de los clientes, una mejor retención o una mayor dependencia de los flujos de trabajo, y comprobar si los costes de prestación aumentan más lentamente que la adopción.
La retención neta en dólares fue del 131%, lo que indica que la base de clientes existente generó más ingresos recurrentes que en el periodo inicial comparable, según la definición de la métrica. Figma también tenía 1.717 clientes con más de $100.000 de ingresos recurrentes anuales, más de 450 por encima de la cifra interanual. En conjunto, estos datos sugieren que la expansión entre los clientes consolidados sigue siendo un motor de crecimiento importante. No garantizan que todos renueven ni que la expansión continúe al mismo ritmo. Conviene seguir la retención y el crecimiento de las cuentas grandes junto con el coste de atenderlas. Si la expansión de clientes sigue siendo amplia y los márgenes se mantienen, esa combinación respaldaría un perfil de crecimiento más saludable que la aceleración de los ingresos por sí sola.
Figma elevó sus previsiones de ingresos para todo el año a un rango de $1,497 mil millones a $1,499 mil millones, un aumento de $33 millones en el punto medio. También previó ingresos operativos no GAAP de $158 millones a $163 millones. Las mejores previsiones señalan la confianza de la dirección en la demanda a corto plazo y en su capacidad para convertir parte de esa demanda en ganancias operativas ajustadas. Las previsiones siguen siendo proyecciones, y los ingresos operativos son una métrica no GAAP. Los resultados reales pueden variar a medida que cambien el comportamiento de los clientes, el gasto y los costes operativos. Una forma útil de evaluar el cumplimiento es comparar los resultados publicados más adelante con estos rangos y analizar si la empresa logra crecer sin depender de supuestos sobre los márgenes cada vez más difíciles de mantener.
Para el cuarto trimestre, la previsión de ingresos es de $402 millones a $404 millones. El punto medio implica un crecimiento interanual de aproximadamente el 33%. El ritmo proyectado es inferior al aumento del 43% del tercer trimestre, pero esa comparación no demuestra por sí sola que la demanda se esté debilitando: las tasas de crecimiento pueden cambiar según el calendario, la combinación de clientes y el tamaño de la base de comparación. El rango también sigue siendo una previsión, no un resultado definitivo. Puedes comparar los ingresos trimestrales reales con ese rango y, después, considerar lo que diga la dirección sobre la adopción, la expansión de clientes y los costes de ofrecer IA. Un pequeño incumplimiento podría ser más relevante si viene acompañado de una menor retención o presión sobre los márgenes; alcanzar el rango con un rendimiento operativo estable transmitiría una señal distinta.
La caída posterior al cierre confirmó una reacción inmediata negativa, pero no están verificadas ni el porcentaje exacto del movimiento ni la ganancia citada durante la sesión regular, por lo que no deben usarse para medir esa reacción. Además, las operaciones posteriores al cierre pueden tener menos liquidez que las regulares, de modo que sus movimientos de precios quizá no reflejen el consenso general del mercado. Los inversores pueden valorar los resultados de Figma de distintas maneras al sopesar el crecimiento, la pérdida GAAP, la rentabilidad ajustada y el gasto en IA. En lugar de deducir un precio objetivo de una sola reacción, puedes observar el comportamiento de las acciones en las siguientes sesiones regulares, si aumenta la actividad de negociación y si nueva información cambia el equilibrio entre la demanda y los costes de prestación. Los movimientos de precios siguen siendo inciertos, aunque las cifras empresariales subyacentes estén claras.
Varios acontecimientos podrían influir en la próxima evaluación. Una expansión sólida y continuada de los clientes, ingresos cercanos a las previsiones y una generación de efectivo estable podrían reforzar la confianza en el modelo de crecimiento de Figma. El aumento de los costes de IA, una menor retención o la presión sobre el margen bruto podrían cuestionarlo, especialmente si la adopción no impulsa mayores ingresos de los clientes. También es posible un resultado mixto: el uso podría aumentar mientras la rentabilidad se ajusta a medida que la empresa amplía su capacidad y mejora su propio modelo. Son escenarios para seguir, no predicciones. Puedes definir de antemano qué datos empresariales cambiarían tu opinión, ajustar el tamaño de las posiciones a tu tolerancia al riesgo y evitar depender de una sola cifra de ganancias o de un movimiento posterior al cierre. NAS100 ofrece exposición amplia al sector tecnológico; no es exposición directa a Figma, un sustituto directo de sus acciones ni una cobertura para FIG.
Análisis de trading
La prueba central de Figma es si la adopción de IA y la expansión de clientes pueden sostener el crecimiento de los ingresos mientras mantienen manejables los costes de prestación. Sigue los márgenes publicados, el flujo de caja libre, la retención y los resultados frente a las previsiones. NAS100 es un índice tecnológico amplio, no un sustituto directo de las acciones de Figma ni una cobertura para FIG.